瓶頸換成核准門檻:產能落到彈殼與電池,採購權派駐戰區,溯源期限倒數
美國陸軍協會年會(AUSA 2026)之後的一週,產能從口號落成了機制與實體:陸軍說明「製造競技」要刻意壓到供應鏈失效, Rheinmetall 在西班牙開出年產約 300 萬件中口徑彈藥零件的新產線,一家美國業者宣布要以全本土供應鏈量產無人機電池。 但改革的卡點已經不是預算:德國未來五年規劃約 7,500 億歐元國防支出,前沿技術的採購占比卻從 22% 一路降到 9%; 美國陸軍第一次把 Anduril 的指管系統接上舊通訊,負責的准將說「並不順利」。 同一週,無人系統進入酬載標準化與武裝化,美方的供應鏈溯源法規期限 2027 年 1 月 1 日開始倒數, 美國空軍則向國會提報 2035 年需要 1,509 架可戰鬥戰機。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸產能從目標變成壓力測試與擴線,瓶頸下探到彈殼與電池
上一期本刊記錄代理陸軍部長 Adam Telle 在 AUSA 開幕宣布第一屆「製造競技」。本週陸軍新聞稿補上了背景: 陸軍今年已把現代化重點從「單一系統的產量目標」轉向在自有兵工體系擴散彈性的先進製造能力, 在 Red River、Anniston、Tobyhanna 等陸軍基地設立先進製造樞紐,並與 Hadrian、Siemens 等業者建立公私協力, 按需生產從電動馬達到戰車引擎零件的各種次組件。製造競技的目的,是在 2027 年初刻意把這套體系與民間供應鏈壓到失效, 用實測而非五角大廈的兵棋推演找出弱環;評選方式與經費仍未公布〔待驗證〕。
實體擴線出現在歐洲。Rheinmetall 10 月 16 日宣布,旗下 Expal 在西班牙 Albacete 廠投資約 2,000 萬歐元的中口徑產線啟用, 員工由約 210 人增至約 300 人,年產能約 120 萬枚彈頭與 180 萬個彈殼(20 至 35 公釐), 品項包括穿甲彈、動能定時引信彈,以及可用於防空與反無人機的 AHEAD 彈;這些零件會送到西班牙其他廠區完成裝填。 同一廠的 81 公釐迫擊砲系統年產能也將提高。Rheinmetall 的目標是最晚 2030 年中口徑彈藥年產能達 400 萬發〔廠商說法,待驗證〕。
瓶頸再往下一層,是無人機電池這類「專屬耗材」。Global Ordnance 與加州電池業者 Sparkz 在 AUSA 期間簽署主供應協議, 初期 21 萬組軍用無人機電池,2027 年初開始交貨,強調從原料到組裝都在美國完成,並符合國防授權法規定。 專業媒體轉述的逐年規劃是 2027 年 1 萬組、2028 年 5 萬組、2029 年 15 萬組,中長期目標每年 50 萬組; 電芯化學體系與製造地點未揭露〔廠商說法,待驗證〕。同週 Northrop Grumman 執行長也表示,公司正在檢討微電子事業, 未來可能分拆或引進國防部投資〔待驗證〕。
放在一起看,本期給了上期「製造可轉換性與次級零組件」兩個具體化:壓力測試成為制度工具,目的是找失效點而不是宣示產量; 瓶頸下移到電池這類無人機耗材,延續本刊先前記錄的「國防工業短板下沉到材料層」。
對臺啟示:中口徑與反無人機彈藥(20 至 35 公釐)的交期與產能配額應列入商源評估欄位; Rheinmetall 擴線優先服務北約與盟國,對臺供貨順位未知。無人機電池方面,招標宜要求電芯化學體系、電芯製造地與組裝地分別揭露, 不能只憑「美國製」或「全本土」的宣稱。若主承包商分拆微電子事業,下游的出口管制與可信賴微電子認證要重新查核。
外部來源Soldier Systems Daily:陸軍宣布首屆製造競技(陸軍新聞稿) · Rheinmetall:Albacete 中口徑產線啟用 · Inside Unmanned Systems:Global Ordnance 規劃無人機電池廠
02 — 改革瓶頸核准門檻與互通摩擦,取代預算成為卡點
德國是「錢不是問題」的最好例子。War on the Rocks 10 月 20 日刊出 Marina Henke 與 Jack Snyder 的分析: 德國國防支出由 2021 年的 466 億歐元增至 2025 年的 865 億歐元,2026 至 2030 年預算草案規劃約 7,500 億歐元。 但 2020 至 2026 年的採購中,61% 流向既有的平台型系統,只有 12% 流向自主系統、無人機、整合防空、先進網路等前沿技術; 而且這個占比逐期下降,從 2020–21 年的 22%、2022–23 年的 14%,到 2024 年至 2026 年 1 月只剩 9%。 作者點出的關鍵卡點是「2,500 萬歐元規則」:國防部任何超過這個金額的採購或研發合約,即使國會已經撥款,仍須另經聯邦議院預算委員會核准, 大廠有熟悉流程的團隊,新創則很難跨過去。同篇也指出,2020 年以來已知供應商的 2,220 億歐元訂單中,55% 給了純德國企業〔觀點評論〕。
美國陸軍的回應是把採購權直接派到戰區。陸軍全球戰術前緣獲得處(G-TEAD)把人員嵌入各軍種組成司令部, 目前已在美國陸軍歐洲與非洲司令部、太平洋陸軍、中央司令部陸軍運作,負責把指揮官的急迫需求轉成可執行的需求文件, 讓前線指揮官直接取得戰術層級的採購權。10 月下旬,陸軍南歐特遣隊(非洲)宣布與 G-TEAD 合作, 目標在 180 天內把新無人機系統交到士兵手上;首場加速能力活動訂在 2027 年春,地點是摩洛哥 Tan-Tan, 主題是反無人機與部隊防護,補強前進指揮所對小型無人機的防護缺口。 據報導,陸軍技術長另稱無人機市集累計採購已逾 8 億美元〔口述數字,待驗證〕。
但授權下放不會自動消除新舊系統的互通成本。Breaking Defense 10 月 19 日報導,陸軍第一次把 Anduril 的次世代指管(NGC2)軟體平台接上既有通訊: 第 25 步兵師 9 月在夏威夷的 Lightning Surge 演習中使用 Anduril 的 Lattice,由 Lockheed Martin 負責整合。 負責指管資訊網路的投資組合主管 Shane Taylor 准將說:「並不順利,我們學到很多。」 Lockheed 的主管表示,資料在系統間傳遞的狀態「還不是應有的水準」;Anduril 則說問題在於整體通訊架構的技術限制, 第 25 師的無線電波形與設定都和先前用的第 4 步兵師不同。陸軍與業者都指出,第 25 師保留部分舊裝備的架構, 才是下一年度第 1 軍團其他部隊部署時要面對的常態。
本刊前幾期記錄自主戰力的瓶頸在「整合層與授權層」,上期記錄合約端的回應(依驗收成果計價); 本期補上組織端的回應:採購權真正下放到戰區,並有 180 天的可驗證目標。 但 NGC2 的摩擦說明,下放授權與新舊互通是同一個瓶頸的兩面,前者加快採購,後者決定能不能用。
對臺啟示:國軍無人機與反無人機採購若要縮短交付,要檢視單位層級的小額採購授權與整合核准權是否有對應機制; 美方的做法是嵌入式採購小組,不是單純提高金額上限。評選項目應加入「與既有通訊及指管系統的互通測試,含干擾環境」,而不只驗單機性能。 德國的經驗則提醒,預算增加不等於前沿技術受惠,核准門檻與長期需求訊號同樣關鍵。授權下放與整合加速也會擴大權限濫用與供應鏈攻擊面,制度設計要同步納入稽核。
外部來源War on the Rocks:槍炮、成長與德國版軍事凱因斯主義 · Soldier Systems Daily:陸軍與 G-TEAD 在非洲加速反無人機技術 · Breaking Defense:陸軍整合 NGC2 與舊通訊的成長痛
03 — 無人系統酬載標準化、無人艇武裝化,人才編制同步跟上
載台逐漸商品化,競爭轉向介面與酬載。SIG Sauer 在 AUSA 展出 SPINE,一套小型無人機的模組化快拆介面, 可裝在機體上方或下方,同時提供供電與資料傳輸,用來掛載感測器與效應器;公司標示供電可達 300 安培〔廠商規格,待驗證〕。 澳洲同期公布 Ghost Shark、Speartooth、Bluebottle 等水下與水面無人載具的模組化酬載,Defendtex 則展示可作為小型彈藥無人機母艦的 Drone155〔多為廠商說法,待驗證〕。 空中端,General Atomics 以開放系統架構,在 Gray Eagle ER 上完成電子支援酬載的飛行測試,可在敵方武器交戰區外偵測整合防空系統〔待驗證〕。
武裝化也在加速。國防創新小組(DIU)推出無人水面艇挑戰的第二階段,徵求「可量產、能偵測並接戰三浬外無人機與直升機」的無人艇, 投件必須包含艇體、發射器與效應器三者,候選武器包括 Hellfire、JAGM、APKWS 與 Stinger; 獎金總額報導為最高 4,000 萬美元,目標 120 天內部署、2027 年初在 Little Creek 進行政府測試〔待驗證〕。 無人艇的角色由偵察、誘餌走向具防空能力的分散節點。
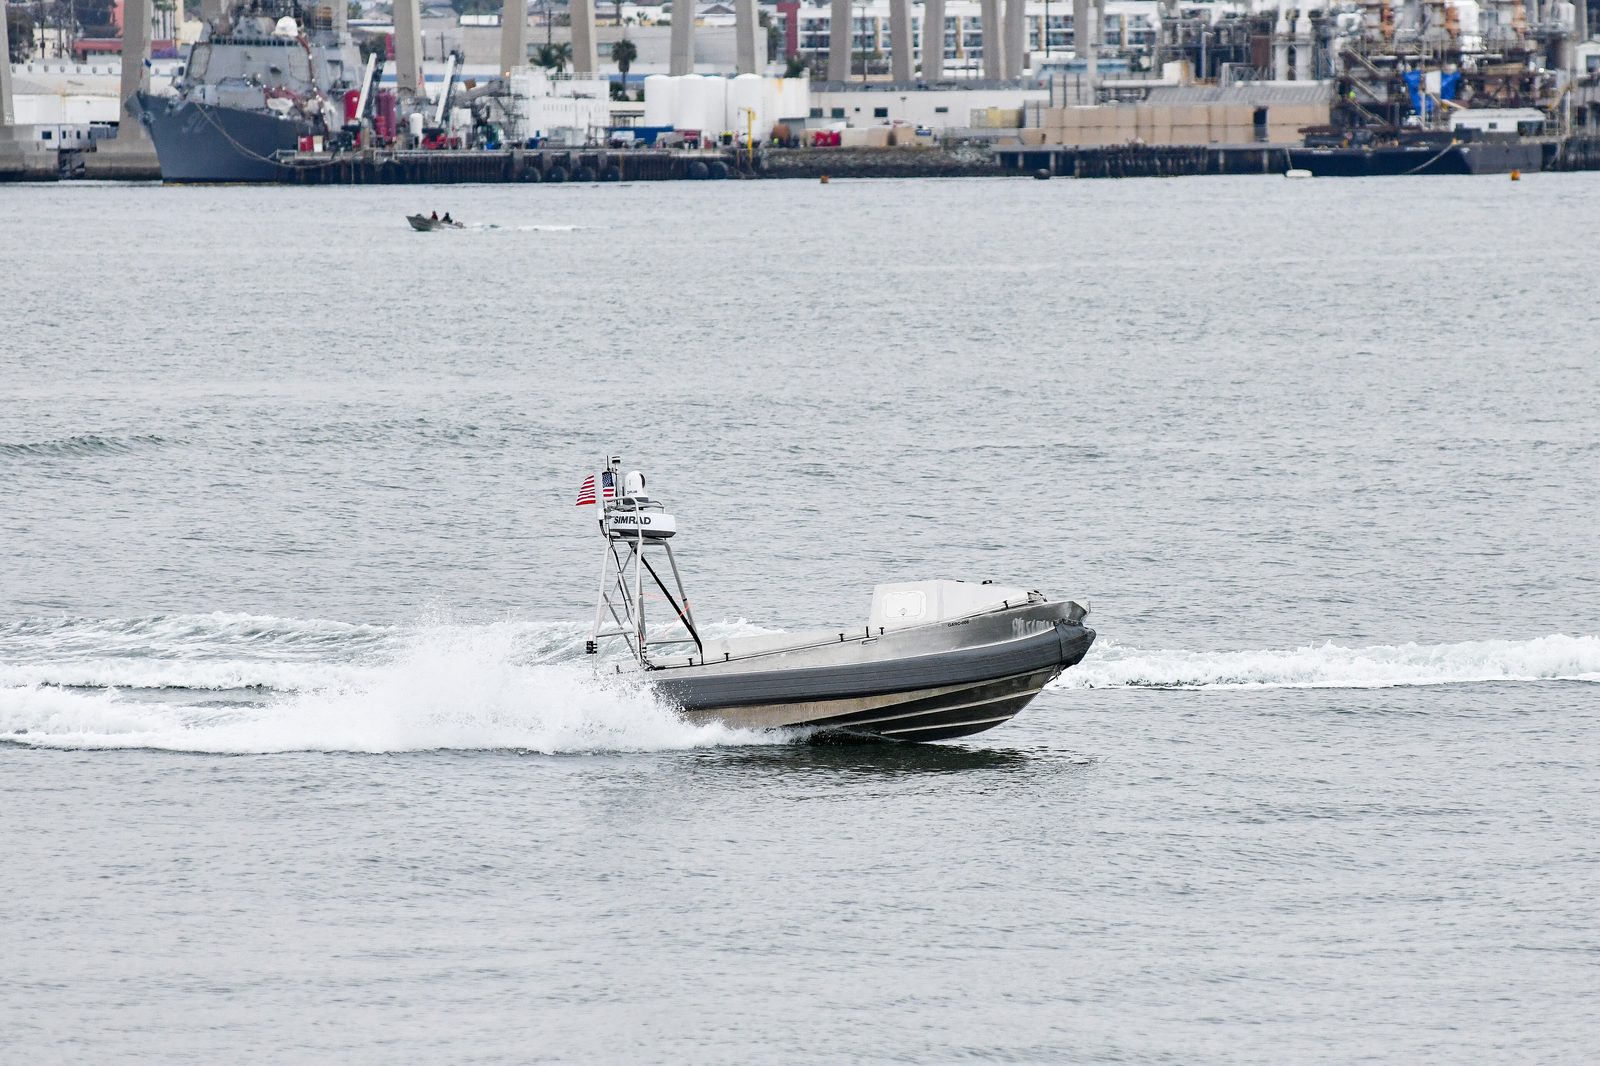
水下端,以色列 Elbit Systems 10 月 20 日完成收購加拿大 International Submarine Engineering(ISE)。 ISE 成立於 1974 年,已向 20 多國交付逾 250 具水下載具;Elbit 表示將用其技術擴充水下情監偵、反水雷與反潛能力, 並與自家的 Seagull 無人水面艇協同,收購金額未揭露。 人才端,美國海軍官校宣布重組,新設一所整合計算、資安、超級智慧、機器人與自主系統的學院,首任院長為 Mathias Roth 上校。
上期本刊描述自主作戰的指揮鏈與計價單位;本期焦點移到載台與酬載的解耦: 誰掌握介面標準與酬載組合,誰就掌握下一階段的採購主導權。「軟體優先」由計價單位延伸到硬體介面標準。
對臺啟示:國軍無人載具採購宜把酬載介面規格(電力、資料、機械)寫入規範,降低被單一載台廠綁定的風險; SPINE 這類介面目前沒有被採為標準的跡象。臺灣近岸的水下與水面無人載具可參考跨域協同的做法,但以色列廠的原產國與輸出許可路徑和美系不同, 澳洲與以色列系統含美國管制零組件時涉及再出口限制,須逐案查核。高電流加資料的模組化介面,也會擴大韌體供應鏈與惡意酬載的攻擊面。
外部來源Soldier Systems Daily:SIG Advanced Concepts 展出 SPINE · Baird Maritime:國防部徵求可量產的防空無人艇 · Breaking Defense:Elbit 收購加拿大水下自主系統公司
04 — 溯源與出口供應鏈溯源與出口管制雙向收緊,期限 2027 年 1 月 1 日
War on the Rocks 10 月 19 日刊出 Ryan Caldwell 的〈五角大廈不需要重新發明供應鏈透明度〉,整理了國會近年層層疊加的溯源要求: 2023 財年國防授權法第 857 條要求交付含稀土永久磁鐵品項的承包商揭露來源,無法揭露者須在交付後 180 天內建立追蹤系統; 2024 財年第 856 條針對 5 項武器系統試行完整供應鏈圖譜;2025 財年第 849 條鼓勵承包商評估並監控整條供應鏈,2026 財年第 833 條再擴大「供應鏈照明」誘因, 但第 849 條至今卡在法規制定。更早的美國法典第 10 篇第 4872 條,以來源限制間接要求溯源:2018 年通過、2021 年大幅修訂、2024 年完成最終規則, 承包商必須在 2027 年 1 月 1 日前達到合規,但作者指出,仍有承包商持續爭取豁免與延期,而不是做足盡職調查〔觀點評論〕。
源頭查核本身也成了地緣政治標的。中國商務部 8 月 5 日依《反外國制裁法》採取反制,禁止境內組織與個人和 6 家美方機構往來, 其中包括提供供應鏈圖譜的 Altana、以 DNA 標記做來源驗證的 Applied DNA Sciences,以及責任商業聯盟(RBA)等勞動盡職調查組織; 北京指這些機構協助美方的新疆相關制裁。這項措施主要衝擊棉紡等民生供應鏈,但意味著在中國境內做源頭查核的管道正在收窄。
預算端則是另一種重分配。土耳其副總統宣布 2027 年國防部採購撥款擬增 229%,國防總支出約 2.2 兆里拉(約 445 億美元), 增幅主要用於擴大本國生產,仍待國會通過;德國的採購有 55% 流向純德國企業(見第 02 節)。 另據報導,挪威將在 2028 年接收韓國的天舞多管火箭系統〔待驗證〕。 盟邦預算暴增讓非美供應商受惠,同時也搶走同一批產能。
買方要求更深層的溯源,賣方爭取更寬的出口,第三方因盟邦預算擴張被搶單:三者其實是同一件事,供應鏈的主權化。 本刊上期提出的「原物料溯源(稀土磁鐵、馬達、電池芯)」盡職調查欄位,本期有了明確的法定日期。
對臺啟示:若供貨給美方主承包商,臺灣廠商應提前備妥稀土磁鐵等敏感材料的溯源文件,2027 年 1 月 1 日前後文件要求可能提高。 韓國、土耳其等非美系統可作為對外軍售延宕時的評估方向,但同一批產能正被歐洲與中東訂單吃滿,且須確認是否含美國管制零組件、有無再出口限制; 土耳其系統另涉美方相關制裁風險,須逐案查核。中國限制溯源合作,意味源頭查核可能失效,商源文件宜要求第三方稽核與替代來源證明。
外部來源War on the Rocks:五角大廈不需要重新發明供應鏈透明度 · Morrison Foerster:中國商務部對美方盡職調查機構採取反制 · Breaking Defense:土耳其 2027 年國防採購擬增 229%
05 — 基地與機隊前沿基地成為戰略成本,戰機需求向上修
今年稍早與伊朗的衝突後,中東多處美軍基地受損,公開報導提及卡達 Al Udeid 與巴林的海軍設施等地,但五角大廈對受損程度著墨不多, 也未公布完整的損傷評估〔待驗證〕。10 月下旬,一位資深國防官員表示,政府正在權衡兵力部署調整與重建成本,決定要重建哪些基地。 基地修復的費用是否計入戰爭成本、要不要在撥款中單列,成了國會追問的新題目。
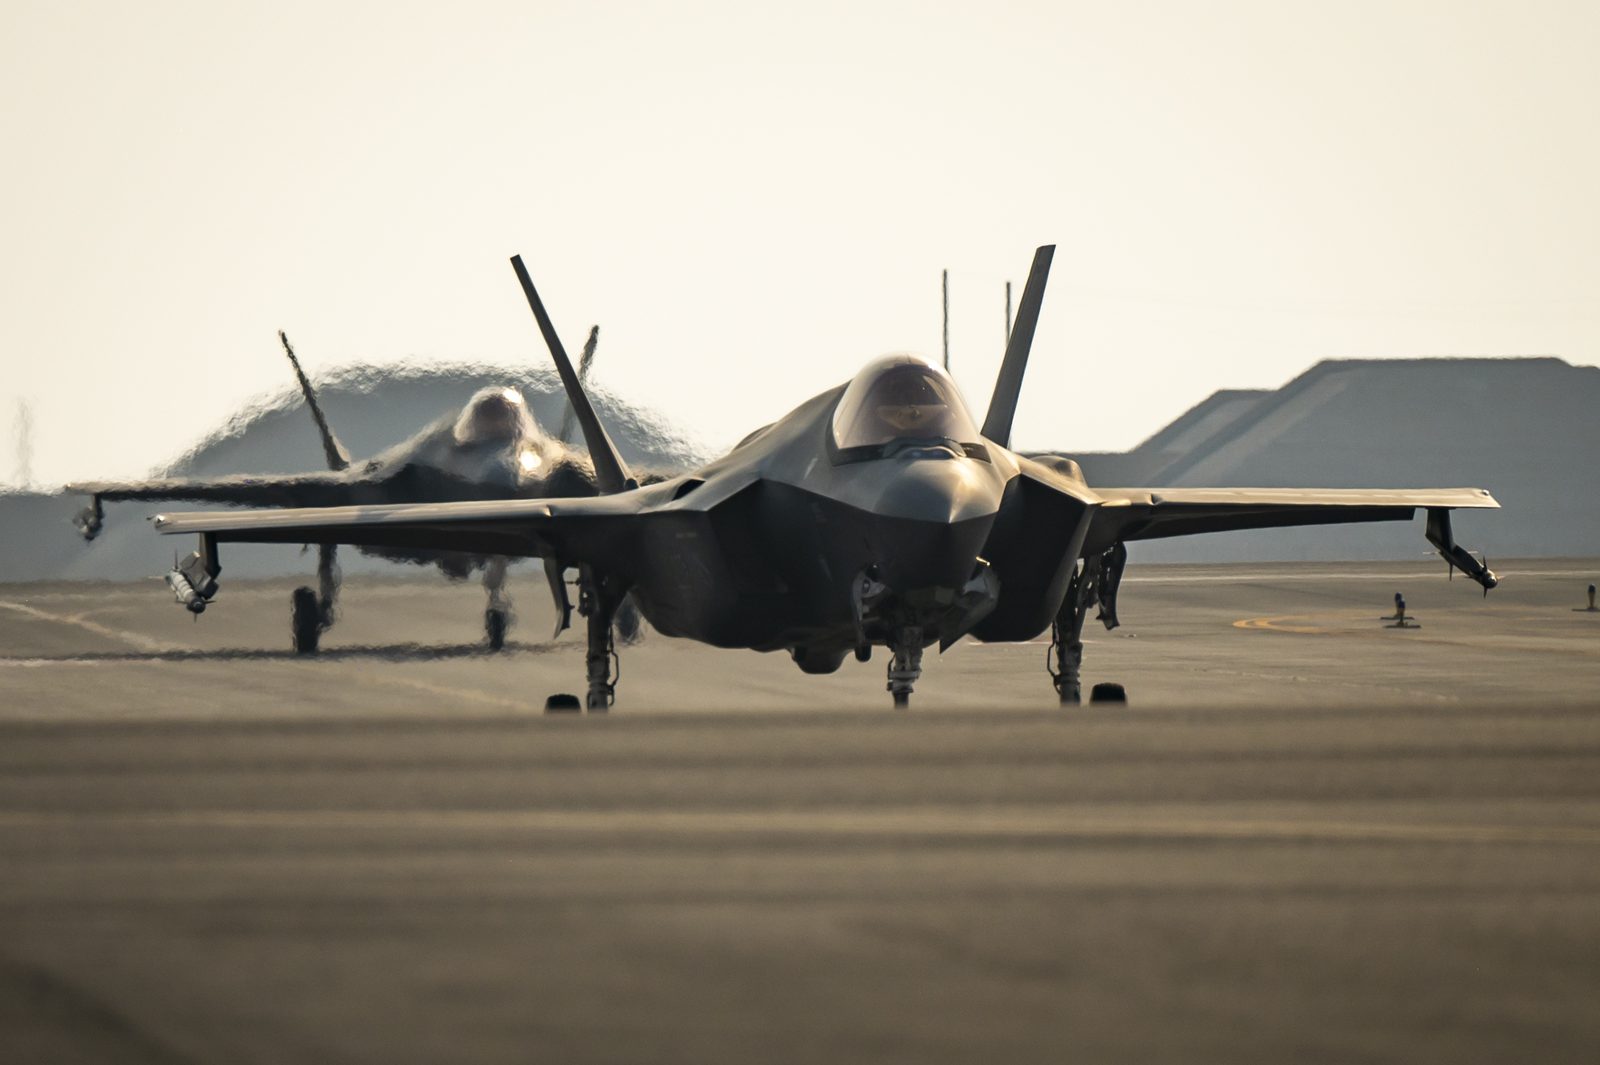
機隊端,Breaking Defense 10 月 21 日報導,美國空軍依國會要求提交的戰機兵力結構報告估計,2035 年要達到「中度風險」作戰剖面, 需要 1,509 架可戰鬥戰機;「低度風險」則需 1,723 架,比去年報告的 1,558 架多出許多。 報告引用對伊朗作戰的經驗,再次主張改變可戰鬥戰機的計算方式。空軍計畫與方案副參謀長 David Tabor 中將坦言數字「可以討論」, 並證實空軍正在考慮新造 F-16,但說這不是「急迫」的決定;能否達標,取決於產業能否如期交機。
夥伴網絡也在重組。澳洲與印度舉行 Keris Woomera 26 演習,據報導海馬士首次在海外實彈射擊〔待驗證〕; War on the Rocks 一篇評論認為,中方正重新評估印度,研判印度在臺海情境中不會支持美方的軍事對抗〔觀點評論,待驗證〕。 把基地受損與機隊需求放在一起看,上期「數量乘以成本」的交換比,已從戰術、戰略層延伸到基地修復、加油機與機隊損耗這些後勤節點。
對臺啟示:臺灣空軍基地與港口的分散、硬化與快速修復,應與機隊數量一併評估; 美國空軍若決定新造 F-16,可能與臺灣 F-16V 的產線與零件排程競爭(本刊推論)。印度在臺海情境的立場屬單篇評論對中方意見的解讀, 不宜過度推論,但臺灣的嚇阻算式仍以美日與第一島鏈為核心。
外部來源Breaking Defense:空軍向國會提報 2035 年需 1,509 架可戰鬥戰機 · Air & Space Forces:五角大廈權衡中東基地重建成本
06 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 溯源合規期限——國防部是否在 2027 年 1 月 1 日前展延或核准豁免;中國限制溯源合作對實際查核的影響。
- 授權下放與 180 天交付——摩洛哥實測的參賽系統與結果、G-TEAD 嵌入範圍是否擴大;旅級採購額度建議是否被採納。
- 撥款與持續決議——持續決議對太平洋陸軍與新起案的影響,12 月關卡走向。
- 基地重建成本——撥款或補充預算是否單列中東基地重建,國會對戰爭總成本的追問。
- 無人機電池與耗材——全本土電池的化學體系與製造地、外國電池採購禁令前的替代來源。
- 商用太空情監偵風險——有報導指俄羅斯衛星近距離跟蹤商用合成孔徑雷達衛星,後續是否證實。
- NGC2 互通——第 1 軍團其他部隊的部署進度,以及舊無線電與新平台的整合是否改善。
07 — 對臺採購啟示可操作要點
- 商源評估加入中口徑與反無人機彈藥的交期與產能配額;歐系擴線優先服務北約,對臺順位保守估計。
- 無人機電池招標要求電芯化學體系、電芯製造地、組裝地分開揭露,不採信單一的「本國製」宣稱。
- 縮短交付要同時處理小額採購授權與整合核准權;評選加入與既有通訊、指管的互通測試,含干擾環境。
- 無人載具規範寫入酬載介面規格(電力、資料、機械),避免被單一載台廠綁定,並查核酬載韌體來源。
- 供應美方主承包商的臺灣廠商,提前備妥稀土磁鐵等敏感材料溯源文件,要求第三方稽核與替代來源證明。
- 非美替代方案逐案查核美國管制零組件、再出口限制與制裁風險;基地與港口的分散、硬化、快速修復與機隊數量一併評估。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #29,涵蓋每日情報 2026-10-18 至 2026-10-22(共 5 份)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Soldier Systems Daily(含美國陸軍新聞稿轉載)、Inside Unmanned Systems、Baird Maritime、Air & Space Forces Magazine、Morrison Foerster,以及 Rheinmetall、SIG Sauer、Global Ordnance、Sparkz、Elbit Systems、美國海軍官校等機構與公司新聞稿。
- 圖 1 至圖 3 之數字依公開報導轉述,標示「待驗證」:圖 1 為評論文章引用之德國採購統計;圖 2 的時點混合法規期限與各單位公告,區間僅示意;圖 3 為空軍報告經媒體轉述之估計。
- 本期另須註記:原始彙整中多則 Breaking Defense 內容僅取得摘要,本文已以其他公開來源校正可查得的部分。NGC2 整合問題發生在第 25 步兵師 9 月的演習,由 Lockheed Martin 擔任整合商;中國 8 月 5 日的反制對象為與新疆相關制裁有關的盡職調查與溯源機構,非專指國防供應鏈;Al Udeid 指管中心失能等基地受損細節未見官方證實,本文未採用。「核准門檻取代預算」「載台與酬載解耦」「供應鏈主權化」為本刊之延伸推論,非任一來源之原始結論。
- 影像:GARC 無人水面艇於聖地牙哥灣 — 美國海軍/MC1 Claire M. DuBois,2024;F-35A 於 Al Udeid 空軍基地滑行 — 美國空軍/Tech. Sgt. Leah Ferrante,2023。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
目前無更正。發現錯誤者將於此載明日期與內容。