量產的開關在買方:需求訊號、撥款節奏與首購客戶,決定產線開不開
前幾期,本刊追蹤的產能問題集中在供給端:長約、廠商自籌、第二來源。這一期,問題換到買方。 美國陸軍無人地面載具的需求訊號反覆變動,廠商只能先備料再等合約;MV-75 傾轉旋翼機的初期量產因持續決議可能延後; 國防創新單位的原型協議只有 14% 轉成量產。反過來,瑞典海軍當首購客戶,Saab 的無人化戰鬥艇就開工了。 同一時期,長期部署後的維修與再整備產能成為彈匣深度之外的第二個瓶頸;軍售開始由盟邦出錢、由買方附帶在地投資條件; 去中化從晶片與電池往下走到整機組裝與炸藥原料;基地的斷網自持也從論述變成有門檻、有時程的建設計畫。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸量產的開關是需求訊號、撥款節奏與首購客戶
第一個反例來自地面無人系統。替陸軍執行多項無人地面載具專案的國家先進機動聯盟(NAMC)營運長 Warren Sponsler, 11 月初接受 Breaking Defense 訪問時直言,陸軍要擴大無人地面載具的規模,卻給不出清楚一致的需求訊號: 演習的任務目標模糊,業者不知道該把時間與資金押在哪裡;許多公司在陸軍確定合約機制與能力需求之前,就已先下料、把壓力推給供應鏈。 他說,業界的承諾在那裡,軍方的承諾卻不明確。
第二個反例是撥款節奏。Textron 表示,持續決議可能讓陸軍延後授予 MV-75 傾轉旋翼機的低速初期量產合約, 原本預期在第四季或明年初;當期的持續決議 12 月 11 日到期,公司估計若持續決議拖滿六個月,計畫可能「大幅延後」。 Bell 在 2026 年 7 月中已用完該計畫幾乎全部的本財年經費、自擔風險繼續作業,之後靠國會核准的約 3.5 億美元經費移撥撐住; Bell 也已調降該合約的獲利認列〔損失規模各方說法不一,待驗證〕。
第三個反例在新創端。War on the Rocks 10 月 29 日刊出 Ben FitzGerald 的〈雙市場記〉:2025 年流入國防科技的創投約 490 億美元, 矽谷國防集團統計的前 100 大新創累計募資逾 1,180 億美元,但這 100 家在 2025 年合計只拿到約 43 億美元的合約。 政府審計人員檢視 2016 至 2023 年國防創新單位(DIU)的 450 件原型「其他交易協議」(OTA),只有 14% 轉成量產; 若只計已完成的原型,比例升到 51%。作者的結論是,國防科技其實是兩個市場:以原型為主的新創仍有機會但承壓,新資金則流向以量產為主的公司。
正例則說明開關在哪裡。Saab 11 月初在 Euronaval 前發表 CB90 CX 戰鬥艇:18 公尺長、酬載比現役 CB90 NG 多五成以上, 從設計起點就為無人操作準備,可遙控或交由 AI 功能運作,有反艦打擊與短程防空等構型;Saab 表示瑞典是首購客戶,已經開工生產〔交期未揭露〕。 造船端,韓華在美國的費城造船廠經海軍委任的船舶建造管理人 TOTE Services 選定,以約 2.69 億美元建造第一艘中型登陸艦(LSM), 另有三艘選擇權;這是海軍首次以「船舶建造管理人」模式發包,開工排在 2027 年第四季,首艦交付據報導在 2030 年前後〔各方預估不一,待驗證〕。
把三個反例與兩個正例放在一起看:前幾期本刊把產能論述推到契約結構(長約、自籌、第二來源), 這一期補上了它的前置條件:買方的需求訊號是否穩定、撥款是否準時、有沒有第一個願意下單的客戶。 技術成熟度不是產線開不開的決定因素。這也提供了一個可操作的供應商篩選指標:看量產合約與明確買方,而不是看募資額。
對臺啟示:國內無人機產業若缺少多年期採購承諾與穩定規格,同樣會重演「先備料、後等單」的困境; 採購端應盡可能揭露需求數量區間與時程。評估新創或新進供應商時,宜新增兩欄:「是否持有量產合約」「營收是否依賴原型或試製經費」。 對美採購也應把美國的撥款節奏列入時程假設:持續決議期間,新起案與量產授予都可能順延。
外部來源Breaking Defense:業界需要更一致的需求訊號才能擴產無人地面載具 · Stars and Stripes:持續決議恐延後 MV-75 量產 · War on the Rocks:國防科技的雙市場
02 — 再整備產能彈匣深度之外的第二個瓶頸:維修與周轉
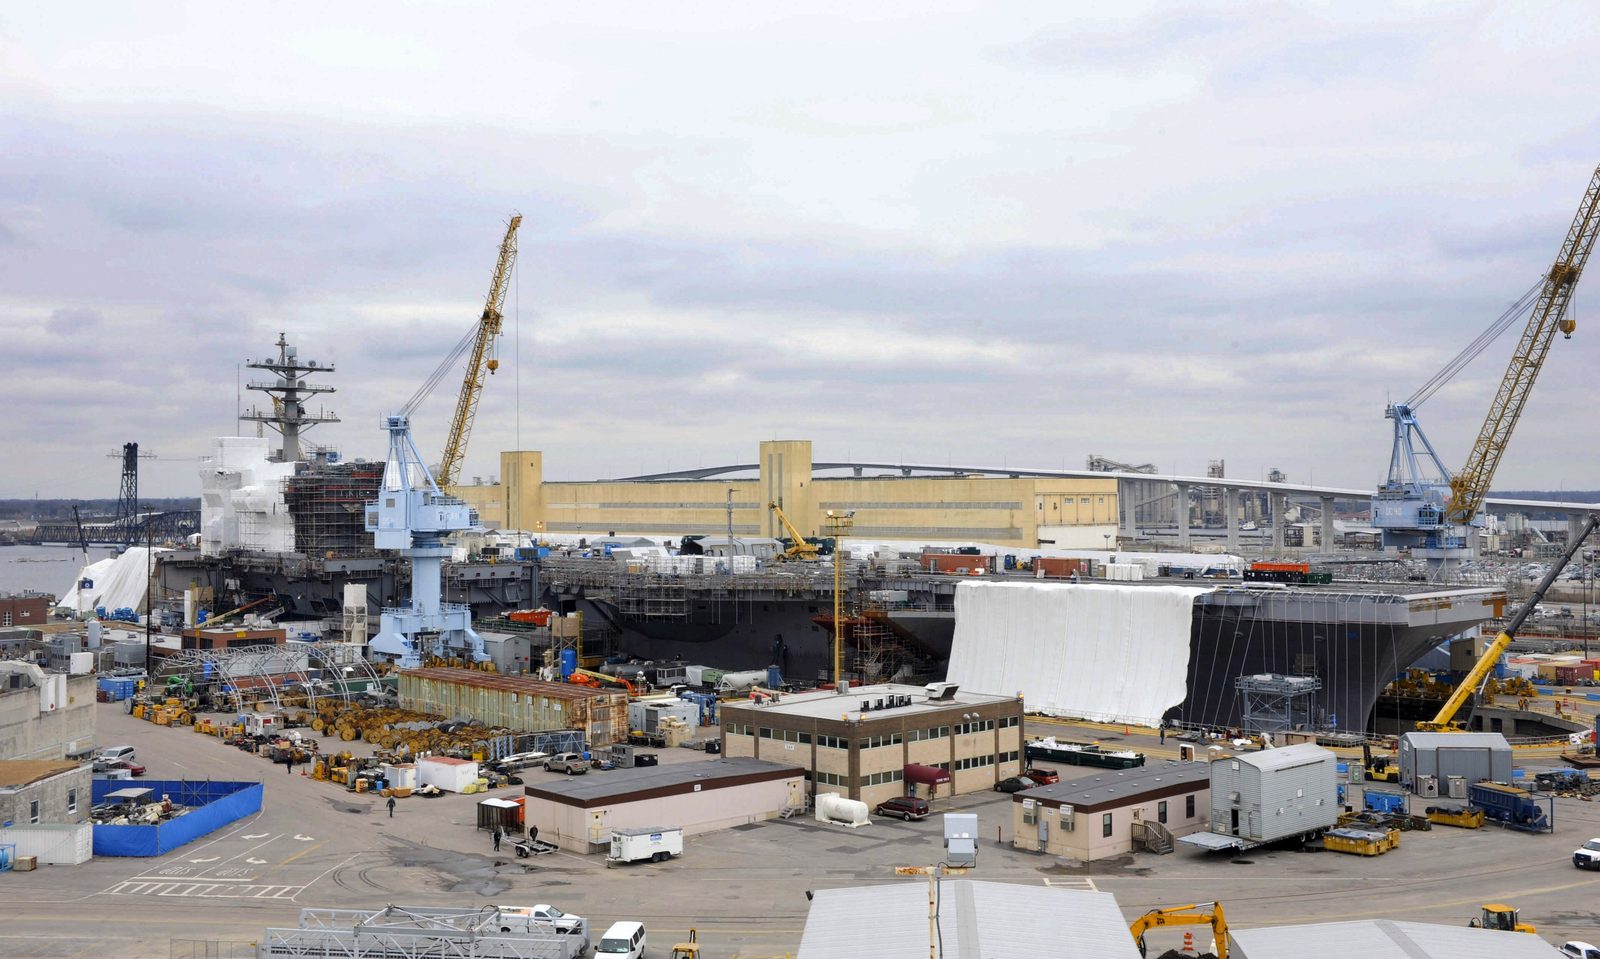
對伊朗作戰拉長了部署。Stars and Stripes 10 月 28 日整理:航艦福特號在海上 326 天,林肯號 322 天(其中 286 天沒有靠港), 驅逐艦 McFaul 號 10 月 23 日返抵諾福克時部署 333 天,短暫創下越戰後驅逐艦的紀錄;不久後太平洋艦隊表示,Spruance 號已在海上逾 340 天、仍在返航途中。 表定部署長度原本約為七個月。海軍軍令部長 Caudle 已表示,在艦隊規模擴大之前,至少十個月的部署將是常態。
部署拉長的代價會在船廠兌現。美國政府問責署(GAO)8 月 27 日公開的報告(GAO-26-109256)指出, 2016 至 2025 財年,四座公營船廠的攻擊潛艦廠修只有約 11% 如期完成,十年間累計損失約 1.5 萬個作戰可用日; 若不採取措施,2026 至 2030 財年還會有 15 艘攻擊潛艦進入「閒置等待」狀態。代理海軍部長也曾向國會表示,部署每延長 30 天,維修工作量約增加 6%。 另有評論估計驅逐艦約四分之一服役壽期處於維修狀態、成本衝擊至少兩年後才會全面顯現,本刊未能逐一核對原文〔待驗證〕。
盟邦端出現了另一種解法:把周轉維修能力放到前線附近。10 月 27 日,美國政府與 Lockheed Martin 在北約國家軍備主管會議(CNAD)期間宣布, 選定波蘭設立歐洲的 PAC-3 飛彈維修中心,負責修理、翻修、全壽期支援與重新認證,不負責生產; 德國、荷蘭、瑞典參與前期協議但落選,仍會加入供應鏈。據報導設施約 2.5 億美元,但地點、經費與啟用時程官方均未公布〔待驗證〕。 三天後,美國國務院核准對烏克蘭出售 500 枚 PAC-3 MSE,估值約 21 億美元(見第 03 節)。
本期的新結論是:「數量乘以成本」必須納入「修復、再投入」的循環速度。 交付不等於戰力,維修周轉也不只是後勤細節,而是在持續作戰中決定可用數量的變數。
對臺啟示:臺灣同樣採購 PAC-3 MSE,對烏克蘭的 500 枚加入同一條產線的排隊,對臺交期可能再受擠壓 (報導未述產能,屬本刊推論)。臺灣的 PAC-3 維修周轉能否比照歐洲在地化,宜列入對美軍售與工業合作談判的議題; 採購條款可新增「原廠維修周轉天數」與「戰時優先權」。本節的部署與維修數字均為公開報導,不宜外推到所有艦型。
外部來源Stars and Stripes:破紀錄的部署接連出現 · GAO:攻擊潛艦維修挑戰(GAO-26-109256) · Lockheed Martin:波蘭設立 PAC-3 維修中心
03 — 軍售條件化盟邦付費、買方要求在地投資,評選轉向交期與維保
誰出錢正在改變。10 月 30 日,美國國務院核准對烏克蘭出售 500 枚 PAC-3 MSE 與相關備件、後勤支援,估值約 21 億美元。 經費來自加拿大、德國、挪威透過「JUMPSTART」機制的捐助,以及歐盟烏克蘭支援貸款支持的烏方資金,不動用美國經費。 JUMPSTART 把盟邦捐款導入烏克蘭經由美國對外軍售體系的採購。這是「可能出售」的核准,合約簽署日期、生產排程與交期都未公布,仍須經國會審查。
買方對賣方的在地義務正在制度化。英國政府 10 月 30 日發布抵換(Offset)政策:自 2027 年 4 月起, 對選定的採購案,金額達 5,000 萬英鎊以上的海外國防合約可要求供應商在英國提供經濟回饋, 預設金額為合約價值的 100%(合約金額上升時同步提高),新設的抵換主管機關可視案件調低; 回饋形式包括就業與學徒、在英設廠、投資本地供應商、技術移轉或採購英國製產品,並由專責機關談判、估值與監督。 它不是「一律須 100% 等值在地投資」,而是逐案適用,100% 為預設值〔依英國政府公告〕。
評選重點也在轉移。加拿大 MDA Space 子公司 49North 與烏克蘭反無人機廠商 UNWAVE 簽署合作備忘錄, 以「烏方的實戰技術,加上盟國的專案管理與長期維保」共同生產反無人機系統;德荷兩國的 Caracal 輕型空降車採購則包含 20 年全壽期支援; 希臘經由與葡萄牙的政府對政府協議取得 KC-390 運輸機〔後兩者細節待驗證〕。共同的方向是:交期、在地共產與維保周轉,正在取代單純的性能比較。
對臺啟示:臺灣的工業合作計畫談判,籌碼取決於能否提出可信的在地產能方案;英國把抵換寫成正式政策,是可引用的國際先例。 第三方出資的對外軍售模式,未來是否影響對臺軍售的融資討論,目前沒有臺灣側資料〔待驗證〕。 若引進含烏克蘭來源技術的產品,須額外評估原產地、出口許可與戰時交付的穩定性;以色列系統則須另案查核其對臺出口政策。
外部來源Australian Defence Magazine:烏克蘭將採購 PAC-3 · 英國政府:國防合約優先英國就業與技能 · Soldier Systems Daily:49North 與 UNWAVE 共產反無人機系統
04 — 去中化從晶片與電池,往下走到整機組裝與炸藥原料
整機組裝層。Anduril 與 Qualcomm 10 月 27 日發表 BlueChip 強固型筆電產品線,採 Snapdragon X 平台, 電路板預定在 Anduril 位於俄亥俄州的 Arsenal-1 廠組裝,2027 年開始接單。兩家公司表示原型機逾 90% 的零組件採購成本來自美國與盟國供應商; 但機殼與電池零件目前還沒有美國供應來源,Anduril 創辦人也坦言首批產品「很可能」不是百分之百美國製。 「90%」的口徑有採購成本與物料清單兩種說法,價格與量產數量未揭露〔廠商說法,待驗證〕。
含能材料前驅物層。新創 Biosphere 取得五角大廈約 2,100 萬美元經費,興建 2 萬公升的生物製造廠, 以工程微生物生產軍用化學品,規模約為軍方實驗室常用 1,000 公升系統的十倍,年產量約 100 噸,候選產品包括地獄火飛彈使用的聚合物黏結炸藥(PBX) 與直升機起降場用的「生物水泥」,預定 2027 年第四季啟用〔單一來源,待驗證〕。這類含能材料幾乎沒有民用需求,傳統供應鏈集中、替代來源少。
把本期與前兩期並讀,去中化已涵蓋「晶片、稀土、電池」到「整機」再到「炸藥原料」的整條鏈; 「零組件來源比例」開始成為可寫進條款的量化語言。 另一個反面命題也浮現:軍方愈依賴自己不擁有、不控制的商用技術,就愈需要面對供應商單方終止授權或改變使用政策的風險(本刊推論)。
對臺啟示:未來美系標案可能出現零組件來源比例條款,但「盟國」是否涵蓋臺灣的代工與零組件供應鏈尚不明確〔待驗證〕; 筆電組裝原本高度集中在臺灣,BlueChip 這類計畫既是競爭,也可能是成為「盟國供應商」的機會。 軟體與 AI 密集的品項,盡職調查宜增列「授權可否被供應商單方終止」「模型或雲端服務是否受第三方政策約束」。 臺灣火炸藥原料的進口依賴,可與生物製造路線對照評估。
外部來源DefenseScoop:Anduril 與 Qualcomm 推出 BlueChip · Breaking Defense:Biosphere 取得五角大廈關鍵化學品擴產合約
05 — 基地生存性斷網自持成為選址門檻,反應爐是兩面刃
美國戰爭部長 9 月 30 日以備忘錄啟動「FORTRESS America」,五個支柱是能源自主、供應鏈與國防工業韌性、戰略國防儲備、設施強化與網路韌性, 以及太空與頻譜韌性;目標是讓基地在商業電網或傳統供應鏈中斷時仍能運作數月,媒體報導的門檻是 90 天。 官員預估總成本可能高達數百億甚至上千億美元,因此主打公私協力籌資。陸軍的 Janus 計畫則已委託五家業者、最高合計約 22 億美元, 在基地部署核能微反應爐,目標 2028 年 9 月 30 日前有第一座運轉。
新建基地把這些要求寫成門檻。負責的助理國防部長 Dale Marks 表示,五角大廈要各州在 12 月 1 日前提出構想,2027 年 6 月選定地點; 新基地要容納約 8 至 10 萬人,支援無人機與定向能等「自主量體」編隊,並以小型模組化反應爐、強化微電網與閉環水處理達成自給, 啟用後 24 個月內,要證明能在完全脫離民用電網下連續 30 天維持作戰架次產出;成本則希望州政府以公私協力分擔。
反面提醒來自 War on the Rocks 10 月 29 日 Hely Desai 的評論:小型反應爐究竟是「坐以待斃的目標」還是「戰略盾牌」? 日內瓦公約第一附加議定書第 56 條對核電設施有特別保護,但當設施對軍事行動提供經常、重大且直接的電力支援時,保護可能失效; 美國並非該議定書締約國。作者主張建立軍事設施的暫停與通報框架〔觀點評論〕。 另一面,同期報導引述美國國防情報局估計,中國的情監偵衛星已增加到逾 510 顆,「持續被觀測」正在成為預設前提〔待驗證〕。
對臺啟示:基地與關鍵設施的斷網自持是臺灣韌性的核心,但核能選項在臺灣的政治與法律條件完全不同, 柴電、儲能與分散化是較務實的路線(本刊推論)。可借鏡的是「把自持天數寫成可驗證的門檻」這個做法。 在對手天基監偵密度上升的前提下,偽裝與簽訊管理應與分散、誘餌並列規劃。
外部來源Breaking Defense:五角大廈 2027 年 6 月前選定新基地 · Air & Space Forces:FORTRESS America 韌性能源計畫 · War on the Rocks:小型反應爐是目標還是盾牌
06 — AI 聯盟網路從多邊共同圖像到指揮所,驗證責任轉移
印太司令部副司令 George Rowell 10 月底表示,過去一年印太司令部在 9 個地主國舉行 17 場演習、納入 35 個國家, 並「首次」讓美國與數個關鍵盟友在任務網路上以共同工具、共同資料流與語言翻譯進行溝通、協同、規劃與執行; 他舉例說,日本夥伴首次使用嵌入任務網路的 Maven Smart System 參與聯合打擊。報導點名美、日、澳、菲等,未提及臺灣。 未明列不等於排除,但這是本期最具體的「缺席訊號」。
指揮所層,美國空軍在 Nellis 的人機協同實驗中,AI 可在一分鐘內產生多領域行動方案; 空軍公開資料中的人類規劃員約需 19 分鐘,且僅約 48% 的方案被判定可行〔實驗條件與資料預處理方式未完整公開,待驗證〕。 人類的角色正從「產出者」轉為「審核者」,但審核能力本身需要刻意培養:保留質疑小組、可推翻證據的介面與手動規劃能力。 AI 進入認證與行動方案生成之後,提示注入與資料投毒也成為新的攻擊面。
對臺啟示:能否接入多邊共同作戰圖像,是臺灣互操作與嚇阻的關鍵缺口; 後續任何「臺灣」與印太任務網路同框的報導,都屬高價值訊號。引進 AI 參謀與規劃工具時,驗收應包含對抗性測試, 並保留人工規劃能力作為降級備援。以服務形式交付的網路或資料能力,須確認是否涉及美方的國防服務出口管制。
外部來源Breaking Defense:印太司令部的多國資料共享網路
07 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 撥款節奏與持續決議——12 月 11 日到期後的走向、MV-75 初期量產授予時點、國會核定數是否持續低於請求。
- PAC-3 排隊效應——對烏 500 枚的合約與交期、Lockheed 的 PAC-3 MSE 年產量、對臺案進度與波蘭維修中心的時程。
- 印太多邊共同圖像名單——日、菲已在其中,臺灣未見;任何同框報導都值得追。
- 新基地選址——各州 12 月 1 日提案、2027 年 6 月選址、公私協力籌資與 Janus 微反應爐進度。
- 英國抵換政策擴散——2027 年 4 月生效後,是否有其他盟國跟進,以及對臺工業合作談判的先例價值。
- 中型登陸艦與建造管理人模式——首艦交期若再延,將成為新獲得模式的反證案例。
- AI 進入認證與規劃——軟體准入加速採用哪些前沿模型、模型供應商集中的風險。
08 — 對臺採購啟示可操作要點
- 國內無人機與新興裝備採購,盡可能提供多年期需求數量區間與穩定規格,避免「先備料、後等單」。
- 供應商評估新增「是否持有量產合約」「是否依賴原型經費」兩欄,看訂單不看募資額。
- PAC-3 等共用產線品項,交期以排隊順序保守評估;條款增列原廠維修周轉天數與戰時優先權,並把在地維修列入談判。
- 工業合作談判預備可信的在地產能方案,英國抵換政策可作為國際先例。
- 盡職調查增列零組件來源比例、授權可否單方終止、模型與雲端的第三方約束。
- 關鍵設施韌性把斷網自持天數寫成可驗證門檻,並與偽裝、分散、誘餌並列規劃。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #31,涵蓋每日情報 2026-10-28、10-29、11-02、11-03、11-04(共 5 份,10-30 至 11-01 無資料)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Stars and Stripes、DefenseScoop、Air & Space Forces Magazine、Australian Defence Magazine、Soldier Systems Daily、Naval News、The Defense Post,美國政府問責署(GAO)、英國政府,以及 Lockheed Martin、Saab、Textron、Anduril 等公司新聞稿與財報說明。
- 圖 1 至圖 3 之數字依公開報導轉述,標示「待驗證」:圖 1 的募資、創投與合約為不同口徑的產業統計,僅示意量級;圖 2 為媒體整理的部署天數,海軍不認證紀錄;圖 3 依 GAO 報告公開版本。
- 本期另須註記:原始彙整把福特號 326 天、McFaul 號、Spruance 號的天數寫為「維修天數」,經查原文為部署天數,McFaul 號為 333 天、Spruance 號為逾 340 天,本文已校正;英國抵換政策原寫「一律 100% 等值在地投資」,已依英國政府公告改為逐案適用、100% 為預設;MV-75 損失金額、印太司令部演習與 Nellis 實驗的部分數字未見一手來源,未採用或已標註待驗證。「量產的開關在買方」「再整備產能」「缺席訊號」為本刊之延伸推論,非任一來源之原始結論。
- 影像:航艦艾森豪號於諾福克海軍造船廠乾塢 — 美國海軍/MC3 Sarah Horne,2014。美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
目前無更正。發現錯誤者將於此載明日期與內容。