撐到第十輪齊射:嚇阻改看產能,攔截彈降價下沉到班兵,瓶頸移到整合年數
美國陸軍協會年會(AUSA 2026)這一週,國防論述的主語從「性能」換成了「產能與整合」。 代理陸軍部長宣布要辦一場「製造競技」,對供應鏈做壓力測試,看它在哪裡斷;Lockheed Martin 為長程導引火箭與精準打擊飛彈新增一家固體火箭發動機供應來源; 一篇評論主張,嚇阻要看工業能不能撐到「第十輪齊射」。 同一週,攔截彈的低價化從愛國者層一路下沉到班兵瞄具,但真正的瓶頸改在彈量與「把射手串成網」所需的年數; 自主作戰出現軍團分工,軟體開始以「驗收的成果單位」計價;臺灣也出現在美國陸軍無人機與反無人機快速採購框架的簽署名單上。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸產能即嚇阻:瓶頸從整機推向次級零組件與火箭發動機
10 月 12 日 AUSA 開幕式上,代理陸軍部長 Adam Telle 宣布陸軍將舉辦第一屆「製造競技」(Manufacturing Rodeo), 把陸軍自有的兵工體系與民間製造網路一起拉進來做壓力測試,目的就是看供應鏈在哪裡斷。 據報導活動預定 2027 年初舉行;評選方式、經費與參加條件,目前公開的細節很少〔待驗證〕。 同一時期,陸軍也持續調整獲得組織,減少投資組合獲得主管與計畫管理辦公室之間的層級。
學理端的呼應來自 War on the Rocks 10 月 13 日刊出的〈打造撐過第十輪齊射的兵工廠〉。 作者 Kevin Czinger 認為,長期衝突的後段比的不是戰術,而是工業:能不能補彈、挨打後重建產能、快速改版武器。 他的論點是關鍵彈藥交期動輒 2 至 4 年,硬模具產線把資本鎖死在單一設計上; 替代方案是由政府持有資格標準、可分散生產的數位工廠網路,設計檔要「像武器系統一樣防護」; 他認為在這種數位化網路之下,彈藥的瓶頸才會收斂到含能材料、尋標器與微電子。他建議徵求文件直接為「擴產轉換能力」與重建速率計分。 作者是積層製造業者 Divergent Technologies 創辦人,文中已揭露其商業利益〔觀點評論〕。
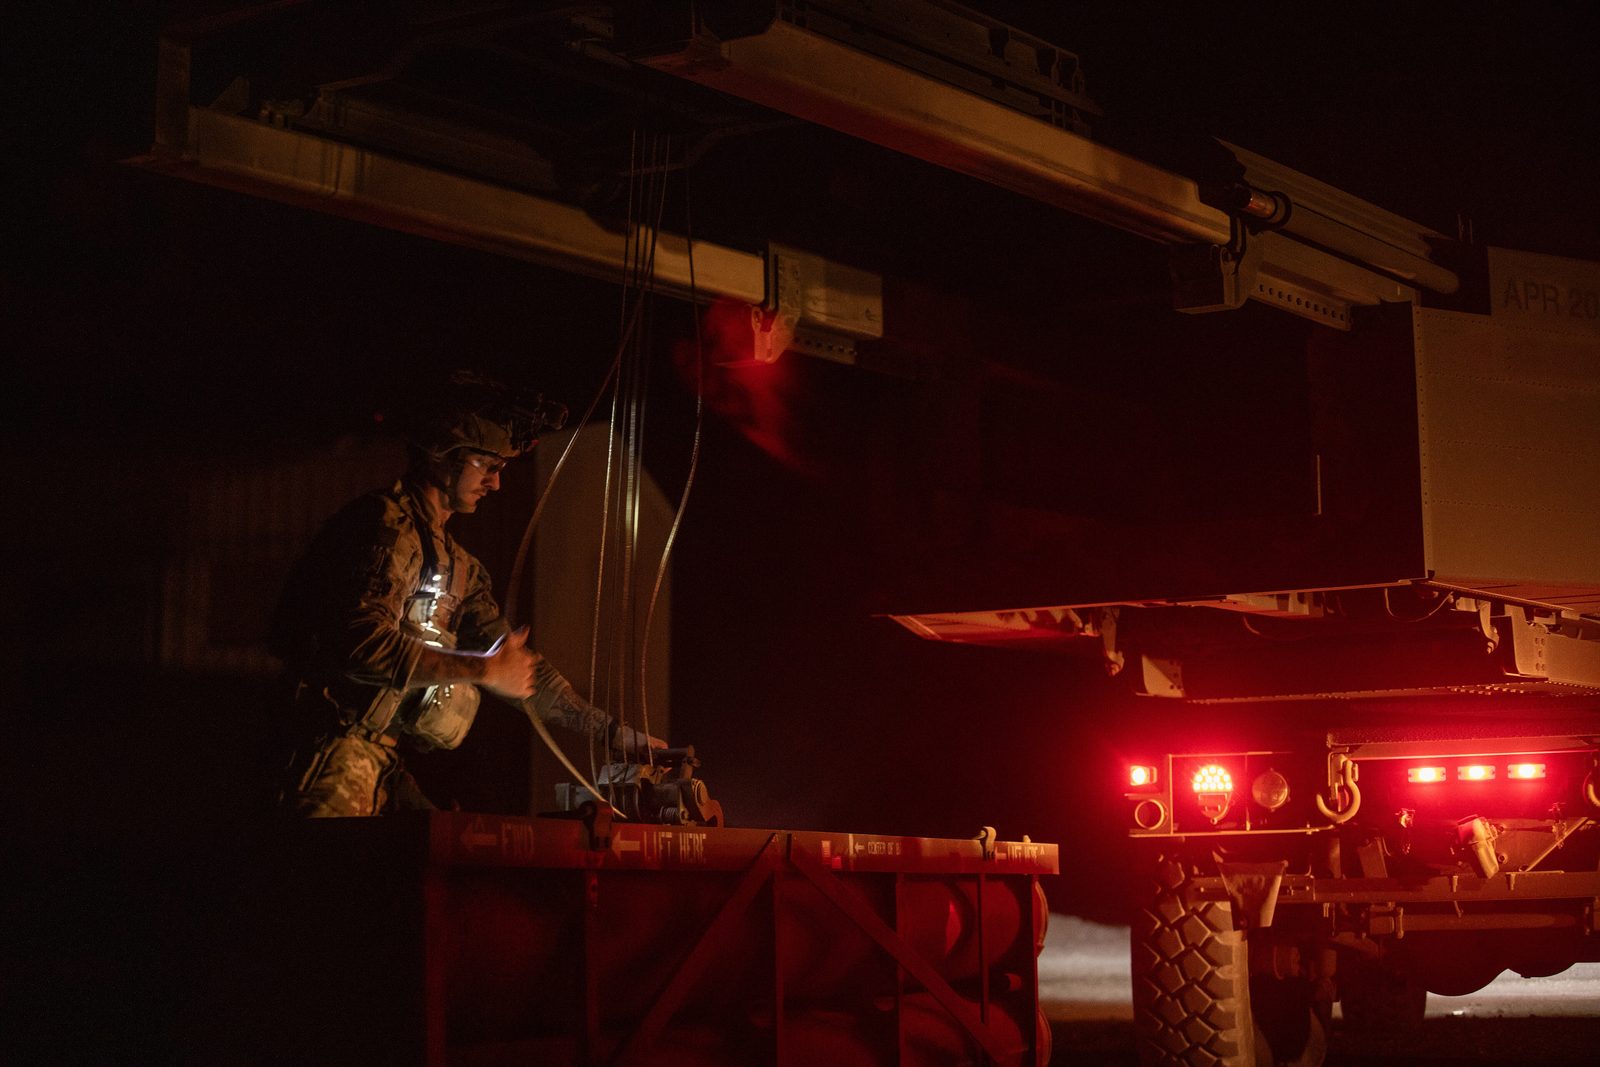
供應端的訊號在同一時段集中出現。Lockheed Martin 9 月公布,與 GM Defense 在 8 月 6 日簽約後, 8 月 28 日就收到第一批 PAC-3 MSE 殼體類零組件,只花 22 天;Lockheed 稱這類零件傳統上要數月到數年才能做出來。 不過雙方都沒說明這批零件佔整枚飛彈多少比例、後續數量多少〔廠商說法,待驗證〕。 10 月 13 日,Lockheed 與義大利 Avio 宣布策略合作:Avio 美國子公司將在維吉尼亞州的廠區, 為延程導引多管火箭(ER GMLRS)與精準打擊飛彈(PrSM)生產固體火箭發動機,須先完成認證才會投產; Lockheed 因此取得 Avio 對外供應產能的一部分,媒體多把它稱為新增的供應來源。 Avio 執行長表示已承諾投入逾 5 億美元擴建美國產能;財務條件與數量未揭露, 另有報導稱量產預計 2029 年初開始〔待驗證〕。據 Breaking Defense 報導,經過數十年整併,美國國內的固體火箭發動機主要由 L3Harris(Aerojet Rocketdyne)與 Northrop Grumman 兩家供應, 這是彈藥產業公認的咽喉點。
把這幾件事放在一起看:上一期本刊記錄補彈匣的錢分成次系統擴產、廠商自籌、政府多年約三路; 這一期新增供應來源的做法從尋標器延伸到火箭發動機,討論的重點也從「多花錢買更多」轉成產線能不能改做別的東西、次級零組件從哪裡來。 另一個值得注意的現象是,GM Defense、Rheinmetall、SIG Sauer 等廠商都在展場上把「產能」當成賣點, 國防工業基礎的敘事已經成為行銷語言,判讀時要區分廠商自述與合約證據。
對臺啟示:臺灣的海馬士彈藥與 PAC-3 MSE 交期受美方產能排序影響。Avio 協議屬於上游紓壓的訊號, 但量產時程與產能數字都未公開,現階段不宜據此調整交期預期。供應商盡職調查延續前兩期的「第二來源狀態」「產線共用度」, 本期再增「擴產轉換能力」與「次級零組件(含能材料、尋標器、微電子)來源」兩欄。 若參考「版本化設計檔、政府持有資格標準」的製造模式,設計檔本身就是新的攻擊面,竊取與資料竄改的防護要一併規劃。 相關火箭發動機技術資料受美國國際武器貿易條例(ITAR)管制,對臺移轉須逐案查核。
外部來源DefenseScoop:Telle 以製造競技找出供應鏈弱環 · Lockheed Martin:與 Avio 簽署固體火箭發動機合作協議 · War on the Rocks:打造撐過第十輪齊射的兵工廠
02 — 攔截彈與反無人機低價化下沉到班兵,瓶頸轉向彈量與整合年數
同一週,從飛彈防禦層到單兵,各個尺度都有「更便宜的攔截」登場。 飛彈防禦層,Anduril 10 月 12 日發表 Steelfin 模組化地對空攔截彈家族,公司表示正評估整合 10、18、21 吋三種直徑的推進器。 成本目標的報導說法不一:The War Zone 引述具名主管,PAC-3 等級的型號以「不到一半的成本」提供約八成的 PAC-3 MSE 任務能力; Breaking Defense 則寫目標單價約為 PAC-3 MSE 的三分之一,而 The War Zone 報導中的「三分之一」是拿來和 SM-2 比較。 本文採兩家交集的「不到一半」。這些都是公司目標而非合約價格,飛行測試排在 2027 年, 是否參與陸軍「未來攔截彈」競標,公司未證實〔廠商說法,待驗證〕。 同週另有 CHAOS Industries 的 VESPID 被媒體歸入「低成本攔截彈遊行」,規格與單價未見公開〔待驗證〕。
戰術層,Mountain Horse Solutions 取得陸軍全球戰術前緣獲得處(G-TEAD)第二筆其他交易協議(OTA)訂單,繼續交付 FD-1 攔截無人機。 FD-1 針對第 1 至第 3 類以上無人機,兩分鐘內可完成架設升空、一人操作,每一次接戰都須由人員授權; 公司未公布數量與合約金額。 G-TEAD 的模式是每輪評估後快速回饋改版,目標在 180 天內從評估走到能力轉移。
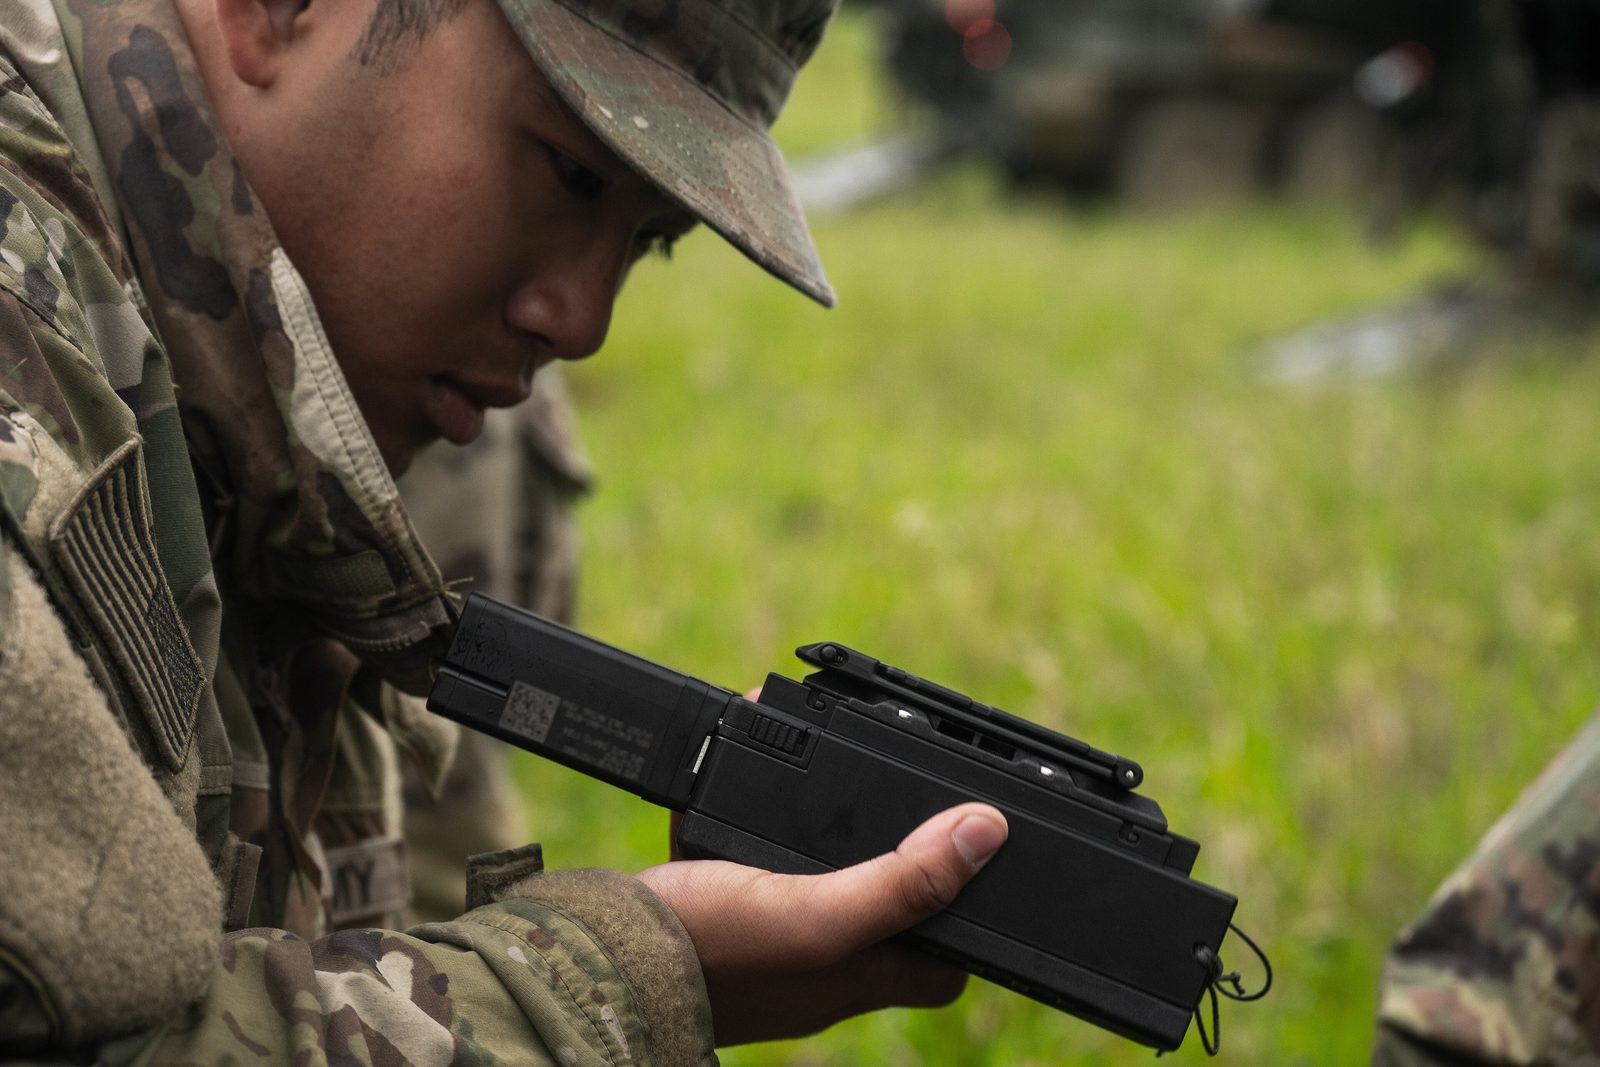
班兵層,SIG Sauer 在 AUSA 發表 XRAY9-CUAS 光電瞄具:內建短波紅外線雷射測距,量測目標距離、速度與方向, 以客製分劃搭配動態瞄準解算,公司標示有效接戰距離約 300 碼、重量約 24 盎司〔廠商規格,待驗證〕。 同週還有 Northrop Grumman 與 Barrett 合作的 25 公釐近炸引信肩射精準榴彈、以色列 Elsight 以行動網路基地台比對 GPS 來偵測定位欺騙的模組, 以及 Rheinmetall 的肩射 40 公釐多用途步槍〔部分規格與精度未揭露,待驗證〕。
瓶頸在另一頭。Breaking Defense 轉述波蘭武裝部隊作戰指揮官 Nowak 在座談中的說法:整合式防空的地面與空中組成部分,還需要 3 至 4 年才能到位〔記者轉述,單一來源,待驗證〕。 把兩端並讀,本期的新結論是:供給端的選項正在爆炸,需求端的整合卻以年計。「買得到射手」和「把射手串成網」是兩件事。 另有一篇投書主張,無人機的訓練耗損應計入採購量,這是「數量乘以成本」的另一個面向〔觀點評論〕。
對臺啟示:反無人機與攔截彈採購應同時規劃「每次攔截成本」與「整合時程」,並在驗收條款要求干擾環境下的實測證據。 以行動網路基地台輔助定位的方案,在灘岸與城鎮作戰情境依賴基地台存活,只能補充慣性導航與視覺導航,不能取代。 以色列系統的原產國與輸出許可路徑和美系不同,美系光電產品則須確認出口管制分類。 本節多數規格、單價與數量來自廠商新聞稿,尚未經獨立驗證。
外部來源The War Zone:Anduril 發表 Steelfin 模組化地對空飛彈家族 · Soldier Systems Daily:FD-1 取得 G-TEAD 第二筆訂單 · Soldier Systems Daily:SIG Sauer 發表 XRAY9-CUAS
03 — 自主作戰指揮鏈、軍團分工、技能層,軟體按驗收成果計價
前兩期本刊記錄自主作戰升格為建制,以及瓶頸卡在整合與授權。本期的新增是,指揮鏈第一次被完整列出。 陸軍把原未來與概念司令部(FCC)改編為三星級的未來與自主系統司令部(FASCOM),負責跨作戰功能整合自主能力,初期聚焦軍團層級; Fort Rucker 定為無人機系統卓越中心。五個單位各試一種自主編隊:第 1 軍團試自主火力連與自主水運連, 第 3 軍團試自主裝甲偵察連,第 5 軍團試自主破障連,第 18 空降軍團試空中情監偵與空運連, 第 8 軍團則試有人與無人旋翼機協同。各軍團將測裝備、驗戰術,並提出自主任務剖面的建議。
頂層方面,上期報導的四星自主作戰司令部籌備持續推進;據報導特種作戰司令部另設自主作戰特遣隊〔待驗證〕。 技能層的變化更貼近部隊:特種部隊開始訓練士兵在野外依任務、敵情與地形自行改寫機器人設定。 海軍的航艦打擊群也首次帶著無人水面艇出航〔待驗證〕。
軟體端出現新的計價方式。Bridge Defense 透過國防部首席數位與人工智慧辦公室(CDAO)的 Tradewinds 採購平台, 取得一年期、首年訂購額度上限 6,300 萬美元的 CodeBridge 協議,初期支援特種作戰司令部。 它以固定價格的「能力單位」下單,每一單對應一項具體成果,例如一個新的任務應用或一條打通孤立資料的整合, 每一單位最後落在政府驗收的軟體,而不是投入的工時〔上限金額非保證支出〕。 同期還有國防部的網路安全沙盒「Gatekeeper」預定啟用,目標把軟體核准從數月壓到數分鐘, 以及一項以「謹慎授權」引入網路防禦 AI 代理的首批合約〔兩者細節未取得全文,待驗證〕。
把三層連起來看:上期指出瓶頸在授權層,本期的「驗收增量計價」與「核准加速」正是合約與流程上的回應。 軟體優先由敘事、合約證據,再往前推到計價單位。AI 目前負責「看」與「找」,決定仍留給人。
對臺啟示:臺灣的軟體類標案多以人月計價,可參考「依驗收成果單位計價」, 但須同時寫清楚每一單位的驗收標準與資料所有權。國軍無人載具的作戰概念,可拿美軍第 1 軍團的自主火力與水運編隊當對照組 (此為本刊推論,原始報導未提臺灣)。開放架構應寫成評分項,例如介面開放程度、第三方軟體接入條件,而不是附帶說明。 軟體准入加速與 AI 代理進入網路防禦,會擴大提示注入、供應鏈與權限濫用的攻擊面,驗收要含對抗性測試與撤銷授權機制。
外部來源DefenseScoop:陸軍新自主司令部由三星將領領導 · Federal News Network:陸軍成立自主作戰測試編隊 · Soldier Systems Daily:Bridge Defense 取得 CodeBridge 協議
04 — 臺灣錨點無人機快速採購框架與共產備忘錄,政策風險成為情境變數
本刊前三期的臺灣相關訊號多屬間接推論,本期首次出現與臺灣直接相關的事件。 美國陸軍的無人機與反無人機「採購市集」(Marketplace)框架,讓盟國在預先議定的合約上訂購預先核可、標準構型的品項: 陸軍事先完成技術移轉核准、行銷許可與對外揭露審查,發價書(LOA)標準化並可自動產生。 據陸軍新聞稿,這個框架由 9 個歐洲夥伴簽署意向書起步(陸軍稿指 6 月巴黎 Eurosatory 展,另有報導稱 3 月啟動,起始時間說法不一),AUSA 期間又有 8 國加入。 依陸軍公共事務單位公布的名單,累計 29 個夥伴,名單中包括臺灣,另有南韓、日本、新加坡、泰國、澳洲等; 也有媒體報導總數為 33 國,各方計算口徑不一〔待驗證〕。臺灣的簽署日期、可選品項與首批訂單均未揭露。
產業端,AeroVironment(AV)與臺灣的雷虎科技在 AUSA 期間簽署合作備忘錄: 先評估把可容納多枚 Switchblade 的發射器整合到雷虎無人水面載具上的技術可行性, 並探討運用臺灣產業產能,進行未來無人機的共同生產與共同開發。備忘錄未見金額與時程。 AV 去年 9 月已與中科院簽署無人機共同開發、生產與維保的合作備忘錄,屬工業合作(抵換)架構的一部分; 雷虎的聲明也提到國軍已採購 Switchblade 300。
政策端,War on the Rocks 在兩天內刊出兩條對立的對臺路線:一派主張美國的對臺援助應保留調整空間; 另一派主張多談「動武的軍事代價」、少談臺灣地位,並反對把軍售當籌碼〔觀點評論〕。 再加上美國國會議員談到期中選舉可能改變軍援節奏,美國承諾的政治可逆性成為採購情境的變數。 同一期,美軍對關鍵礦物的盤點也提醒:要進入美軍供應鏈,零組件須溯源到原物料層,稀土磁鐵、馬達、電池芯是卡點。
採購市集解決的是「案件製作耗時」;它會不會改變產能排序,陸軍新聞稿沒有談。 本刊判斷,交期最終仍取決於產能,行政放行不等於交付(本刊推論)。
對臺啟示:若採購市集模式擴大,代理商的角色可能由「原廠進口」轉向政府對政府案的在地整合、維保與訓練; 市集品項是美方預先核可的構型,客製空間有限。AV 與雷虎的合作若落地,Switchblade 相關元件仍受 ITAR 管制, 在臺共產須另簽技術協助協議或製造授權協議〔待驗證〕。採購時程應對美國政治週期做情境規劃, 零組件供應商則應提前建立原物料溯源文件。
外部來源Soldier Systems Daily:陸軍於 AUSA 舉行無人機採購市集國際簽署儀式 · Naval News:AV 與雷虎簽署在臺整合與共產備忘錄 · Military Times:陸軍無人機採購市集擴大
05 — 成本不對稱戰略防禦的交換比,與基地生存性的政治面
「數量乘以成本」的算術,本期從戰術層延伸到戰略層。War on the Rocks 10 月 15 日刊出物理學者 Frederick Lamb 與 Laura Grego 的評論, 認為「金穹」(Golden Dome)飛彈防禦的天基攔截器在技術與財務上都不可行:現代固體燃料彈道飛彈的推進段不到三分鐘, 留給攔截的窗口極短;依他們的情境估算,要攔截約 200 秒內從同一地區發射的 4 枚洲際彈道飛彈,約需 2.4 萬枚在軌攔截器, 若是 10 枚潛射彈道飛彈齊射,至少要 6 萬枚。他們套用的是 2003 年美國物理學會研究發展出的分析架構,2012 年美國國家研究委員會與 2025 年美國物理學會的研究也採用同一架構;兩位作者立場偏向軍備管制〔觀點評論,待驗證〕。 官方時程則是天基攔截器已進入原型開發,預定 2027 年飛行展示、2028 年整合進金穹架構。
同一篇評論也提到,美國 70 年來在飛彈防禦上的投入已逾 5,000 億美元(2025 年幣值),而國會預算處對金穹戰略部分約 1.2 兆美元的估計,作者認為仍屬低估〔待驗證〕。 另一端則是低成本進攻:陸軍擬增第三款「輕型」巡弋型消耗性彈藥,即將發出資訊徵詢〔待驗證〕。 低成本進攻與高成本攔截在同一週並列,交換比的問題已經不只是戰術層的事。
基地生存性也有政治面。War on the Rocks 另一篇專家評估指出,波灣地主國擔心因美軍駐留而遭報復,日本則認為戰前與美方的諮商不足; 上期本刊記錄的 B-1B 撤出英國 Fairford 基地,也屬同一問題〔部分內容為會員限定,僅用公開段落〕。 第 01 節「撐到第十輪齊射」的論點在這裡得到呼應:能不能承受持續消耗,本身就是嚇阻的一部分。
對臺啟示:反飛彈不能只靠攔截彈數量,必須搭配分散、欺敵與快速修復。 若基地與港口擋不住低成本飽和打擊,盟邦與民意的支持本身就會成為弱點。 評估高單價攔截系統時,應同時試算「對手每一次攻擊的成本」與「我方每一次攔截的成本」,並把跑道、港埠與雷達站的快速修復能力列入規劃。
外部來源War on the Rocks:金穹在技術與財務上不可行
06 — 時間尺度供給端以天計,整合端以年計
把本期出現的時間數字排在一起,落差一目了然:零組件交付可以壓到幾週,快速採購以半年為目標, 但火箭發動機的新增供應來源要等認證與建廠,關鍵彈藥交期以年計,防空體系的整合更要 3 到 4 年。
07 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 採購市集與臺灣——臺灣的簽署日期、可選品項、首批訂單;AV 與雷虎的備忘錄是否升級為技術協助或製造授權協議;市集是否出現產能排序規則。
- 自主建制與預算授權——四星自主作戰司令部的國會核准路徑、FASCOM 自主系統採購預算、各軍團編隊的實際規模;Gatekeeper 沙盒的實際成效。
- 撥款與持續決議——持續決議對新起案與偵察機量產的影響,12 月關卡的走向。
- 火箭發動機與彈匣多源化——Avio 協議的產能與時程、製造競技的評選機制、Steelfin 與 VESPID 的單價與射程是否出現測試證據。
- 對臺政策路線與美國政治週期——期中選舉對軍援與對臺軍售的影響;兩條對臺路線是否進入國會或行政部門用語。
- 金穹的觀點張力——天基攔截器可行性辯論、2027 年飛行展示、輕型巡弋彈藥的資訊徵詢與初選。
- AI 在作戰迴路的授權邊界——網路防禦 AI 代理的得標廠商、11 月致命性自主武器的國際談判。
08 — 對臺採購啟示可操作要點
- 供應商盡職調查在「第二來源狀態、產線共用度」之外,新增擴產轉換能力與次級零組件來源(含能材料、尋標器、微電子)。
- 美系彈藥交期以產能排序保守評估;上游紓壓訊號(第二來源、新供應商)在量產與認證時程公開前不調整預期。
- 反無人機與攔截彈招標同時評每次攔截成本與整合時程,驗收要求干擾環境實測;廠商新聞稿規格一律另行驗證。
- 軟體類標案可試行依驗收成果單位計價,同步寫清驗收標準、資料所有權,以及對抗性測試與撤銷授權機制。
- 預判政府對政府快速採購擴大,代理角色轉向在地整合、維保與訓練;在臺共產案預先準備出口管制授權與原物料溯源文件。
- 高單價攔截系統的評估納入交換比與快速修復,基地與港口的分散、欺敵與修復能力和攔截彈數量同等重要。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #28,涵蓋每日情報 2026-10-13 至 2026-10-17(共 5 份)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、DefenseScoop、Defense News、Military Times、Federal News Network、The War Zone、Naval News、The Defense Post、Soldier Systems Daily(含美國陸軍公共事務新聞稿轉載),以及 Lockheed Martin、Anduril、SIG Sauer、Mountain Horse Solutions、Bridge Defense、AeroVironment 等公司新聞稿。
- 圖 1 至圖 3 之數字依公開報導轉述,標示「待驗證」:圖 1 的 PAC-3 MSE 單價為公開估計,Steelfin 一列依公司主管所述目標推算,非合約價格;圖 2 為評論作者在特定情境下的估算,非採購數量;圖 3 混合廠商自述、單位目標與單一來源報導。
- 本期另須註記:原始彙整中多則 Breaking Defense 內容僅取得摘要,本文已以其他公開來源校正可查得的部分。GM Defense 首批零組件為 2026 年 9 月公布,非 AUSA 當週新聞;採購市集的累計國家數各方說法不一(29 或 33)。「產能即嚇阻」「供給端以天計、整合端以年計」「計價單位」為本刊之延伸推論,非任一來源之原始結論。
- 影像:士兵裝填 GMLRS 火箭彈箱 — 美國陸軍/Sgt. Jamie Robinson,2024;穿戴式反無人機裝置測試 — 美國陸軍/Spc. Elijah Magana,2025。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
2026 年 11 月 7 日更正。本文發布後回到原始來源逐句查核,下列各處與原文不符或證據不足,已修正:
一、Steelfin 成本目標:原文把「約為 PAC-3 MSE 的三分之一」與「不到一半成本、約八成能力」並列,並據此在圖 1 推算兩列。兩家媒體說法衝突:The War Zone 引述具名主管,PAC-3 等級型號是「不到一半成本、約八成任務能力」,另一處的「三分之一」是與 SM-2 比較。正文已交代衝突,圖 1 改為只採「不到一半」。推進器尺寸原寫「分三種,對應 PAC-3、THAAD、SM-3 Block IIA」,原文是公司正評估整合三種直徑,對應關係已刪除。
二、FD-1「第二批 385 架」:查無出處,原文明寫數量與合約金額未揭露,已刪除。
三、GM Defense 零組件:「Lockheed 表示無法保證特定交期」在 Lockheed 新聞稿與相關報導中均查無此句,已刪除;「過去通常要數月以上」改為 Lockheed 原文的「傳統上要數月到數年」。
四、Avio「成為第二來源」:Lockheed 新聞稿未用此詞,原文是取得 Avio 對外供應產能的一部分,且須先完成認證才投產。導言、第 01 節與圖說已改為「新增供應來源」。
五、波蘭防空整合:發言者 Nowak 是波蘭武裝部隊作戰指揮官,不是空軍高層;「3 至 4 年」是記者轉述,指的是整合式防空的地面與空中組成部分。「八成注意力放在防空」一句一併刪除。
六、推論寫成斷言:「採購市集不解決產能排序,排隊仍是排隊」原文沒有談產能,已改為標明是本刊推論。導言「刻意把供應鏈壓到斷裂」改為原話的壓力測試、看它在哪裡斷。
七、用語與轉述精度:Czinger 的「瓶頸收斂到含能材料、尋標器與微電子」是在數位化網路的前提下,已補上條件;FASCOM 前身是未來與概念司令部(FCC);第 18 空降軍團是空中情監偵與「空運」連,不是運補;CodeBridge 原文是每一單位落在「政府驗收的軟體」,沒有談付款;XRAY9-CUAS 原文是客製分劃搭配動態瞄準解算,「前置量分劃」屬本刊詮釋,已改回原文;採購市集起步簽署者原文是「9 個歐洲夥伴」,起始時間各方說法不一;金穹攔截器數量估算套用的是 2003 年美國物理學會研究的分析架構,不是作者自建模型。
八、「Drone Crucible」演習及其終端與影像數字:查無公開報導,已刪除。
查核來源:各節「外部來源」所列連結,另加 Lockheed Martin 新聞稿(2026-09-17、2026-10-13)、美國陸軍公共事務新聞稿(2026-10-14、10-15)、Bridge Defense 新聞稿(2026-10-15)與 Breaking Defense(2026-10-12、10-14)。