每一發多少錢,寫進了評分表:Reaper 後繼的千萬美元之爭、撥款節奏折扣,與首度被證實的太空武器
「打一架無人機不該花掉比它貴好幾倍的攔截彈」,這句話本刊已經寫了好幾期,但一直停在論述與事後統計。 這一期,美國空軍一份反無人機砲系統的市場徵詢,把「每次接戰成本」「彈匣深度」「飽和來襲處理」逐字列進評估基準—— 成本對稱第一次變成可以打分數的條款。同一週,Reaper 的兩家後繼競標者各自喊出約 1,000 萬美元的單價, 但負責低成本無人機的自主作戰群,預算請求與國會實際寫下的數字相差五十倍以上:技術與價格都已就位,卡住量產的是撥款節奏。 空軍部長則在年會開幕演說中首度公開證實,美國已在軌道上部署太空控制武器。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸每次接戰成本,第一次成為評分基準
9 月 3 日,美國空軍生命週期管理中心(AFLCMC)發出「地基中口徑砲武器系統」的市場徵詢, 為海外基地尋找 20 至 50 公釐等級的防空砲,對付無人機與巡弋飛彈,回覆期限為 10 月 9 日。 徵詢本身不稀奇,稀奇的是它的評估清單:齊射殺傷機率、斜距、接戰高度之外, 「每次接戰成本(Cost Per Engagement)」「彈匣深度(Magazine Depth)」與「飽和來襲處理(Raid Handling)」 被並列為正式基準,並直接要求在彈藥性能與彈藥成本、砲系能力之間取得平衡, 不得讓每次接戰成本升到「無法持續」的水準。
本刊過去幾期談「成本對稱」,引用的多半是官員發言或戰後統計。 這是本刊第一次看到「數量乘以成本」的框架被逐字轉譯成徵詢文件的評估項目—— 它不再只是一個觀點,而是廠商必須填表回答的欄位。
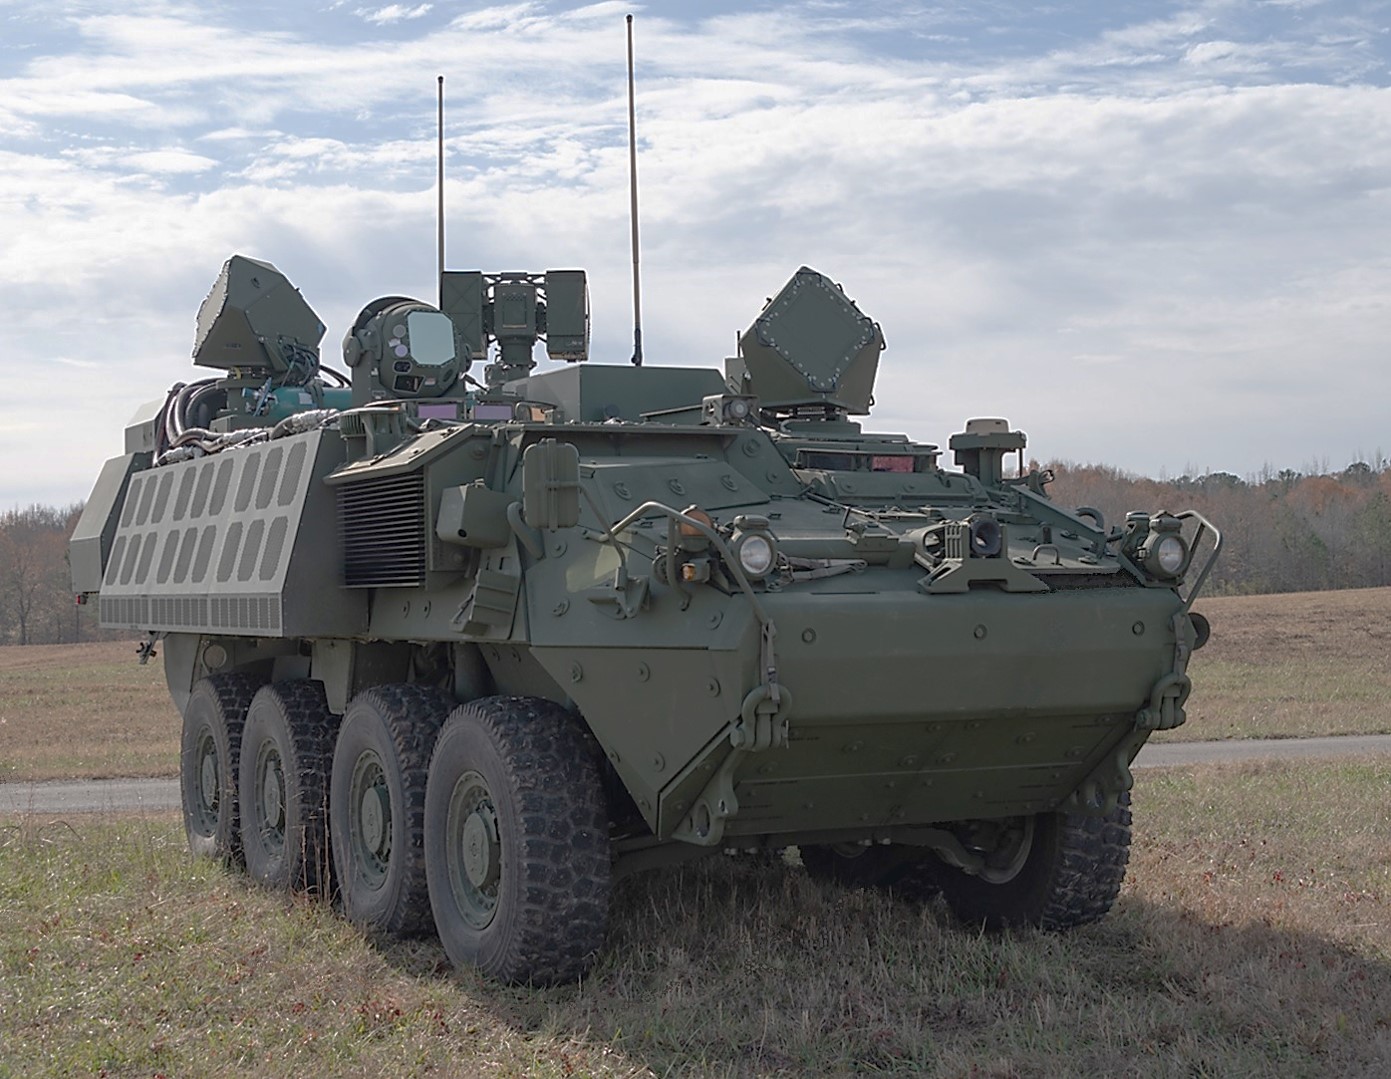
同一週,分層防禦的三個環節同時從原型走向量產。效應器端,陸軍把「持久型高能雷射」(E-HEL) 的首份量產合約授予 AeroVironment,據公開報導總值約 4.65 億美元,採購數十套 30 千瓦級 LOCUST 雷射系統, 可整合於聯合輕型戰術車與步兵班用車,並被稱為美軍史上第一份定向能武器量產約; 它主打的正是每發成本遠低於動能攔截、不綁單一載台。 攔截彈端,陸軍「間接火力防護能力第二增量」(IFPC Inc 2)的第二攔截彈競標收斂為兩隊—— Lockheed Martin,以及 Boeing 與 Anduril 的聯隊,Rafael 美國子公司出局。 指管與協調端,聯合跨機構特遣隊 401(JIATF 401)舉辦第二屆反無人機峰會, 據報導聚集 75 個機關、逾 200 名主管,並推動多基地的定向能試點。
威脅端的印證同期出現:伊朗衝突暴露美軍基地面對多域同時來襲時的防空缺口; 烏克蘭 Fire Point 的反彈道飛彈計畫,則把「烏克蘭速度」列為選商第一準則。 雷射(供電即彈匣)、中口徑砲(便宜的彈藥、深的彈匣)、低成本攔截彈,三路並進, 各自解決成本曲線上的不同區段。
對臺啟示:臺灣的反無人機與基地防空招標,可以直接參照這份徵詢的評估架構—— 把每次接戰成本、彈匣深度、飽和來襲處理、齊射殺傷機率列為可量化的評分項,而不是只寫射程與偵測距離。 評估此類系統時另須並列三項:國際武器貿易條例(ITAR)含量、彈藥與供電的在地產能,以及指管資料權利的歸屬。 雷射、砲、攔截彈三路並進的組合,也提供了分層防空預算配置的具體對照。
外部來源Defense News:空軍徵詢海外基地防空砲 · DefenseScoop:陸軍授予 AeroVironment 雷射武器量產約 · Breaking Defense:IFPC Inc 2 攔截彈收斂為兩隊
02 — 無人機Reaper 後繼的千萬美元之爭,與撥款節奏折扣
上一期本刊記錄了空軍因 MQ-9 在伊朗戰役中的戰損而啟動「大量模組化飛機」(MMA)案。 這一期,競標者現身了,而且是兩家同時。 General Atomics 公開全新設計 Wildfire,據報導可掛載四枚 LRASM 反艦飛彈、 以半自主方式控制多達百架編隊;四天後,Swarm Aero 公開雙機身的 Gamera, 翼展約 72 呎、宣稱無空中加油航程 9,000 浬、七個掛點,並自帶 Legion 自主套件。 兩家都宣稱可以壓在 MMA 設定的約 1,000 萬美元載具價以下,而全配 Reaper 的公開報導價位在 3,000 萬至 5,000 萬美元之間。
同一條價格曲線上還有兩個資料點。Lockheed Martin 的臭鼬工廠為匿蹤無人機 Vectis 追加四架原型, 並以「最少工裝的定位式組裝」——主管自己比喻為「組 Ikea 家具」——宣稱在許多環節把組裝工時砍掉約 80%, 瞄準約 2,000 萬美元的協同作戰飛機(CCA)價位,首飛訂在 2027 年。 彈藥端,空軍特種作戰司令部在非洲實戰首用 Leidos 的 AGM-190A Havoc Spear 小型巡弋飛彈之後, 表示希望把它裝上「每一種」平台;據報導其低率初產單價約 60 萬美元,Huntsville 廠宣稱年產能可達 15,000 枚。 工時削減與年產能都是廠商宣稱,且集中在空軍年會前後發布,評估時應打上行銷週期的折扣〔待驗證〕。
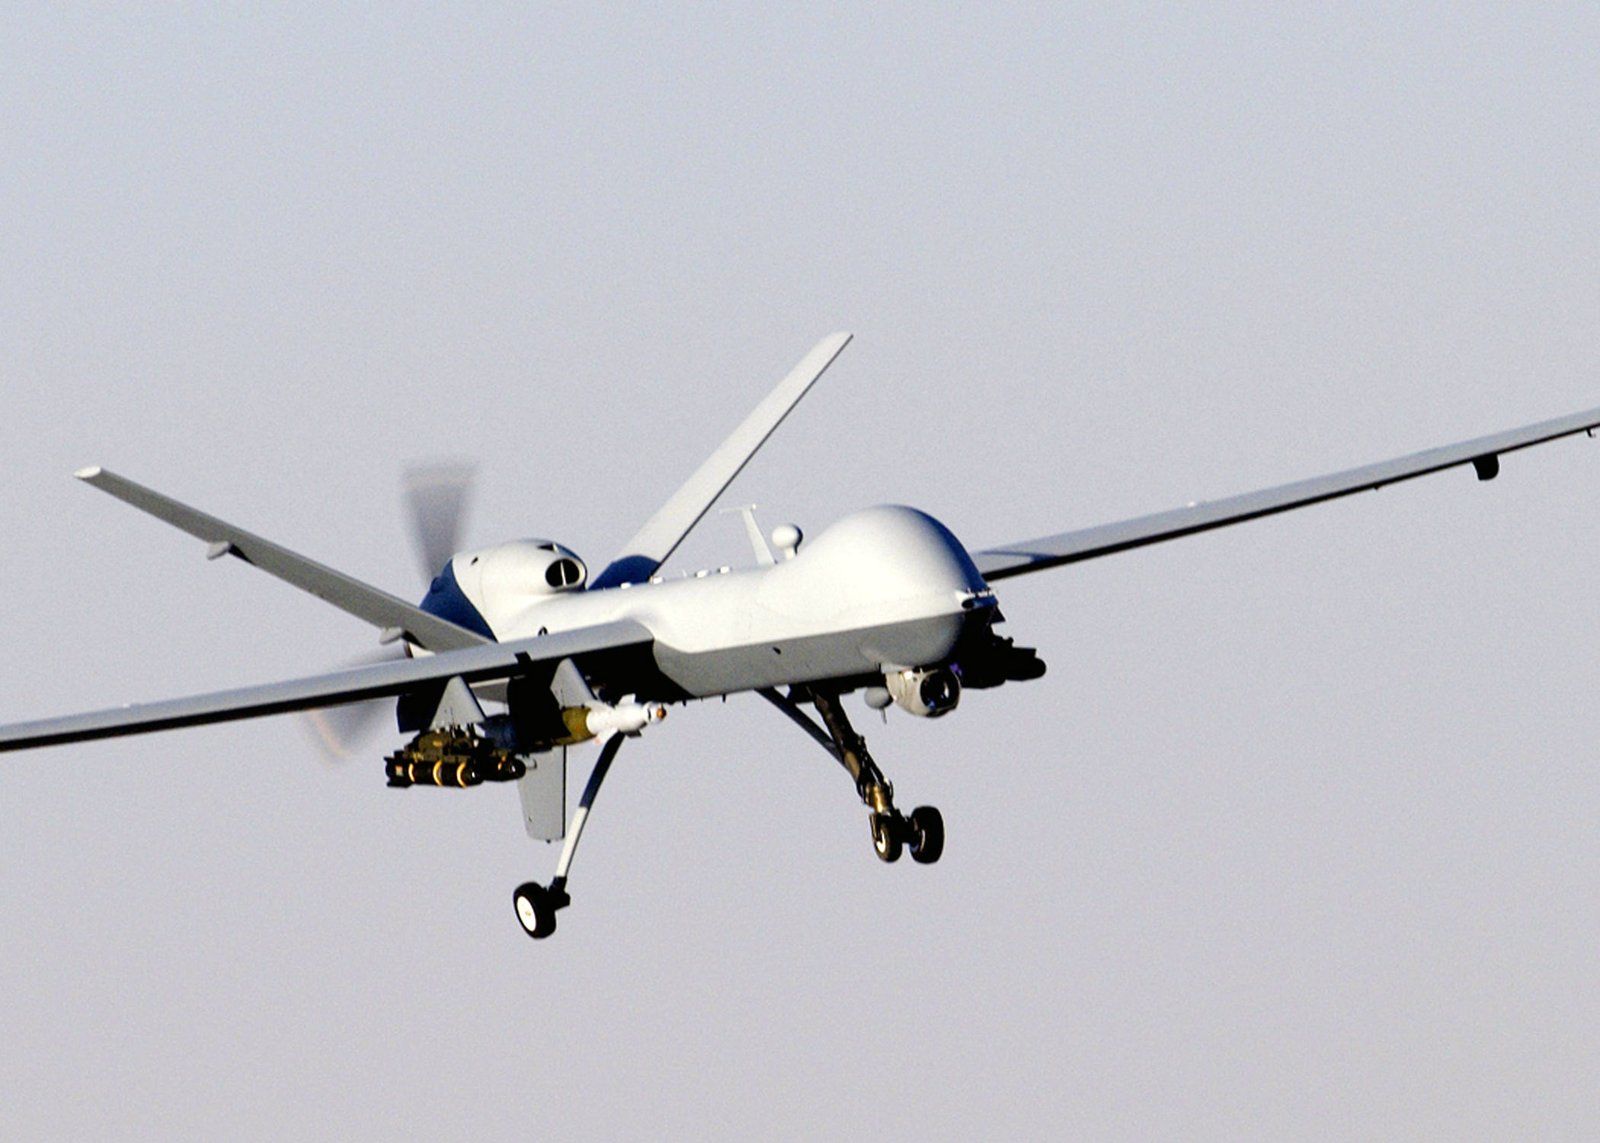
然而價格就位,不等於量產就位。負責低成本可消耗無人機的國防自主作戰群(DAWG,由原 Replicator 計畫改組而來), 其主任在同一週公開表示擔憂:若經費中斷,「動能」可能就此熄火。 據公開報導,DAWG 在 2027 財年的請求約 546 億美元,而本財年實際只拿到約 2.26 億美元; 眾議院軍事委員會、參議院軍事委員會與眾議院撥款委員會,各自在帳面上寫下的都是 10 億美元。 在持續決議(CR)把國防預算凍在前一年水準的情況下,請求與可用預算之間可能相差五十倍以上。
本刊的「數量乘以成本」公式,前幾期已陸續加上維保通過率、時間折舊與環境韌性折扣。 這一期要再加一項:撥款節奏折扣。多家廠商同時押注低價可消耗、而撥款在持續決議下卡關, 意味即使技術成熟、單價達標,量產能否落地仍由國會的時程決定。 對評估者而言還有第二個陷阱:Wildfire 與 Gamera 喊出幾乎相同的單價, 宣稱單價與決標單價之間的落差,才是真正要追蹤的數字。
對臺啟示:MQ-9B SeaGuardian 為對臺軍售品項,Reaper 去昂貴化的路線, 直接關係到臺灣未來長航時無人機的可負擔量與存活率,應持續追蹤 MMA 的決標單價與交付時程。 更一般的教訓是:連美國本土的低成本無人機量產都受撥款節奏牽制,倚賴對外軍售產能盤的臺灣, 在規劃交付時程時應把美方的預算週期列為獨立風險項,不宜以廠商發表會的時程外推。
外部來源Breaking Defense:General Atomics 公開 Wildfire · Breaking Defense:Swarm Aero 公開 Gamera · Breaking Defense:DAWG 主任警告經費中斷
03 — 太空首度被官方證實的在軌太空武器
9 月 14 日,空軍部長 Troy Meink 在空軍協會(AFA)年會開幕演說中表示, 太空軍「現已擁有在軌的太空控制武器,能保護聯合部隊免於敵方的敵對行動」。 據多家媒體報導,這是五角大廈官員首度公開證實美國在太空部署武器。 Meink 拒絕透露類型、數量與發射時間;太空軍發言人其後說明,「太空控制」涵蓋動能與非動能手段, 可用於干擾、降級或摧毀,攻守皆有。記者追問下,這段措辭被形容為「經過深思熟慮」——換言之,公開承認本身就是訊號。
這項揭露與本期另一組對照放在一起讀,意義更清楚。Lockheed Martin 獲澳洲 AIR6500 第 2B 階段合約, 據公開報導約 13.2 億澳元(約 9.5 億美元),強化一體化防空反飛彈的聯合空戰管理系統; 同期 War on the Rocks 一篇分析則指出,沙烏地、土耳其與巴基斯坦之間的防務公約宣示強、整合弱, 三方裝備血緣分歧、互操作需要數年,過度承諾而交付不足,反而可能削弱嚇阻、誘發誤判。 兩者合看的結論是:嚇阻的信譽繫於可信的整合能力,而不是政治宣示。 太空控制武器的揭露,則把同一套邏輯從地面與空中延伸到了軌道上。
證據強度限定〔待驗證〕:武器的類型與數量均未公開,目前僅有官員聲明; 「揭露即嚇阻訊號」與「嚇阻邏輯延伸至太空層」屬本刊的綜合推論,非任一來源的原始結論。
對臺啟示:太空是印太地區情報監視偵察、定位導航授時與衛星通訊的致能層。 反太空能力公開化之後,臺海衝突下的衛星鏈路更可能成為優先干擾或打擊的對象—— 這為無衛星導航(GNSS-free)與抗干擾通訊的剛性需求,再添一條戰略層的佐證。 採購評估應假設衛星服務在衝突初期即可能降級,並把降級後的作戰能力列入驗收情境。
外部來源Air & Space Forces:Meink 揭露在軌太空控制武器 · DefenseScoop:Meink 證實太空軍已部署太空控制武器 · Breaking Defense:Lockheed 獲澳洲空戰管理系統合約
04 — 產業垂直整合的雙向延伸,與盟邦從買方轉為產方
整合層的集中,前兩期本刊談的是軟體:少數自主軟體供應商橫貫多個平台。 本期 Swarm 的 Legion、Textron 與 Merlin Labs 無人 Skycourier 所用的 Merlin Pilot AI、 Vectis 的協同作戰自主路線,延續了同一個圖像。新的資料點出現在硬體端: Pratt & Whitney 授權高速飛行器新創 Hermeus 產製 F100-PW-229 渦扇引擎, 即 F-15、F-16 部分機型與 Hermeus 自家 Quarterhorse 所用的引擎。據報導這是 Pratt 首度把 F100 授權給另一家美國廠商, 目的在為國防工業基礎增加一個合格的生產來源。對照 Hermeus 先前為 Quarterhorse 選用 Anduril 的自主核心, 這家公司同時往推進(硬體)與自主(軟體)兩個方向垂直整合。 (「雙向垂直整合」為本刊延伸推論;授權範圍與量產時程依官方新聞稿為準,細節待驗證。)
盟邦端,波蘭凱爾采的 MSPO 防衛工業展集中呈現了「從買方到產方」的轉型: 美國與波蘭於 9 月 9 日簽署 40 億美元的對外軍事融資(FMF)貸款保證,美方稱累計支持近 200 億美元; 華沙未說明用途,媒體推測可能用於再購 32 架 F-35,屬記者推論〔待驗證〕。 同期 MBDA 在波蘭擴大工業布局、波蘭與加拿大推進無人機合作,WB Group 發表 Warmate 30 遊蕩彈。 加拿大則與烏克蘭締結「百年夥伴」框架,以國防生產為核心共同製造無人機,並承諾經 JUMPSTART 機制 投入約 3.5 億(幣別依報導口徑不一,待驗證)採購防空攔截彈。
擴張的另一面是防守。歐洲航太安全與國防工業協會(ASD)在一連串可疑的火災與爆炸事件後, 呼籲防務廠商提高警覺,並要求產業、政府與安全機關密切合作監控破壞威脅; 歐洲官員愈來愈直接把矛頭指向莫斯科。實體與供應鏈破壞,已經從國安議題變成防工廠商的營運風險。
對臺啟示:波蘭模式可以濃縮為「FMF 融資工具加在地產能加雙邊協定」, 但臺灣同時受地緣與 ITAR 兩重約束,FMF 的可得性與共產深度都低於北約盟邦,照搬前應先界定可行的層級。 評估任何共產或授權產製案,須查技術資料移轉的授權層級與原產國合規; 高性能引擎等 ITAR 含量高的品項,第二來源授權雖有利供應連續性,對臺的可得性與再移轉仍受限制。 歐洲的破壞警訊則提醒:臺灣國防供應鏈(關鍵零件、海纜、能源)應同時納入實體與資安的雙重威脅評估。
外部來源Hermeus:取得 F100 引擎產製授權(官方新聞稿) · 美國國務院:美波簽署 40 億美元 FMF 貸款保證 · Breaking Defense:歐洲防工協會籲提高警覺
05 — 軍用 AI可課責性是效能的邊界條件
本期 War on the Rocks 兩篇出自一線實務者的文章,從相反的方向抵達同一個結論。 一位五角大廈文職戰略規劃人員拆解幕僚作業的五個階段,認為「分析」這一段最危險: 大型語言模型傾向附和使用者,會放大階層組織裡原本就存在的唯唯諾諾; 他主張保留可追溯問責的傳統符號式 AI,並警告一個學會說「是電腦做的」來卸責的政府,是良好治理的惡夢。
另一位前國務院反恐官員則從動能打擊端切入:據其文章,非洲司令部過去一年半停止公布打擊對象與傷亡, 法定的年度平民傷亡報告連續遲交;而加勒比海與東太平洋的對船打擊, 因為把對象一律歸類為恐怖組織成員、而非逐案評估,得出「零平民傷亡」的結果〔數字為單一作者引述,待驗證〕。 兩文的共同命題是:效能繫於可課責、可追溯、可衡量,而這個邊界條件只能由人類判斷維繫, 不能外包給模型,也不能外包給一紙分類。
對臺啟示:評估任何導入 AI 的指管、幕僚或目標獲得系統時, 「問責鏈可追溯性」與「反自動化偏誤、反附和」的設計,應與提示注入、資料投毒的抗性同列為模型安全驗收項, 而不是上線後才補的政策文件。
06 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- MMA 決標結果——Wildfire 與 Gamera 宣稱單價幾乎相同。追蹤實際決標單價與交付時程、 「可消耗」設計是否真能降低全壽期成本,以及撥款節奏是否延宕決標。
- 中口徑砲徵詢的回覆與後續——10 月 9 日截止。追蹤每次接戰成本等基準是否延續到正式招標文件, 以及其他軍種是否採用相同的評估語言。
- 太空控制武器的後續揭露——追蹤官方是否補充類型與數量、印太盟邦是否被知會, 以及中國與俄羅斯的太空行為是否因此調整。
- 臺灣特別預算的立法院審議——本刊對臺採購資金落地最關鍵的單一指標, 本期五份來源全期無新報導〔待驗證〕,續行追蹤。
- 對臺對外軍售積壓的結構化追蹤——對臺軍售線的最新實體報導仍停在 5 月下旬,停滯已近四個月。 本期的撥款節奏與波蘭 FMF 模式再次證明,「同一產能盤上的排隊順序」與「融資工具」都是可觀測的變數, 缺的仍是資料來源。
07 — 對臺採購啟示可操作要點
- 反無人機與基地防空招標,把每次接戰成本、彈匣深度、飽和來襲處理、齊射殺傷機率 列為可量化評分項,參照美空軍本期徵詢的評估架構。
- 在交付與量產時程評估中加入「撥款節奏折扣」:美方計畫的預算請求不等於可用預算, 倚賴對外軍售的品項應把美方預算週期列為獨立風險項。
- 對低價可消耗平台,追蹤宣稱單價與決標單價的落差;廠商於大型展會期間集中發布的產能與工時數字, 一律打上行銷週期折扣,待交付紀錄佐證。
- 假設衛星服務在衝突初期即可能降級,把無衛星導航與抗干擾通訊列為剛性需求, 並把降級後的作戰能力列入驗收情境。
- 共產、授權產製與含 AI 的品項,並列查核技術移轉授權層級、原產國合規、ITAR 含量、 問責鏈可追溯性;供應鏈評估同時納入實體破壞與資安威脅。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #23,涵蓋每日情報 2026-09-10 至 2026-09-16(共 5 份,09-12、09-13 週末無資料)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Soldier Systems Daily、Defense News、DefenseScoop、Air & Space Forces Magazine,以及美國國務院、Hermeus 等官方新聞稿。
- 圖 1 至圖 3 之金額與單價多為單一來源轉述或廠商宣稱,標示「待驗證」,以官方預算文件、決標公告與一手報告為準。
- 本期另須註記:「揭露即嚇阻訊號」「Hermeus 雙向垂直整合」為本刊之延伸推論,非任一來源之原始結論;波蘭 FMF 用途為媒體推測。均已於內文標記。
- 影像:Stryker DE M-SHORAD — 美國陸軍/Venetia Gonzales,2022;MQ-9 Reaper 飛行中 — 美國空軍/Staff Sgt. Brian Ferguson,2007。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
目前無更正。發現錯誤者將於此載明日期與內容。指正請來信 [email protected]。