彈匣見底,撥款卡關:伊朗戰耗 380 億美元之後,補庫要五年,對臺軍售在排隊
過去幾期,本刊談的是「每一發多少錢」。這一期,問題換成了「還剩幾發、多久補得回來、錢什麼時候到」。 美國國會預算辦公室估計,對伊朗作戰至 8 月初已耗資約 380 億美元,其中光是補回打掉的彈藥就要約 217 億; 國防部督察長則警告,關鍵彈藥出現「戰略庫存短缺」,補回需要至少五年。 補庫的合約與擴產宣示在同一週密集出現,撥款卻卡在持續決議;對臺約 140 億美元的軍售包,早在 5 月就因保留彈藥而暫停。 同期,無人機的瓶頸從「買不買得到」移到「價位帶」與「會不會用」,兩篇長文把解放軍高層清洗後的重建期視為對臺嚇阻的窗口, 國防工業的分析單位也從工廠上移到合約與股權。本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示; 內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸彈匣深度與撥款節奏,兩道限制同時收緊
先看消耗。美國國會預算辦公室(CBO)9 月發布的估算指出,截至 8 月 1 日,對伊朗的「史詩怒火行動」(Operation Epic Fury) 已讓國防部付出約 380 億美元,涵蓋補回已發射彈藥、戰損裝備、增加的飛行時數與燃油。 其中補回彈藥一項約 217 億美元:飛彈防禦攔截彈約 131 億、對地巡弋飛彈約 73 億、其他彈藥約 12 億。 據同期報導,作戰若持續,每月還會再增加 20 億至 30 億美元〔待驗證〕。 國防部督察長另以 2 月底至 6 月底為區間,估出彈藥支出約 223 億美元,並明言關鍵彈藥已出現「戰略庫存短缺」, 要補回需要「至少五年」。
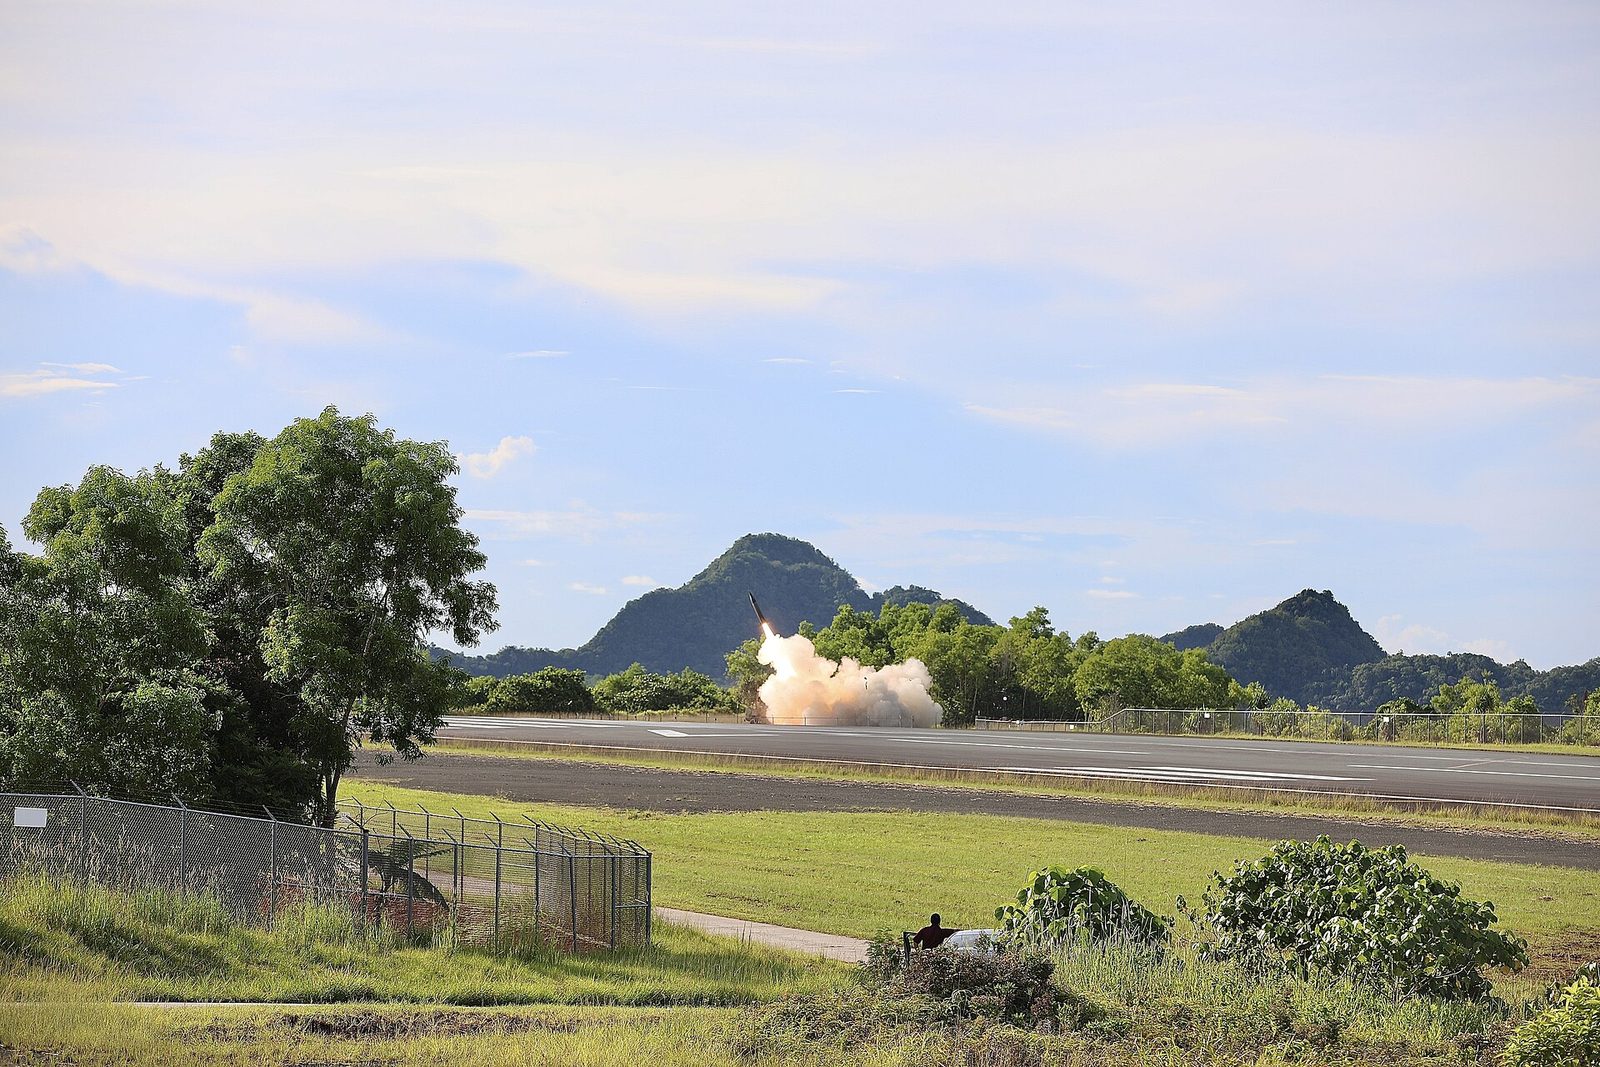
再看補庫。9 月中,陸軍授予 Lockheed Martin 約 12 億美元合約,產製「精準打擊飛彈」(PrSM)第二增量, 這是加裝多模尋標器、能打擊移動海上目標的增程版本,可沿用現有的 HIMARS 與 M270 發射車。 同一週,Lockheed 確認擴大機密的 AIM-260 聯合先進戰術飛彈(JATM)產能,但未公布規模、時程與金額; Northrop Grumman 執行長在投資人會議上表態,將與新夥伴合作切入彈藥供應; 歐洲的 Indra 則推出為「大量攻擊」設計的低單價巡弋飛彈 Squall〔規格與單價未公開,待驗證〕。 需求方急、供給方也想擴,問題卡在第三方:撥款。
撥款端的訊號同樣在這一週集中出現。Anduril 戰略執行副總 Erin Simpson 在空軍協會年會場邊表示, 公司已自掏腰包建廠、先購長交期料件,協同作戰飛機(CCA)明年「不會是冷啟動」, 但「即使是我們這樣的公司,沒有採購經費也只能做到這裡」。 新任太空作戰部長 Gen. Douglas Schiess 則指出,約十分之一的太空軍計畫在持續決議(CR)下無法推進。 發稿時,國會已通過一份撐到 12 月 11 日的持續決議,避開了 10 月 1 日的停擺,但也把預算僵局延長了; 在持續決議下,新開計畫一律凍結,直到全年撥款通過。
把三端放在一起看:需求端是戰耗急迫、補庫要五年;供給端是主承包商同期表態擴產;撥款端是持續決議卡關。 產能瓶頸已經不只在產線,也在撥款的連續性。 本刊上期提出的「撥款節奏折扣」,這一期在協同作戰飛機、太空與長程彈藥三個領域再獲佐證。
對臺啟示:代理海軍部長 Hung Cao 今年 5 月在參院撥款委員會證實, 對臺約 140 億美元的軍售包因保留伊朗作戰彈藥而暫停,涉及品項與暫停期間至今未公開〔待驗證〕。 PrSM 第二增量(反艦能力與臺海拒止高度相關)與 JATM 這類高階品項,新增產能勢必先回補美軍庫存, 對臺交付的現實性因此再度惡化。評估長程火力時,建議用「單價 × 可產數 × 再裝填 × 撥款通過率」, 不要只看單發性能;歐洲低單價巡弋飛彈可作為非美原產國的補充選項,但須逐案查核再移轉限制與美國出口管制含量。
外部來源CBO:對伊朗作戰成本估算(PDF) · Breaking Defense:陸軍授予 PrSM 第二增量 12 億美元合約 · Al Jazeera:海軍部長證實對臺 140 億美元軍售暫停 · Air & Space Forces:預算僵局將卡住一成太空軍計畫
02 — 無人機站在成本曲線錯的一邊:從「足量」走向「會用」
美陸軍「歐洲多域司令部」司令 Brig. Gen. Steven Carpenter 在 Arcane Thunder 26 演習後接受 War on the Rocks 訪問時, 用一句話總結美軍的處境:站在成本曲線錯的一邊。 他的說法是,若能逼對手用 200 萬美元的攔截器去打我方 5 萬美元的無人機,這筆交換就是我方贏。 但他指出最大的缺口不在最尖端或最便宜的產品,而在中間:既可消耗、又夠可靠、能規模化生產的第三類(Group III)無人機。 性能夠的太貴、捨不得當消耗品;夠便宜的,性能又不足。
硬體到位之後,下一道關卡是人。陸軍「無人機主導」(Drone Dominance)計畫主任 Col. Gregory Merkl 表示, 第一階段已撥發約 1 萬架小型單向攻擊無人機,另有約 3 萬架正在接收,足以配發到每個班; 「還要做的,是把每個人訓練到適當水準」,尤其是在訊號受干擾的環境下操作〔數量據公開報導,待驗證〕。 陸戰隊則在 Twentynine Palms 成立「機器人整合群」(MCRIG),統一全軍第一、二類小型無人機與反無人機的訓練標準、 課程與認證,透過區域訓練樞紐推廣到全軍。
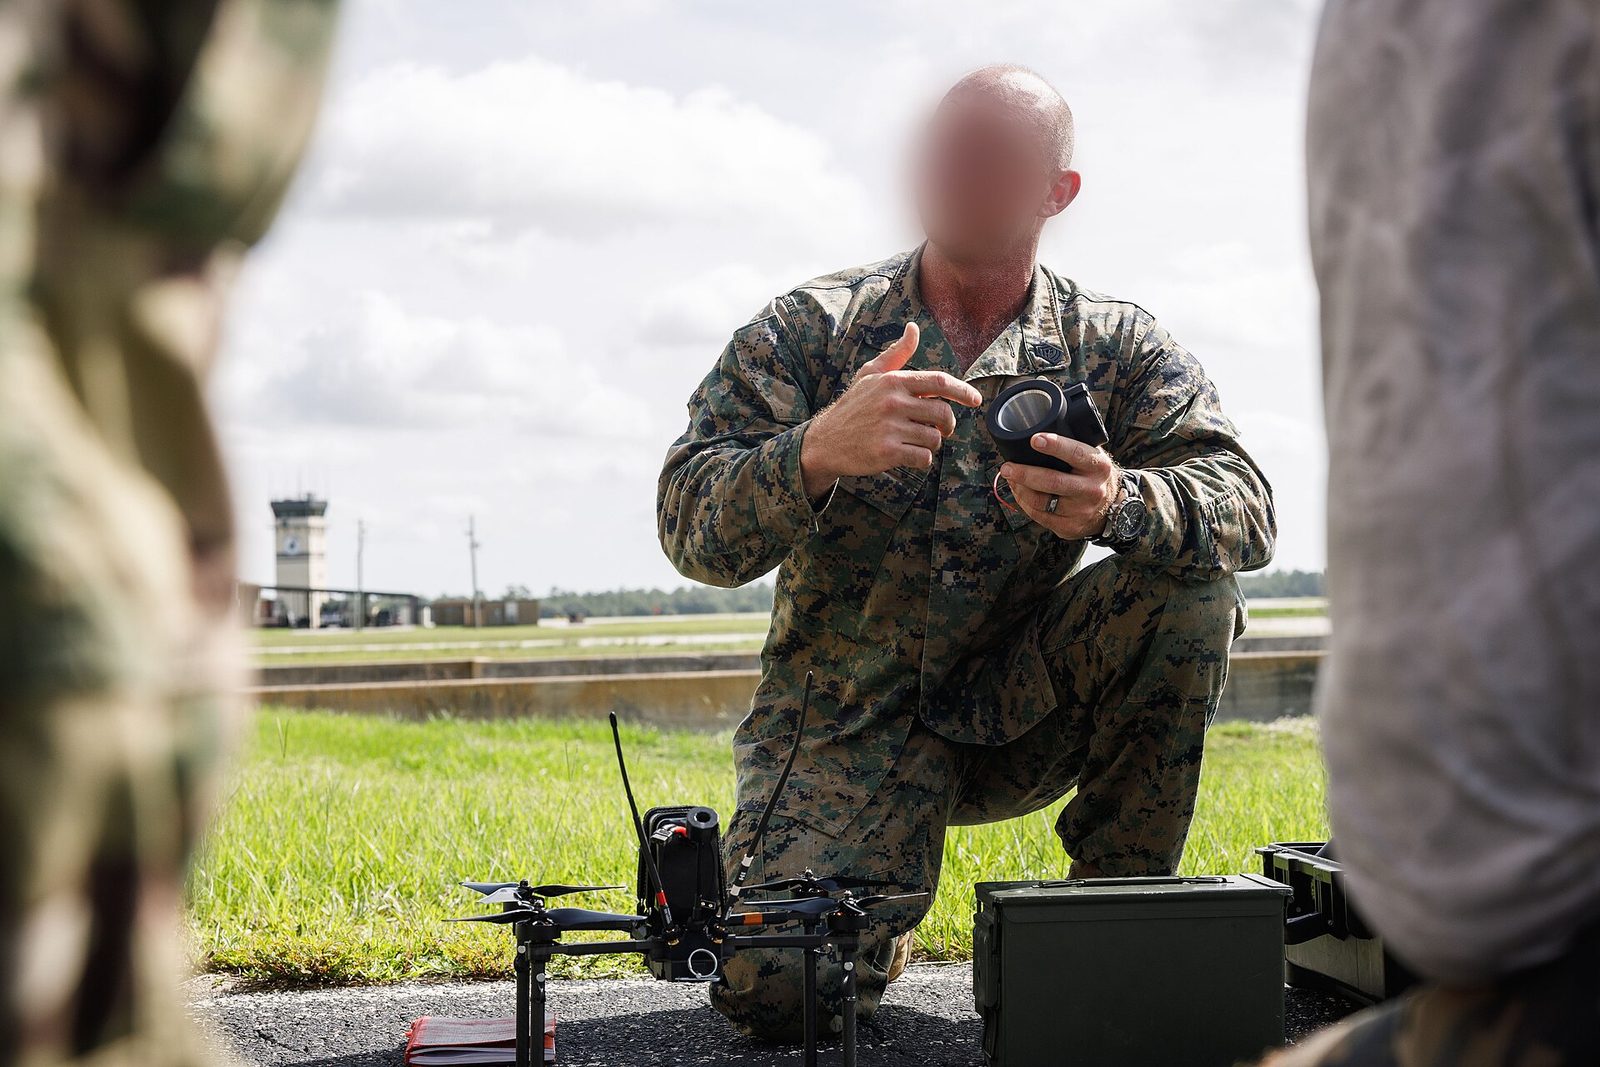
無人機的用途也在往後勤延伸。據報導,空軍第 62 空運聯隊取得空中機動司令部首見的 Skydio X10D 小型無人機訓練認證, 用於 C-17 運輸機的外部檢查,檢查時間由數小時縮短到約 40 分鐘〔待驗證〕。 Oklahoma 國民兵的 Thunderstruck 3.0 演訓則讓無人機與反無人機在同一場景同步實作。 本刊追蹤的「人機演化」軌跡因此清楚延伸為:介面標準化 → 組織如何規模化戰場學習 → 訓練制度化。
對臺啟示:據外部報導,臺灣規劃中的偵察、攻擊無人機與無人水面載具採購達數十億美元規模, 並傾向把無人機改列「消耗品」〔金額與分類皆未見官方文件,待驗證〕。若屬實,操作員訓練、反無人機同步演訓與維保體系須同步編列。 採購規格宜把「可靠度(任務成功率、平均故障間隔)× 單價」並列,避免只追最低價而落入「夠便宜但性能不足」。 對代理商而言,建議書中「教育訓練」與「編裝整合」章節的評選權重可能隨此趨勢上升(本刊推論),是可提供附加價值的切入點。
外部來源War on the Rocks:Carpenter 談東翼感測與射手融合 · Breaking Defense:陸軍無人機已足量,缺的是訓練 · DefenseScoop:陸戰隊成立機器人整合群
03 — 對臺嚇阻窗口與代價:解放軍的重建期,與排隊中的軍售
9 月 16 日,War on the Rocks 刊出 Christopher Nye 與 Charles Sun 的長文〈戰略穩定與習近平軍隊的重建〉。 作者整理,習近平的清洗掏空了解放軍高層:2022 年的中央軍委七人,如今只剩習與張升民; 27 個上將級職缺只有 6 席有確任者;2026 上半年首度未舉行環臺大型演習,殲擊機架次與防空識別區擾動降至三年低點 〔以上為作者整理與評估,待驗證〕。 作者的判斷是:一支失去大半高層的軍隊,需要掩護來修補損傷,而「戰略穩定」的語言正好提供這層掩護。 他們主張華府趁此窗口,以出口管制鬆綁、清理積壓軍售、測試對臺接觸紅線,換取北京讓步。
三天後,Hudson 研究所的 Ken Moriyasu 與 William Pazos 從另一個方向抵達相近的結論。 他們認為美國「打對了戰爭、選錯了戰場」:北京正在歐亞大陸建構陸上能源與貿易韌性, 以降低麻六甲困境帶來的海上封鎖脆弱性,進而更敢在臺灣問題上冒險。 下一階段的嚇阻競爭,因此應延伸到中亞與高加索的走廊、哈薩克與亞塞拜然等搖擺國,以及被稱為「陸上麻六甲」的 Ganja Gap; 作者同樣主張把握解放軍的重建窗口,清償對臺軍售積壓。
兩篇文章在同一週得出同一個操作結論:窗口期,約等於美方清償對臺軍售積壓的機會。 但第 01 節顯示,伊朗戰耗造成的彈藥排擠正在反向消耗這個窗口, 形成「戰略判斷要加速、產能現實在減速」的張力。
對臺啟示:軍售與出口管制清單將更加政治化、逐案裁量, 代理商的時程評估須把政治變數獨立列項。窗口期的長度與解放軍內部數據屬作者評估,不宜直接當作規劃假設。 歐亞縱深論對臺灣採購的直接影響有限,屬戰略層背景,列入觀察即可。
外部來源War on the Rocks:戰略穩定與習近平軍隊的重建 · War on the Rocks:下一階段對臺嚇阻的關鍵在歐亞
04 — 產業與軍售行政放行不等於交付,工業分析上移到合約與股權
9 月 17 日,美國國務院核准對沙烏地阿拉伯出售 48 架 F-35A,據公開報導總值約 243 億美元, 距川普宣布允售約一年;案子仍須經過 30 天的國會審查,國會可能就技術外流與區域軍力平衡提出異議。 隔天,德國首架 F-35A 在 Fort Worth 下線,防長 Pistorius 稱之為「德國挺身自衛、保衛盟邦的承諾」。 一端是盟邦的政治承諾與機隊成形,另一端是行政放行之後,仍要過國會與地緣政治這兩關。
盟邦之間的依賴也在重新定價。Nammo 執行長警告,歐美關係若破裂,恐造成「10 年的戰力落差」, 因為雙方工業基礎已高度互聯、無法切割;歐盟執委會主席則呼籲建立涵蓋網攻、海底電纜與關鍵基礎設施的「混合威脅應對協定」。 亞洲盟邦開始進入美國平台的製造鏈:韓華(Hanwha)與 Magnet Defense 合作的中型無人水面載具,預計今秋開工、明年測試。
本期更新、也更結構化的變化,是國防工業分析的單位從「工廠」上移到「合約與股權」。 合約型態:陸軍為 Sikorsky Black Hawk 多年約追加約 2.34 億美元的「未定義化合約」撥款, 即先撥款動工、範圍與價格後議〔待驗證〕;同期一位造船廠指揮官在 War on the Rocks 批評, 成本加成與工時計價合約「獎勵工時消耗,而非完工」,主張只在真正不確定時為不確定性付錢, 並及早轉向固定價或激勵型合約,因為合約型態也決定廠商願不願意投資產能。 會計規則:國防部副部長 Stephen Feinberg 9 月 15 日的備忘錄,回撤了前一版做過頭的部分會計變更, 規則反覆本身就是產業的不確定性來源。
所有權治理:War on the Rocks 另一篇分析指出,美國國際開發金融公司(DFC)等機構近一年半在十餘個海外專案持有數十億美元股債部位, 卻沒有附上美國上市公司標準的治理條款。典型案例是莫三比克 Balama 石墨礦:DFC 核貸約 1.5 億美元、撥款約 5,300 萬後遇上選後動亂, 被迫豁免違約;今年 3 月提議把約 3,100 萬美元轉為 Syrah Resources 約兩成股權。 也就是說,貸款陷入困境之後,美國政府才成了大股東。作者主張把多數獨立董事、獨立審計委員會、經審財報與失合規同意權, 列為投前預設條款,而且無需立法。
單兵裝備層也有對應的訊號:Soldier Systems Daily 報導,MATBOCK 釋出 Fort Bragg 周邊廠區的過剩產能對外代工, 主打 ISO 9001、ITAR 註冊與 Berry/TAA 合規。合規基礎設施本身,已經是可以出售的資產。
對臺啟示:對外軍售的時程評估,須同時納入國會審查、盟邦排序與美方產能三個變數。 歐、韓等非美原產國選項正在增加,但須逐案查核再移轉限制與美國出口管制含量。 代理商的盡職調查表,建議在原產國、制裁狀態、單價、交期之外再增列兩欄: 一是合約型態與定義化程度(對美採購或維保若採未定義化或成本加成結構,交期與成本控管風險上升); 二是所有權結構、治理可視性與對手資本滲透,關鍵礦產與料件的替代來源尤須注意,避免只是換了一個不透明的依賴。 歐盟混合威脅協定所關注的海纜與關鍵基礎設施,也與臺灣水下基礎設施韌性的課題互相印證。
外部來源Breaking Defense:美方核准對沙烏地 F-35 軍售 · War on the Rocks:造船廠成本加成合約的暴政 · DFC:取得 Syrah 戰略股權的路徑(官方新聞稿)
05 — 軟體與太空可學習的軟體是雙面刃
正面的案例來自北歐。芬蘭新創 NestAI 與 Saab 合作,把自家 NestOS 的適應式 AI 導入 Saab 的部分電子戰感測器, 讓已部署的系統持續從作戰資料學習、隨威脅調適,而且不必更換硬體。創辦人的說法很直白: 歐洲的系統一服役就是數十年,威脅卻以月為單位變化。同期 BAE Systems 也推出主打可大量、低成本生產的小型電戰方案 Shadow EW。
反面的案例同樣在本期浮現。據 Business Insider 報導、Sandboxx 轉載,Anthropic 發布的濫用報告揭露, 一個掛靠俄羅斯地方大學的接案團體曾以 Claude 建構無人機群的核心軟體,涵蓋共享蜂群記憶、容錯協調與終端導引, 並以刮取的烏克蘭戰場影像訓練敵我識別;另有中國方面以其撰寫反魚雷火控系統提案、伊朗關聯者彙整對美海軍目標的情蒐。 報導稱相關帳號已封禁、防護已強化。 可學習性帶來的不只是效能,也是攻擊面:模型來源、再訓練資料的完整性與濫用防護,都將成為採購驗收項目。 (利益揭露:本刊編輯流程使用該公司的模型工具;本段僅依二手報導記錄採購含意,不評價任何一方立場,引用前請自行查核原始報告。)
太空的作戰化則延續到資料融合層:太空軍將原型化一套融合商用與軍用太空監視追蹤資料的軟體; 同期有報導指出太空軍地面移動目標指示(GMTI)計畫定名、由 Northrop Grumman 主導, 太空司令部也公開要求更多反制太空對手的能力。 差異化的位置,正從感測硬體移到「部署後持續學習」與「跨源資料融合」,電子戰與太空追蹤是同一個模式。
對臺啟示:含 AI 或自主功能的系統,驗收時應把模型來源、再訓練資料管線、 更新簽章與完整性驗證、提示注入與資料投毒防護,與硬體規格並列。「不換硬體即可更新」的適應式電戰, 對臺灣長服役期的裝備很有吸引力,但無線更新通道同時也是供應鏈攻擊面,應要求更新簽章與可在地審計。 太空層的情監偵、定位導航授時與衛星通訊韌性,則再次為不依賴衛星導航(GNSS-free)與抗干擾通訊的需求提供戰略層佐證。
06 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 12 月 11 日的撥款關卡——持續決議到期後是否再延、是否走向全年持續決議, 以及協同作戰飛機量產合約的實際起步時點。這是「撥款節奏折扣」能否成為常態假設的關鍵驗證點。
- 對臺 140 億美元軍售包——是否出現清償時程或分批交付,PrSM、JATM 等新增產能的分配順序, 以及兩篇 War on the Rocks 的主張是否進入政策討論。
- 模型安全進入採購條款——美方或盟邦是否把濫用防護與再訓練資料完整性寫進合約, 其他模型供應商是否發布同類報告。
- 電子戰的軟體化與小型化——Shadow EW、適應式電戰的單價、交付量與部署後更新機制, 是「衛星導航與通訊拒止」需求在供給端最直接的量產訊號。
- 國防工業治理的制度化——DFC 等機關是否採用預設治理條款、會計改革的後續版本, 以及五角大廈在維修權授權上的缺口〔待驗證〕。對代理商而言,這些都是未來合約可能出現的新要求。
- 臺灣特別預算與無人機採購——立法院審議進度,以及無人機「消耗品化」是否見於官方預算書〔待驗證〕。
07 — 對臺採購啟示可操作要點
- 長程火力與防空彈藥的評估改用「單價 × 可產數 × 再裝填 × 撥款通過率」, 並假設美方新增產能優先回補自身庫存。
- 對外軍售的交付時程,同時納入國會審查、盟邦排序、美方產能與預算週期四個獨立風險項, 不以行政部門核准日外推。
- 無人機採購把可靠度與單價並列,並同步編列操作員訓練、反無人機演訓與維保; 投標時把教育訓練與編裝整合當作主要加值項。
- 盡職調查表增列合約型態與定義化程度、所有權結構與治理可視性兩欄, 與原產國、制裁狀態、單價、交期並列。
- 含 AI 的系統把模型來源、再訓練資料完整性、更新簽章、濫用防護列入驗收; 並假設衛星服務在衝突初期即可能降級,把無衛星導航與抗干擾通訊列為剛性需求。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #24,涵蓋每日情報 2026-09-17 至 2026-09-22(共 5 份,09-20 週日無資料)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Soldier Systems Daily、Sandboxx、Al Jazeera、DefenseScoop、Air & Space Forces Magazine,以及美國國會預算辦公室、美國國際開發金融公司等官方文件與新聞稿。
- 圖 1 至圖 3 之金額依公開估算或報導轉述,標示「待驗證」,以官方預算文件、決標公告與交易文件為準;圖 2 為受訪者示意性說法,非實測數據。
- 發稿時更新:國會已通過撐到 2026 年 12 月 11 日的持續決議(Air & Space Forces Magazine 報導),晚於原始彙整區間,已於第 01 節註明。
- 本期另須註記:「撥款節奏折扣」「人機演化軌跡」與「教育訓練評選權重上升」為本刊之延伸推論,非任一來源之原始結論。第 05 節涉及 Anthropic 報告,本刊編輯流程使用該公司工具,已於內文揭露。
- 影像:PrSM 自主多域發射車試射 — 美國陸軍/Sgt. Perla Alfaro,2024;陸戰隊小型無人機聯合互通訓練 — 美國海軍陸戰隊/Cpl. Joshua Barker,2025。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
目前無更正。發現錯誤者將於此載明日期與內容。指正請來信 [email protected]。