產能要靠承諾:長約、自籌與第二製造源補位,電池與衛星通訊也成了主權問題
前兩期本刊記錄產能論述走到「壓力測試」與「實體擴線」。這一期,問題落到契約怎麼寫。 美國國防部與 Lockheed Martin 談定 F-35 十年框架,廠商承諾自籌至少 70 億美元;飛彈防禦局與一家新創各出 7,500 萬美元測試低成本攔截彈; 協同作戰飛機引入第二家機身製造夥伴。但同一週,美軍無人機與自主作戰約 546 億美元的預算請求,絕大部分仍卡在國會的預算協調案,業界要的是「持續、可預期的需求」。 供應鏈的戰略物資化也往下探:國防電池用量只有全球的零頭,晶片的議價力同樣有限; 烏克蘭的衛星通訊被限速十天,「主權」從採購前提延伸到通訊與太空;反無人機的設計基準改成同時數千個目標,欺敵的對象也從人換成演算法。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸穩定產能靠契約結構:長約、業者自籌、第二製造源
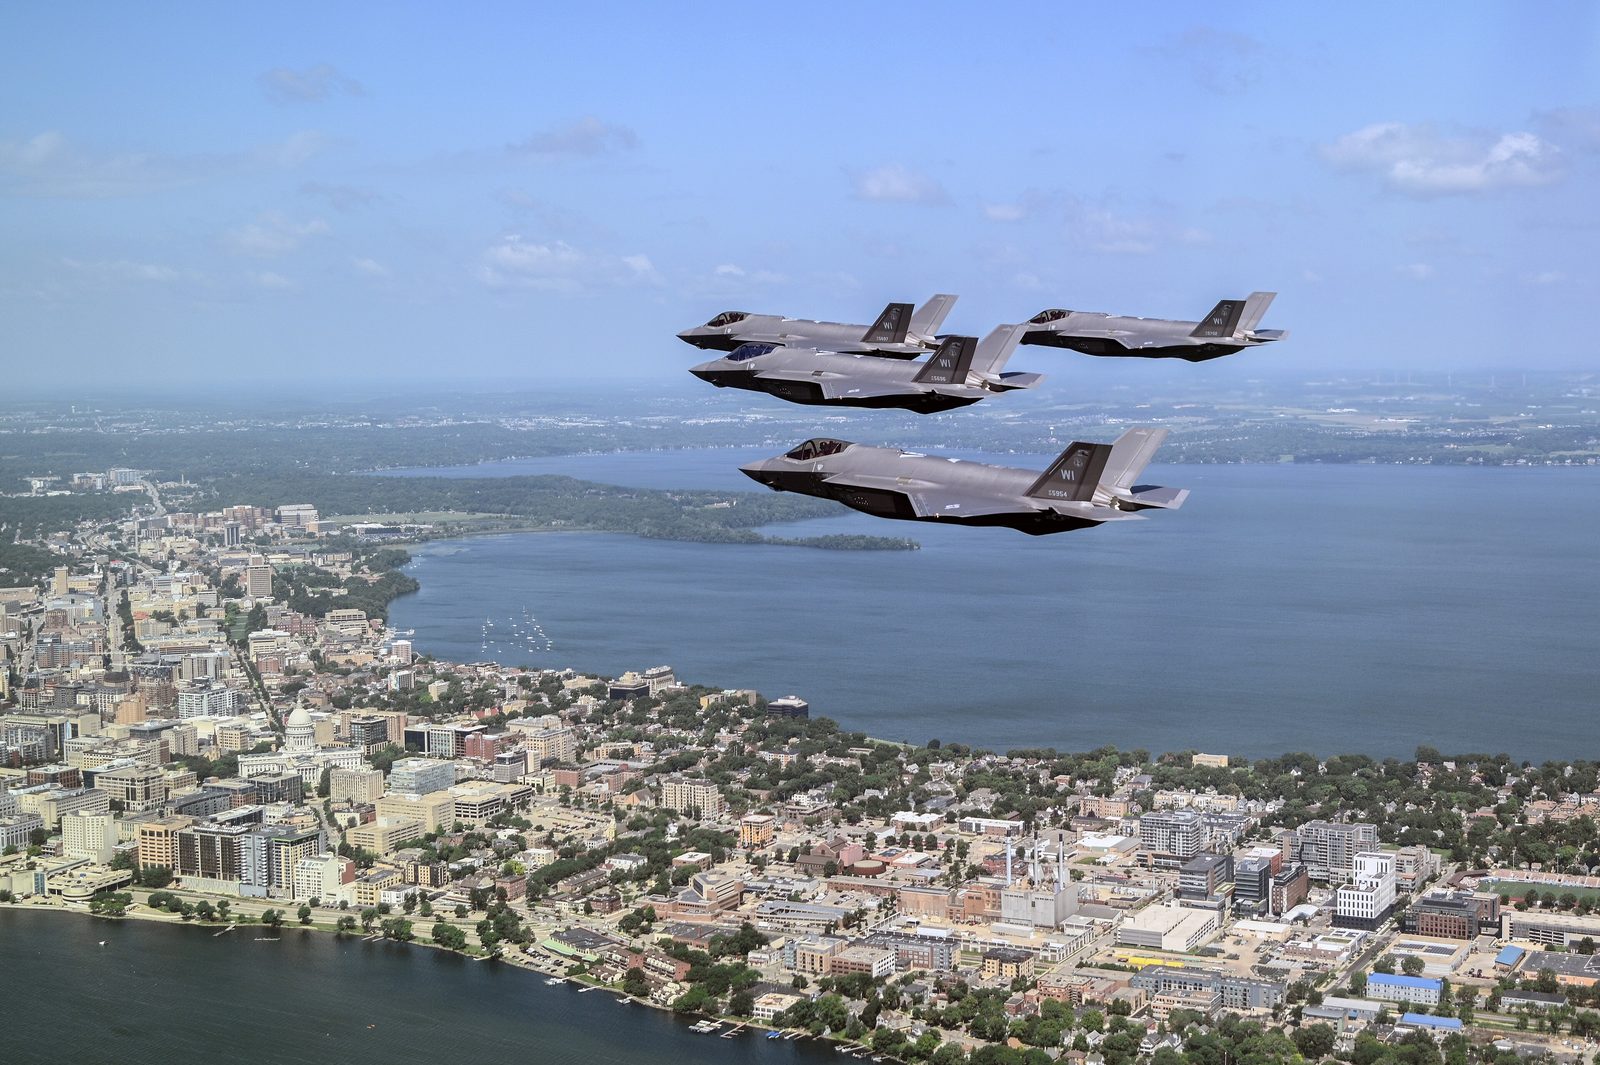
10 月 22 日,美國戰爭部與 Lockheed Martin 宣布 F-35 十年框架協議:涵蓋至少 850 架美軍用機、第 21 至 30 批次, 加上初始備件、十年的改裝套件與維持保障,以及同批次的國際客戶訂單;年產率維持 156 架, 這個數字是美軍、合作夥伴與對外軍售客戶的總和,並沒有增產。Lockheed 承諾自籌至少 70 億美元支持計畫相關措施。 協議總值未公開,也還不是正式訂單,需要國會給予多年期採購授權並撥款才能落實; 據報導眾院版本要求先證明至少 5% 的節省,維持保障的多年約能否入法也是潛在卡點〔待驗證〕。 國防部發言人表示,聯合計畫辦公室仍掌握所有客戶的生產訂單分配。
同一週還有兩種分攤風險的做法。飛彈防禦局(MDA)撥給 Long Wall 7,500 萬美元,完成 Cyclops 低成本中段攔截彈的飛行測試, 公司另以同額自有資金投入設計開發,合計約 1.5 億美元;單價與履約期間都未公開〔廠商說法,待驗證〕。 Long Wall 的前身是火箭公司 ABL Space Systems,2025 年轉型投入飛彈防禦。 General Atomics 航空系統公司(GA-ASI)則宣布由 Boeing 旗下的 Spirit Defense 擔任 FQ-42 協同作戰飛機的機身設計製造夥伴, 明言是為了增加產能、降低對單一生產來源的依賴;但 Spirit Defense 負責多少機身、交付時程,以及它是「並行來源」還是「唯一來源」,都還沒交代。 盟邦與外資也在補位:Rheinmetall 英國砲管廠據報 8 個月從空廠房到投產,韓國 HD 現代與美國 Kiewit 規劃合建美國船廠〔兩案時程與產能為廠商說法,待驗證〕。
反例來自需求端。美軍國防自主工作組(DAWG)2027 財年約 546 億美元的請求中,只有約 10 億美元在基本預算, 其餘約 536 億美元押在尚未過關的預算協調案上;國防部長也把新的自主作戰司令部與這筆錢綁在一起。 無人機「Drone Dominance」計畫以分輪競賽(Gauntlet)採購:首輪 11 家得標、約 3 萬架單向攻擊無人機,但得標不保證後續訂單。 據報導多家業者公開表示,連續競賽卻沒有持續授予,會打亂供應鏈的備料與擴產〔待驗證〕。
把兩端並讀:穩定產能靠的是多年期框架、業者分攤風險與第二製造源,而不是單次競賽。 但 F-35 的例子也顯示,即使有十年框架,總產率不增、客戶名額由聯合計畫辦公室統一分配, 長約穩定的是美方自身需求,不等於縮短外國客戶的排隊。宣示中的擴廠與新船廠,也不宜與已交付的產能混讀。
對臺啟示:本土無人機與反無人機產業若只靠零散標案,會重演美方「競賽有、後續無」的困境; 採購策略宜評估多年期框架與最低採購量承諾,並要求供應商揭露自籌比例與第二來源計畫。 F-35 十年框架不改變聯合計畫辦公室對所有客戶的名額分配,對臺交付排序沒有新增利多〔協議仍待國會核准,總額未公開〕。 低成本攔截彈新創幾乎沒有對外軍售先例,若走直接商售,須逐案確認美國國際武器貿易條例(ITAR)與飛彈技術管制建制(MTCR)的適用。
外部來源Air & Space Forces:五角大廈與 Lockheed 談定 F-35 十年框架 · Breaking Defense:MDA 撥 7,500 萬美元測試 Long Wall 中段攔截彈 · Federal News Network:新無人機司令部綁在未定的預算協調案上
02 — 戰略物資電池與晶片:國防是價格接受者
War on the Rocks 10 月 21 日刊出 Morgan Bazilian、Alex Gilbert 與 Aashutosh Mistry 的〈為無人機建立電池供應鏈韌性〉。 文中引用 Benchmark Mineral Intelligence 的估計:2025 年國防用電池約 4.3 GWh,全球各用途合計約 1.6 TWh, 差了兩到三個數量級;國防需求中約 39% 來自無人機。換句話說,國防在電池市場是「價格接受者」,沒有議價力。 需求卻在快速放大:作者指出,美軍的單向攻擊無人機將從 2026 年的數萬架,擴大到 2027 年的 20 萬架以上。
作者的建議是建立可快速啟用、持續補充的戰略電池儲備,收斂規格、多源合格化、發展新化學體系, 並提醒「在國內組裝」不等於「供應鏈獨立」。法規的時鐘已經在走:2024 財年國防授權法第 154 條規定, 自 2027 年 10 月 1 日起,國防部經費不得採購寧德時代、比亞迪、遠景、億緯鋰能、國軒高科、海辰儲能等六家中國廠商(含其繼承者)製造的電池; 實際的認定範圍仍待國防部釐清。陸軍也透過戰略資本倡議,在 Red River 兵工廠與 Hadrian 合建電池產線、在 Anniston 兵工廠與 Siemens 把小型無人機定子製造移回美國〔兩案未見金額,待驗證〕。
晶片端是同一個問題的另一層。War on the Rocks 10 月 22 日訪談《Chip Age》作者 Rakesh Kumar:國防在晶片需求中占比小、議價力有限; 國防部要求承包商只向授權來源採購,但在戰時與短缺時,這條規則最常被放寬,假冒與瑕疵晶片的風險隨之上升。 他也預測台積電與三星可能在兩到三年內退出成熟製程,由新加坡等既有的成熟製程產地補位,而部分航太與國防應用可能根本換不掉舊製程晶片〔單一學者預測,未見企業證實〕。 第三層是把供應鏈本身寫成規格:歐洲的 Helsing 以「兩條彼此獨立的歐洲供應鏈」作為新防空系統的賣點。
三層並讀:電池是規模與法定日期,晶片是議價力與來源驗證,供應鏈主權則已成為產品規格而不是合規附註。 與上期記錄的美國法典第 4872 條溯源要求(2027 年 1 月 1 日)合讀,2027 年第一季與第四季是兩個可預期的文件與換料節點。
對臺啟示:國軍無人機案宜分別揭露電芯化學體系、電芯製造地與組裝地,並推動電池包規格標準化。 臺灣電芯與電池包廠或有「非紅供應鏈」的窗口,但美方傾向「美國或盟國、多源合格化」,臺灣廠能否列入合格名單仍待驗證。 成熟製程的預測若成立,臺灣在國防用成熟製程的優勢可能弱化,盡職調查應延伸到晶片層的原產地與可追溯性(本刊推論)。 電池與晶片同時是攻擊面,韌體、後門與假冒件的抽樣驗證應寫進驗收條款。
外部來源War on the Rocks:為無人機建立電池供應鏈韌性 · Benchmark Source:無人機是國防電池需求最大來源 · War on the Rocks:沒有終點的晶片戰
03 — 通訊與太空主權化延伸到衛星通訊與地月空間
10 月中旬,烏克蘭前線使用的 Starshield 衛星通訊終端遭到限速,約 10 月 14 日至 24 日的十天內, 高速飛行的攔截無人機與打擊無人機頻繁斷線,部分任務取消。據報導,Musk 表示限制由美國軍方設定, 服務其後恢復;攔截成功率受影響的幅度各方說法不一〔待驗證〕。 10 月 22 日,芬蘭衛星業者 ICEYE 與 Nokia 和烏克蘭國防部簽署意向書,探討建立由烏克蘭自主掌控的衛星通訊能力; ICEYE 明言這不是採購訂單,時程、範圍與金額都未公開〔首枚衛星 2028 年發射之說未見於意向書公告,待驗證〕。
美方的對策是「預約產能」。美國太空軍的商業增援太空後備(CASR)比照空軍向民航業者預租戰時運力的民航後備機隊, 10 月 22 日選定首批六家太空領域感知業者:Anduril(經併購 ExoAnalytic)、InTrack、Slingshot、LeoLabs,以及澳洲 EOS、加拿大 NorthStar; 據專業媒體報導六份協議合計僅約 137 萬美元。戰時如何要求商業業者擴大支援、能否限制其對外提供影像,以及戰損如何賠償, 這些法律問題自 2023 年起就拖慢計畫,至今未解〔待驗證〕。
地月空間則把「沒有 GNSS」當成設計前提。美國太空軍正研擬最早 2029 年發射至多五顆地月衛星,作為未來星系的起點, 關注的能力是太空領域感知、定位導航授時與通訊,並將發出兩份資訊徵詢:一份找兩到三年內可飛的既有硬體與軟體, 一份找能在沒有地面持續指令下自主處理故障、感測資料與導航的 AI 軟體。目標是 2029 財年底具備能力,部分分析認為時程偏緊; 據報導背景之一是中國在地月空間的布局〔中方衛星細節待驗證〕。 戰術邊緣也有新動向:美國陸軍網路營測試以小型無人機掛載射頻效果酬載,投送干擾與無線網路入侵等非動能效果,尚無量產決策〔待驗證〕。
本刊先前記錄拒止韌性由導航擴及通訊與資料鏈;本期新增的維度是供應國的政策風險: 威脅不只來自敵方干擾,也可能來自盟友或供應國單方面的限速與斷線。對策分兩端:買方自建(烏克蘭)與預約徵用(CASR), 而 CASR 的金額規模可能不足以吸引業者投入。
對臺啟示:商源評估除原產地外,宜新增「供應國政府能否單方面限速或斷線」與「戰時優先權條款」兩欄; 臺灣的商用衛星通訊與遙測同樣依賴外國業者,存在相同風險。反遙控炸彈與反無人機干擾器採購, 合約應納入原廠財務穩定性、備料延續與所有權變更通知,原廠易主後須重新確認出口許可主體。 掛載網路效果酬載的無人機若外流或被仿製,會擴大非國家行為者的攻擊面,管制要求應與動能武器同級。
外部來源Al Jazeera:Starshield 是什麼、誰限制了烏克蘭的使用 · Nokia:與 ICEYE、烏克蘭國防部合作發展主權衛星通訊 · Air & Space Forces:太空軍選定六家商業後備業者
04 — 自主建制擴散到區域司令部,軟體成為跨平台資產
自主作戰的建制正從中央往區域擴散。美國南方司令部(SOUTHCOM)司令 Francis Donovan 今年 4 月下令成立南方自主作戰司令部(SAWC), 是最早設立專責無人與自主系統組織的地理作戰司令部之一;關塔那摩基地被列為訓練與任務支援中心。 原本為演習帶到巴拿馬的 Saronic「Corsair」無人水面艇,演習結束後留下來,與巴拿馬國家航空海軍局共同執行海上安全巡邏, 據報導已部署在運河兩側的海域〔是否進入運河本身未見公開說明〕。試驗任務是反毒與河川偵察,不在印太。
軟體端的差異化越來越明顯。美國海軍與 Applied Intuition 簽約,在五艘未具名的 Arleigh Burke 級驅逐艦裝上「智慧感知系統」(IPS): 以艦上光學與紅外線感測器偵測、追蹤、分類船隻,作為艦橋值更的決策輔助,同時蒐集感測資料回傳岸上訓練更好的 AI 模型; 報導的合約金額約 2,500 萬美元,公司新聞稿未揭露金額,也沒有公開性能數據〔待驗證〕。 GA-ASI 則表示其自主軟體已在多款機身上實飛,並對外國客戶開放「Gambit」系列在地製造與整合買方自有感測器與武器〔廠商說法,待驗證〕。
介面風險也被點出。Soldier Systems Daily 一篇客座評論引用美國政府審計署的統計指出,多項主要國防計畫成本大幅成長、平均要十餘年才達初始作戰能力; 作者認為失敗的主因往往是缺少把作戰需求「轉譯」成工程規格的職能,並以耗資數十億美元後取消的聯合戰術無線電系統為例〔數字年份未標,待驗證〕。
本刊前幾期記錄自主建制的指揮鏈與驗收增量計價;本期新增兩點。第一,建制橫向擴散到區域司令部,而且以非印太任務當試驗場。 第二,差異化在可跨平台移植的自主軟體與資料回訓循環(感知、回傳、回訓、空中下載更新),而不是機體。 當採購走向多源製造與現成品整合,介面數量增加,失效風險也上移到介面層。
對臺啟示:系統整合案的建議書與合約應明列「需求轉譯與整合責任人」與介面控制文件,不只列硬體規格。 艦艇與岸置感測器導入 AI 融合時,規格要寫清資料所有權、回傳加密、空中下載更新權限與模型訓練資料來源查核。 評估「可在地製造」的協同作戰飛機時,關鍵是自主軟體的授權範圍、原始碼取得權與出口管制分類。 空中下載更新與資料回傳循環是供應鏈攻擊與資料投毒的高價值目標,驗收應含對抗性測試。
外部來源The Defense Post:美國海軍為五艘驅逐艦加裝 AI 偵測系統 · Baird Maritime:美軍擴大 Corsair 無人艇在巴拿馬的巡邏 · Soldier Systems Daily:GA-ASI 與 Spirit Defense 合作生產 FQ-42
05 — 反無人機與欺敵設計基準改為飽和量級,欺敵對象轉向演算法
10 月 26 日,Helsing 發表 Contra 防空系統,宣稱可同時偵測並接戰「數百到數千」架無人機與飛彈,設計上能在干擾、斷鏈與節點損失下持續運作, 並可整合第三方的攔截彈、雷射、機砲與網捕系統。同時發表兩款仍在開發中的攔截彈:噴射推進、可滯空等待並以群集協同、未命中可再次接戰的 AD-1 Inferno, 據報時速約 700 公里、射程約 20 公里;以及固體火箭推進、速度逾 2 馬赫、射程至少 20 公里的 AD-2 Ambush。 報導稱每枚成本低於 10 萬美元,但客戶、服役時程與是否完成飛行測試都未揭露〔廠商說法,待驗證〕。
其他尺度也有動作:土耳其展示微波與雷射的硬殺手段與無人機群〔待驗證〕;卡達 Barzan 與烏克蘭業者合資開發分層反無人機系統, 結合雷達、射頻偵測、電子戰與硬殺〔待驗證〕;班排層則回到低單價的 12 號霰彈槍與專用彈,搭配無人地面載具與繫留模組〔多為廠商規格,未見測試數據〕。
欺敵端的論點更值得注意。War on the Rocks 10 月 23 日刊出〈大規模自主戰爭中的欺敵〉,主張現行聯合欺敵準則假設決策者是人、規劃是集中的, 但當戰場由機器判讀,欺敵的對象應該是自動化的感測、分類與決策鏈;作者建議在營級設立信號特徵管理小組並大量使用低成本誘餌, 也承認誘餌對 AI 分類器的效果仍是假說。文中提到,高階的充氣式裝甲車誘餌每具約 1 萬到 10 萬美元,加上電子與射頻發射器讓機器更難辨識,但成本也隨之上升。
本刊上一期記錄攔截彈低價化下沉到班兵、瓶頸轉向彈量與整合年數;本期把設計語言推到同時數千個目標, 並新增一條與成本交換比互補的路線:攻方以數量壓低每發成本,守方除了便宜的攔截,還能用欺敵消耗對手的感測鏈。 勝負落在軟體指管與特徵管理,不只是硬體規格。
對臺啟示:營區與灘岸據點的近距反無人機,可評估以霰彈槍搭配專用彈作為低成本的最後一層, 但鎢質彈丸等專用彈屬彈藥類,進口須確認輸出許可與原產地。烏克蘭的反無人機技術可能經海灣合資公司流向第三市場,洽談此類品項須查證最終技術來源國與再出口限制; 土耳其系統另涉出口許可的政治風險與美國制裁法規。欺敵可以列為與攔截並列的採購項目:信號特徵管理與誘餌的成本,應與攔截彈的每發成本一起試算。
外部來源Defence Industry Europe:Helsing 發表 Contra 防空系統與兩款攔截彈 · War on the Rocks:大規模自主戰爭中的欺敵
06 — 中東消耗後勤是兵力投射的硬約束
一位前美國國家安全會議伊朗事務主任在 War on the Rocks 撰文判讀,伊朗領導層在年初的打擊後更加強硬, 以封鎖荷莫茲海峽消耗美方的護航與攔截彈,等待美軍收縮基地;他建議成立多邊區域論壇、縮減駐軍、接受不理想的協議以停損〔觀點評論〕。 另有報導指俄羅斯海軍主力艦艇約兩個月未出現在地中海,原因包括失去敘利亞塔爾圖斯基地、需護航影子船隊、補給與油料艦不足; 但學者提醒俄艦 9 月已返回,並非永久撤離〔匿名官員說法,待驗證〕。
與上一期「基地本身就是武器系統」連讀:消耗戰的約束落在護航、攔截彈補庫與後勤艦,而不是作戰艦的數量。 對美軍印太司令部的資源排擠有兩種情境:戰事拖長則持續占用;停火後美軍收縮,資源則可能回流印太。
對臺啟示:對臺軍售交付排序與彈藥產能分配同時受這兩種情境牽動,應追蹤停火談判與攔截彈補庫的節點。 觀察對手的遠海兵力投射,可借鏡後勤指標,例如補給艦數量與海上整補頻率。本節屬單篇評論與匿名官員說法,不宜過度外推。
07 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 電池禁令與溯源節點——2027 年 10 月 1 日六家中國電池廠禁令的認定範圍、豁免或展延;2027 年 1 月 1 日溯源要求;國防新創電池廠的量產進度。
- 預算協調案與無人機預算——約 536 億美元能否過關;F-35 多年期授權與節省門檻;無人機競賽是否轉為常態訂單。
- 自主建制擴散——四星自主作戰司令部的國會核准;其他區域司令部是否比照南方司令部設立專責單位。
- 商業太空後備條款——戰時徵用、影像管制與戰損賠償若定案,將成為商業太空徵用的範本;後續是否擴及衛星通訊。
- 地月空間資訊徵詢——兩份徵詢的實際發出日期與規格,2029 財年底的目標是否維持。
- 烏克蘭軍工出口與海灣合資——再出口管制與技術來源國揭露。
- 成熟製程退場預測——台積電與三星的公開產能規劃、新加坡擴產,與國防用舊製程晶片的替代可行性。
08 — 對臺採購啟示可操作要點
- 本土無人機與反無人機採購評估多年期框架與最低採購量承諾,要求供應商揭露自籌比例與第二來源計畫,避免「競賽有、後續無」。
- 美系主力裝備的交期仍以名額分配與總產率保守評估;長約穩定的是美方需求,不等於縮短外國客戶排隊。
- 無人機案分別揭露電芯化學體系、電芯製造地、組裝地,盡職調查延伸到晶片層原產地與可追溯性,並把假冒件抽樣驗證寫進驗收。
- 商源評估新增供應國單方面限速或斷線風險與戰時優先權條款;干擾器等電戰品項追蹤原廠財務與所有權變更。
- 系統整合案明列需求轉譯責任人與介面控制文件;AI 融合系統寫清資料所有權、回傳加密與更新權限。
- 反無人機規劃把欺敵與信號特徵管理與攔截並列,兩者的每次成本一起試算。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #30,涵蓋每日情報 2026-10-23 至 2026-10-27(共 5 份)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Air & Space Forces Magazine、Federal News Network、DefenseScoop、Al Jazeera、The Defense Post、Baird Maritime、Defence Industry Europe、Soldier Systems Daily、Benchmark Mineral Intelligence,以及 Lockheed Martin、Long Wall、General Atomics、Nokia、ICEYE、Applied Intuition、Helsing 等公司新聞稿。
- 圖 1 至圖 3 之數字依公開報導轉述,標示「待驗證」:圖 1 的無人機競賽為 2026 年 3 月公布的首輪訂單上限,Long Wall 兩列為公司公布數字;圖 2 為研究機構估計,無人機一列為本刊依比例推算,採對數刻度;圖 3 的 2027 年數字為計畫目標,非已下訂單。
- 本期另須註記:原始彙整稱 F-35 框架「產率不增」,經查 156 架為含國際與對外軍售客戶的總產率,本文已補充說明;F-35 框架與 Long Wall 撥款均為 10 月 22 日宣布,略早於本期涵蓋區間;ICEYE 與 Nokia 的意向書公告未載明 2028 年首發,本文改以「待驗證」處理;原始彙整中的特定廠商反無人機霰彈規格未能在公開來源查得,本文改以類別描述。「契約結構」「供應國政策風險」「軟體可攜」為本刊之延伸推論,非任一來源之原始結論。
- 影像:F-35 編隊飛越麥迪遜 — 美國空軍國民兵/Senior Airman Addie Peterson,2025;USS Howard(DDG 83)— 美國海軍/PH3 Mark J. Rebilas,2004。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
目前無更正。發現錯誤者將於此載明日期與內容。