自主作戰升格為建制:四星司令部與陸軍新司令部同週登場,彈藥大單卻卡在持續決議
前兩期,本刊談的是「彈匣還剩多少」與「交付之後用不用得熟」。這一期,討論對象從裝備換成了組織。 以色列國防軍宣布年底前成立「無人系統與 AI」軍種分支;美國戰爭部長 Hegseth 宣布籌建四星「自主作戰司令部」; 隔天,陸軍代理部長就以一紙備忘錄成立「未來與自主系統司令部」,並新設自主系統專責採購主管。 同一週,SM-6 與 AMRAAM 以多年約鎖定產能,持續決議卻讓 150 項以上新起案無法啟動; 臺灣接收 66 架 F-16V Block 70 的首批 2 架,距美方核准已約七年; 免 GPS 的自主打擊無人機由一家摩洛哥新創以約 4 萬美元的單價做出原型。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸自主作戰升格為建制:國家、部會、軍種三層同時動
自主系統過去多半以「專案」或「實驗單位」的形式存在。這一個月,它開始取得正式的組織位階,而且是三個層級同時動。
國家層:以色列國防軍參謀總長 Eyal Zamir 9 月 8 日在海軍軍官班結業典禮上宣布, 將在 12 月初光明節前成立「無人系統與人工智慧」分支,統整海、陸、空三域的機器人能力, 讓無人系統可與有人作戰小組協同或獨立執行任務。以軍目前只有地面、空軍、海軍三大分支,第四個分支是前所未有的調整。 廠商端也同步跟上:以色列遊蕩彈藥廠商 Uvision 與愛沙尼亞新創 Lendurai 結盟, 把衛星導航拒止下的視覺導引與目標辨識整合進供北約使用的遊蕩彈〔待驗證〕。
部會層:9 月 30 日,Hegseth 在 Quantico 向約 600 名中階軍官與士官發表「State of the Force」演說, 宣布籌建四星階的「自主作戰司令部」(Autonomous Warfare Command,簡稱 Autowarcom), 定位為具「類軍種權限」的功能型作戰司令部,擁有自己的預算與人力,並新增操作無人系統的軍事職業專長。 同日簽署的備忘錄把成立日訂在 2027 年 10 月 1 日,但明文要求向國會爭取立法; 演說未提指揮官人選、預算科目與員額。過渡期由「Project Agincourt」鋪路,國防創新小組主任 Owen West 主導, 方向是把採購決策與經費下放到前線與戰區。
軍種層:陸軍動作更快。代理部長 Adam Telle 10 月 1 日簽署〈陸軍自主倡議〉備忘錄, 成立「未來與自主系統司令部」(FASCOM),新設自主系統的組合採購執行官(PAE), 要求最遲在 2028 財年前優先採購並部署自主火力、戰鬥車輛、水路補給、破障、偵察監視與目標獲得、以及有人無人協同等六類系統, 並在相關部隊增設 15X 戰術無人機系統專長與 390A 機器人技術准尉。 陸軍發言人表示,司令部的編組、指揮官與駐地「將另行宣布」;FASCOM 與部會層 Autowarcom 的隸屬關係,備忘錄也未說明。
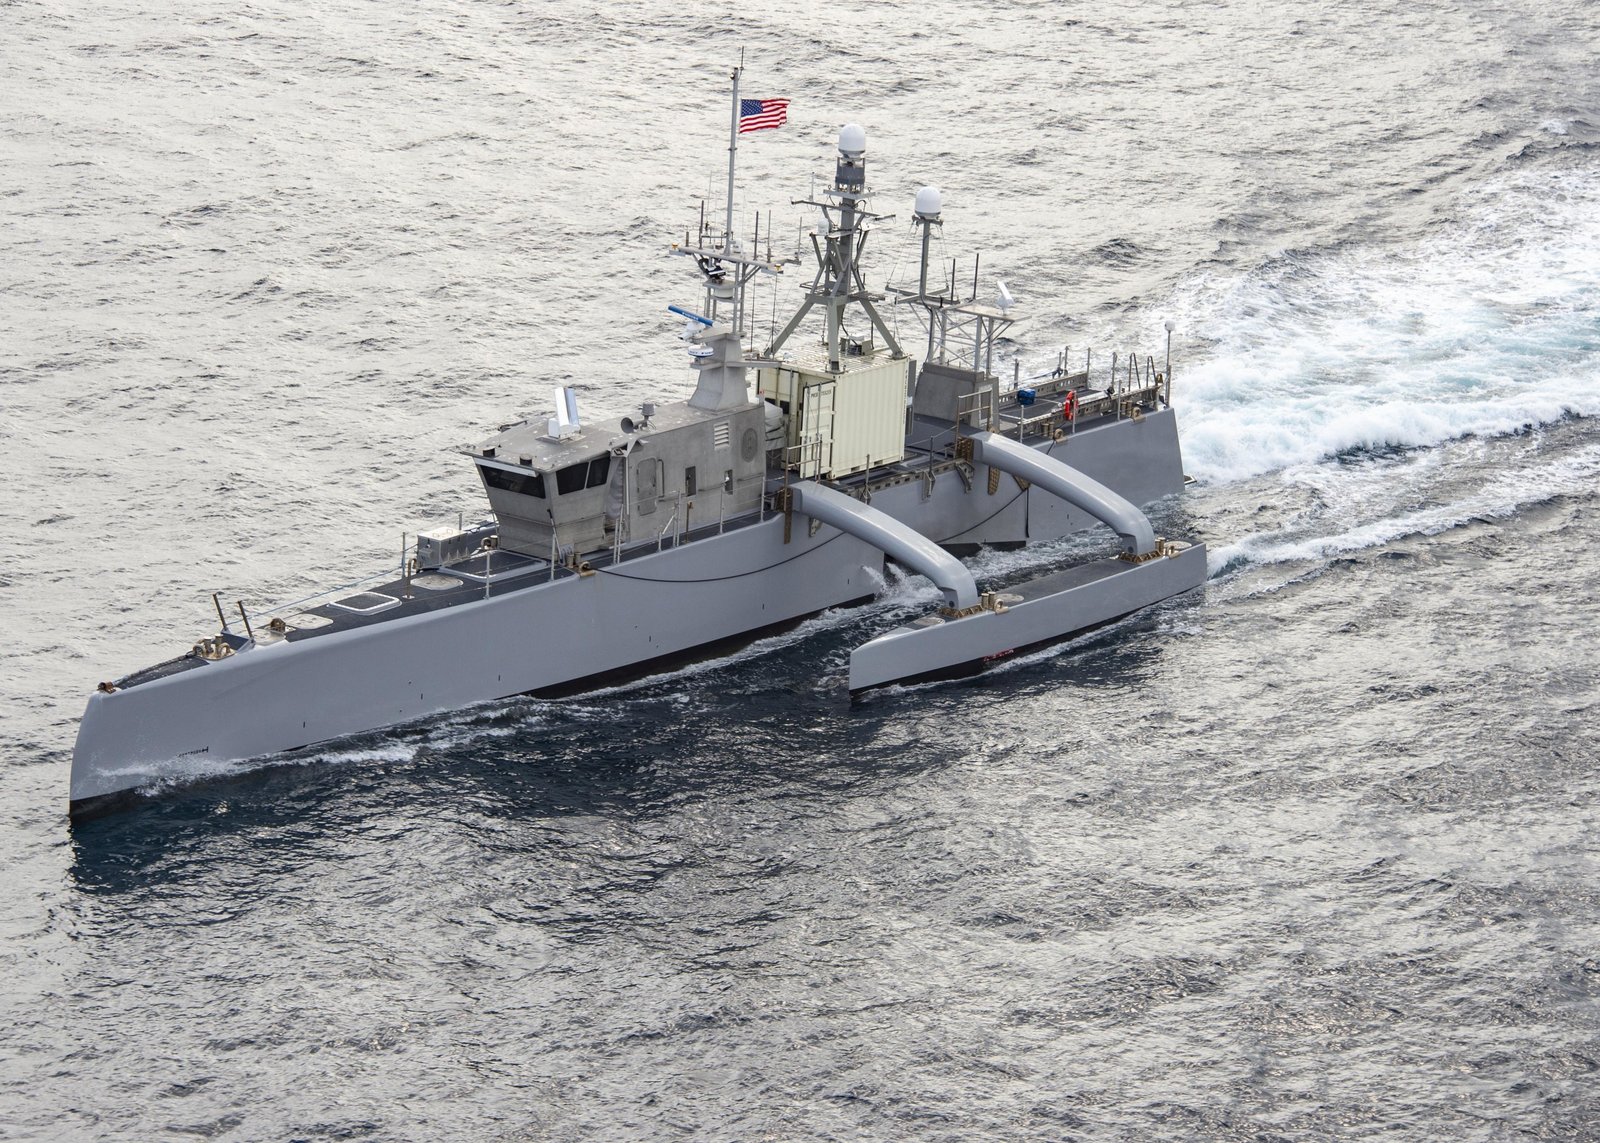
採購端同週並進。美國海軍經海試後宣布採購 30 艘中型無人水面載具;HII 取得 10 艘 ROMULUS 無人水面艇, 搭載其 Odyssey 自主控制套件,據報導曾在墨西哥灣連續航行 420 浬、28 小時; General Dynamics Mission Systems 的 VNOM 網路化障礙彈藥則把工兵佈設障礙的工作「去人化」 〔三案金額均未揭露,待驗證〕。 建制(司令部)、通道(專責採購主管)、人力(專長)、合約(量產)四者同週到位, 這是自主系統從「展示」轉為「編制」的典型樣貌。但位階與法源並不一致:部會層須等國會立法,陸軍層一紙備忘錄就成立。
對臺啟示:臺灣在「自主作戰指管建制、專責採購通道、自主作戰人力專長」三項上仍未見對應安排。 評估美方自主系統時,建議把「該系統屬於哪一個建制單位的採購組合」列為後續支援與延續採購的風險指標: 有專責採購主管背書的品項,後續版本與備品較有保障。陸軍公布的六類優先清單(自主火力、破障、水路補給等)可作為代理商追蹤可外銷版本的地圖。 可在地更新軟體的自主彈體,其「自主軟體能否在地整合」應與彈體單價並列評分。上述系統多涉美國或以色列技術,須逐案查核出口管制與最終用途證明。
外部來源Defense One:Hegseth 籌建自主作戰司令部 · Military Times:陸軍成立無人與自主作戰司令部 · Calcalist:以軍將成立 AI 與自主作戰分支
02 — 彈匣深度多年約鎖住產能,持續決議卡住撥款
補彈匣的做法正在改變:從「這一年多買一些」,轉為「一次簽五年、鎖住產線」。 10 月 1 日,美國海軍授予 Raytheon 上限約 244 億美元的 SM-6 多年期採購合約(五年基本期加兩個一年選擇期), 代理海軍部長 Hung Cao 宣布。依 2 月的框架協議,SM-6 年產將提高到 500 枚以上, 約為 2019 年授權(五年 625 枚、平均每年 125 枚)的四倍;2027 財年預算請購 540 枚、43 億美元, 平均每枚約 796 萬美元採購經費(非出廠單價)。合約總枚數各方說法不一,美國海軍學會新聞引述官方圖卡稱上看約 1,900 枚〔待驗證〕。
SM-6 是一彈三用:區域防空、反艦,以及末端彈道飛彈防禦。這也意味著神盾艦、陸軍 Typhon 陸基發射系統與 F/A-18E/F 搶同一條產線。同一時期還有:9 月下旬約 207 億美元的 AMRAAM 暫定多年約、7 月約 586 億美元的愛國者攔截彈合約、 約 229 億美元的戰斧飛彈合約;陸軍另有上限 70 億美元、10 家廠商入圍的反無人機不定量合約(IDIQ), 分感測、攔截與指管三類;DroneShield 取得約 5 億美元、3 年期的本土基地防護合約〔待驗證〕。
問題在撥款。美國 2027 財年 10 月 1 日起以持續決議(CR)運作,維持 2026 財年水準至 12 月 11 日, 期間原則上不得啟動新案。Breaking Defense 檢索 2027 財年採購與研發預算書中標註「新起案」的項目, 得到 150 項以上:空軍約 100 項、陸軍 29 項、海軍 17 項。被凍結的包括陸軍約 9.2 億美元的 THAAD 生產、 Holston 陸軍彈藥廠擴產、空軍「可負擔量產飛彈家族」與高超音速武器。該媒體也坦言方法不完美,預算書本身常有錯誤。 業界人士同時提醒:上述多年約雖已簽,國會還沒撥款,廠商在零組件與廠房上的投資因此難以放手。
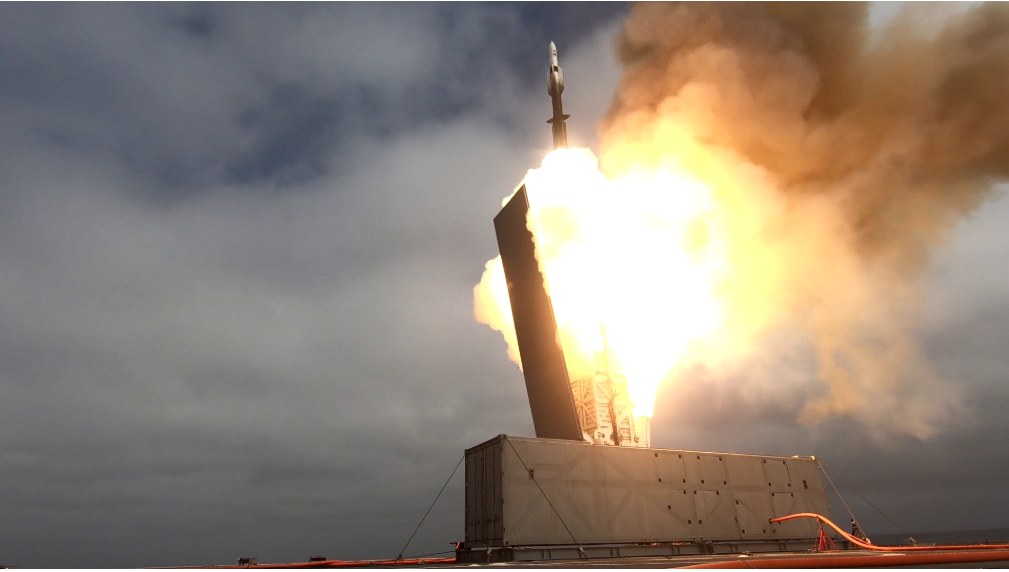
把兩件事放在一起看:產能可以用多年約鎖住,撥款卻仍以年度、甚至以數月為單位卡關。 新的自主作戰司令部同樣要等國會。這是本刊前幾期提出的「撥款節奏折扣」第三度取得跨案例佐證。
對臺啟示:SM-6、AMRAAM 這類旗艦彈藥的大單,與對臺軍售共用同一批原廠產能與國防安全合作署的排程, 交期宜保守評估;臺灣更需要可消耗、可在地量產的飽和端補位。對臺交期風險除了「核准與否」,建議增列兩個變數: 美方撥款週期(授權、撥款、承諾支用的節奏),以及原廠多年約的排序。反無人機招標延續上期建議,把「每次接戰成本」與可消耗攔截手段並列; 機場、港口、電網、雷達站等本土關鍵設施的快速部署,可參考美方本土基地防護合約的模式。
外部來源Defense News:海軍授予 Raytheon 244 億美元 SM-6 合約 · Army Recognition:SM-6 年產提高四倍 · RealClearDefense(轉載 Breaking Defense):逾 150 項新案受持續決議延宕
03 — 交付與戰力臺灣 F-16V 首批 2 架:核准不等於交付,交付不等於戰力
「交付不等於戰力」這條主線,本期有了臺灣自己的實物案例。10 月 2 日中午, 66 架 F-16V Block 70 的首批 2 架(機號 6727、6728)由夏威夷經關島飛抵臺東志航基地, 由勇鷹高教機與升級後的 F-16V 護航入境。這是 2019 年美方核准、約 80 億美元的「鳳展專案」首次交機; 原本預期 2023 年開始交付,因軟體問題、供應鏈與產線遷移一再延後。 兩架機 8 月 17 日即已離開 Lockheed Martin 位於南卡羅來納州 Greenville 的廠區,卻在夏威夷停留約六週,官方未說明原因。
交機細節更值得注意。兩架機抵臺時並未搭載 AN/ALQ-254(V)1 Viper Shield 電戰系統, 國防部長顧立雄表示該系統測試進度如期;飛機在完成正式移交與驗收檢查前仍屬美方財產, 空軍表示新機接著進入驗收、換裝訓練與作戰整備。顧部長也說年底前還會再有飛機抵達,但未說明架數。 全數交齊後,臺灣將擁有逾 200 架 F-16V:66 架新機加上 2023 年完成升級的 139 架舊機。
把這個案例拆開,可以看到三道落差:核准到交付約七年;首批只占總數約 3%; 交到的飛機還缺一項關鍵子系統,而且之後還有驗收、換裝訓練與作戰整備要走。 最後一段正是上期所談的「交付到熟練」。
熟練之前,還有一個更根本的問題:戰備能不能被量測?War on the Rocks 9 月 30 日刊出 Alexei Hoffman 的〈評為就緒,並不等於就緒〉, 以美韓聯合演習縮減的爭論為例:批評者說戰備受損,國防部說訓練目標「未受影響」, 但兩邊引用的戰備標準與訓練目標從未公開,誰的說法都無從查證。 作者回憶自己基層服役時,演習結束後仍有士兵握著實彈卻不知道自己該做什麼。 另一篇〈規模化的 MacGyver〉則主張把制服技術人員前推到作戰單位,在前沿島嶼基地面對敵方第一人稱視角無人機時,以戰場速度現地改裝〔觀點評論〕。
對臺啟示:F-16V 案說明,評估對外軍售交期時,「原廠產線狀態」(遷移、重啟、供應鏈) 應與「美方是否核准」同等看待,合約宜要求分批交付時程與延遲救濟。關鍵子系統(電戰、資料鏈、武器整合)應列為獨立的交付里程碑, 不宜以「機體到了」視為交付完成。已交付機隊的訓練、備品與維保應與機數同步。 招標與驗收可把戰備定義寫清楚:以「代表性操作員在真實壓力下完成任務的時間」作為可量測指標,而不是只看「參加過演訓」。
外部來源中央社 Focus Taiwan:臺灣接收首批 2 架 F-16V Block 70 · Taipei Times:首批新機抵達志航基地 · War on the Rocks:評為就緒,並不等於就緒
04 — 拒止與擴散免 GPS 自主打擊下放到新創,拒止對象擴及空域與資料中心
免 GPS 的自主打擊,不再是美系大廠的專利。摩洛哥新創 Ballistic Defense System(BDS)9 月 28 日公開代號「Matador」的無人機原型: 以機上攝影機與一般感測器觀察地面,再與全球免費的數位高程資料比對,即時算出自身位置; 任務分給三個 AI 代理處理,分別負責導航、搜索目標與末端俯衝。 公司稱原型在 18 個月內、以不到 115 萬美元完成,量產單價約 4 萬美元。 但要分清楚「已驗證」與「宣稱」:測試中的原型航程約 250 公里,累計約 850 公里的無衛星導航飛行, 2,000 公里是正式機型的設計規格,尚未實飛驗證;驗證也都在公司內部完成〔廠商說法,待驗證〕。
同類能力也在別處出現。美國 OKSI 推出以 AI 為核心的光電與紅外線智能尋標器, 可在衛星導航拒止下「發射後鎖定」、支援連射,把「發現、定位、追蹤、瞄準、交戰、評估」整個殺傷鏈放在彈上, 並採模組化開放系統架構(MOSA)〔廠商資料,待驗證〕;前述 Uvision 與 Lendurai 的結盟是同一方向。 澳洲 NIOA 則在 10 月的 Land Forces 2026 展出 SYPAQ Corvo 反無人機攔截器的訓練酬載。
拒止的對象也在擴大。War on the Rocks 10 月 2 日刊出 Alex Kolbin 的〈封閉的空域如何威脅美軍橫跨歐亞的機動力〉: 2022 年起俄國領空關閉,2026 年伊朗戰事又讓波灣空域受限,西方軍用航空已經沒有下一條路線可以轉移。 美國歷次機動需求研究都確認需要 275 架戰略運輸機(52 架 C-5、223 架 C-17), 但國會研究處 2026 年的資料顯示,空軍實際在用的 C-17 只有 222 架,其中一架還屬北約; 民航後備機隊能補運力,卻「造不出」飛越權、可用機場與航路。 作者主張,評估單位應從「有幾架飛機」改成「網路韌性」。 同期另有報導引述前官員指出,俄國加大對烏克蘭資料中心的攻擊〔待驗證〕。
本刊前幾期把衛星導航與通訊拒止整理為工程問題。本期有兩個新維度: 一是擴散,免 GPS 自主已由新創與盟邦中小企業以商規元件做到數萬美元級,臺灣可以用,對手與第三國同樣拿得到; 二是拒止對象從「信號」擴及「通行權與設施」,空域、資料中心與電力構成後方的致能層。
對臺啟示:免 GPS、低單價、彈上自主,正對應反登陸拒止所需的分散、低成本、高存活。 採購可把「衛星導航與通訊拒止下完成任務的實測證據」寫入驗收條款,並分清廠商「已驗證」與「設計規格」兩種數字。 封鎖情境下,臺灣的空運與海運通行權、資料中心與雲端韌性,應與導航、通訊拒止並列評估; 重要資料中心的實體防護也宜納入反無人機與要點防護規劃。非美原產國的新創(摩洛哥、愛沙尼亞、澳洲)可擴大商源, 但成熟度、再移轉限制與美國出口管制含量須逐案查核。
外部來源The Defense Post:摩洛哥免 GPS 無人機以 AI 代理導航打擊 · Morocco World News:BDS 打造不需 GPS 的無人機 · War on the Rocks:封閉空域威脅美軍歐亞機動力
05 — 治理與集中規則入建制,單點風險浮上檯面
治理從論述走向可執行的建制。國防部與中情局背景的創投 In-Q-Tel 簽署「技術偵蒐」協議, 主管關鍵技術的助理部長 Michael Dodd 表示,未來 12 個月的主要成效指標,是把已驗證的商規原型「帶出實驗室」, 送進作戰司令部實地評估,範圍涵蓋人工智慧、生物製造、導能、高超音速、量子與資訊、「受威脅後勤」六大關鍵技術領域。 Hegseth 另提出的「Fortress America」要求基地能源自主、強化防入侵、關鍵供應鏈回遷〔細節待官方文件〕。 模型供應商方面,華府聯邦巡迴上訴法院 9 月 25 日以 2 比 1 維持國防部把 Anthropic 列為「供應鏈風險」的處分; War on the Rocks 另有評論批評把 AI 比作「曼哈頓計畫」,認為那會製造虛假的急迫感、排斥監理。 (利益揭露:本刊編輯流程使用該公司的模型工具;本段只記錄採購含意,不評價任何一方立場。)
集中度則是另一面。9 月 29 日,Boeing 擊敗 Northrop Grumman 拿下海軍 F/A-XX 第六代艦載戰機, 全尺寸發展合約逾 200 億美元;加上 2025 年的空軍 F-47,美國第六代有人戰機兩案都落在同一家廠商, 且目前只有發展與測試機合約,尚無量產合約。War on the Rocks 另一篇評論以「未來作戰系統」(FCS)計畫為鑑, 稱 Golden Dome 飛彈防禦是「無法對沖的賭注」:元件單獨拿出來沒有價值、規模無法縮減, 作者主張設立計畫體系外的獨立機構,持預定的成本與效能門檻,量產前有權讓它「失敗」〔觀點評論〕。 反方向的例子是陸軍反無人機 IDIQ 一次納入 10 家。
本刊把這些整理成三個層次的單點風險:供應商(第六代戰機)、架構(緊耦合的大型防禦系統)、 基礎設施(空域、資料中心)。再與第 02 節並讀:多年約補了彈匣,同時也把產能集中在少數產線上。
對臺啟示:供應商盡職調查表建議增列三欄:「第二來源/單一來源狀態」「產線共用度」 「是否列入美方技術偵蒐或快速轉移清單」。大型系統採購宜優先可分段、可獨立運作的模組化架構,避免同時踩到「架構無法對沖」與「有硬體沒戰力」。 美方供應鏈回遷對臺灣是兩面刃:盟邦韌性提升,但可能擠壓對臺產能與交付順位。含 AI 的防務軟體,須同時評估供應商的政策與法律狀態及出口管制曝險。
06 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 12 月 11 日撥款關卡與自主作戰司令部的立法——是否改為全年持續決議、和解法案資金是否被刪, 以及國會是否在 2027 年 10 月前完成司令部立法。
- 自主建制往下延伸——海軍、空軍、陸戰隊是否跟進設立自主系統專責採購主管;FASCOM 的指揮官、駐地與隸屬; 以軍新分支 12 月是否如期成立;臺灣是否出現對應建制討論。
- 臺灣 F-16V 後續批次——年底前抵臺的架數、Viper Shield 電戰套件的整合進度、換裝訓練與維保是否同步。
- 免 GPS 低成本自主的擴散——BDS 長航程機型的試飛與軍方測試管道、OKSI 尋標器的採用者、 對手與第三國是否取得同類能力。
- 後方致能層——「網路韌性」評估方法是否被美方運輸司令部或國會文件採用;臺灣空運、海運與資料中心是否出現官方韌性評估。
- 單點集中——F/A-XX 的合約條款與 Northrop 是否提出異議;Golden Dome 是否設立獨立評估機制。
07 — 對臺採購啟示可操作要點
- 評估美方自主系統時,查明其所屬的建制單位與採購組合,作為後續支援與延續採購的風險指標。
- 對外軍售交期除了核准與否,另列原廠產線狀態、美方撥款週期、多年約排序三個變數;彈藥規劃保留可在地量產的飽和端。
- 關鍵子系統(電戰、資料鏈、武器整合)列為獨立交付里程碑,合約要求分批時程與延遲救濟;訓練與維保與機數同步。
- 驗收要求衛星導航與通訊拒止下的實測證據,並區分「已驗證」與「設計規格」;資料中心與通行權納入封鎖情境評估。
- 盡職調查表增列第二來源狀態、產線共用度、供應商政策與法律狀態;大型系統優先模組化、可分段的架構。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #26,涵蓋每日情報 2026-09-30 至 2026-10-05(共 5 份,10-03 無資料)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Soldier Systems Daily、Defense One、Defense News、Military Times、Army Recognition、RealClearDefense、中央社 Focus Taiwan、Taipei Times、The Defense Post、Morocco World News、Calcalist,以及美國陸軍、美國海軍等官方新聞稿。
- 圖 1 至圖 3 之數字依公開報導轉述,標示「待驗證」,以官方預算文件、決標公告與原始報告為準;圖 1 為合約上限或暫定金額,非已撥款數;圖 2 為媒體檢索預算書所得,方法有限;圖 3 之比例與年數為本刊換算。
- 本期另須註記:原始彙整中自主作戰司令部、FASCOM 與以軍新分支的日期,本文已依官方與主流媒體報導校正;SM-6 合約總枚數各方說法不一,本文未採用彙整中的推算值。「撥款節奏折扣」「三層單點風險」為本刊之延伸推論,非任一來源之原始結論。第 05 節涉及 Anthropic,本刊編輯流程使用該公司工具,已於內文揭露。
- 影像:Sea Hunter 中型無人水面艦赴環太平洋演習 — 美國海軍/MC1 Tyler R. Fraser,2022;濱海戰鬥艦 Savannah 號試射 SM-6 — 美國海軍,2023。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
目前無更正。發現錯誤者將於此載明日期與內容。