自主戰力的最後一哩在授權:硬體到位,殺傷鏈卡在旅級的整合工時與採購額度
上一期,本刊記錄自主作戰升格為建制:司令部、專責採購主管與專長同週到位。這一期,問題往下推了一層。 Northrop 自費的 YFQ-48A 完成自主首飛,海軍出資推 Shield AI 的 X-BAT,陸軍的次世代指管持續擴大; 但一位曾隨第 82 空降師第 1 旅部署的少校寫道,全旅投入約 3,500 人時,換來的仍只是「部分數位化」的殺傷鏈。 同一週,補彈匣的錢開始走三條路:次系統擴產、廠商自籌、政府多年約;反無人機從基地下沉到瞄具與輕型車; 美國國防部估計造船業未來十年要新招約 17.4 萬人,軍方以「操作兼教官」先建訓練人口;「主權」則從採購前提變成對第三國的出口賣點。 本文彙整當期公開來源要點,逐節標註對臺灣採購評估的啟示;內容以公開報導為據,單一來源的金額與數量均標示「待驗證」。
01 — 本期主軸硬體與建制快,整合與授權慢
硬體端的進度仍然穩定。Northrop Grumman 以公司自有資金開發的 YFQ-48A Talon Blue, 10 月 3 日前後在加州莫哈維完成首次全自主飛行,涵蓋滑行、起飛、空中機動與降落。 這架機不屬於空軍第一批協同作戰飛機(CCA)合約:Northrop 當時參與競標但未入選, 空軍第一批的發展與生產合約由 General Atomics 與 Anduril 取得。
海軍走的是另一條路。海軍快速能力辦公室與國防創新小組 8 月宣布,以約 5,000 萬美元支持 Shield AI 的 X-BAT: 一款尾座式垂直起降、不需跑道與飛行甲板的戰鬥機級無人機,使用與 F-16 相同的 GE F110 發動機, 目標是讓沒有大型甲板的水面艦也能出動長程打擊。公司自稱單價約 2,700 萬美元,報導提醒這個價位在發展與量產中「很可能改變」; 空軍則未出資,續守 CCA 路線〔待驗證〕。陸軍方面,據報導次世代指管(NGC2)的應用層合約近 1 億美元、分給 9 家廠商, General Dynamics 與 Primordial Labs 另為戰鬥車輛乘員開發 AI 助理〔兩案細節未取得全文,待驗證〕。
問題出在最後一哩。War on the Rocks 10 月 9 日刊出陸軍少校 Lucas Ziller 的〈五角大廈改革的最後一哩在旅級〉。 他記錄第 82 空降師第 1 旅在實戰部署前試圖建立數位殺傷鏈:感測器、雲端、目標軟體、射控各自建置, 全旅投入約 3,500 人時整合、測試與實驗,結果仍只是「部分數位化」:操作員還要人工檢查、修正資料, 再把目標封包手動送進射擊指揮系統;Palantir 的 Maven 只整合了部分感測器,現場也沒有工程支援。
Ziller 的解方不是更多硬體,而是授權:旅長每筆可自行採購最多 5 萬美元的商規硬體與軟體、 最多 10 萬美元的單筆技術服務合約;師級指揮官可核准戰術系統連接與「條件式作業授權(ATO)」修改, 且必須限時、限介面、可監控、可回復,並有事後技術審查;旅級另派駐工程團隊。 同期另一篇評論(Summers)則從反方向提醒:當打擊節奏達到每 24 小時 1,000 次,約每 86 秒一個決策, 人工審查會流於形式,「該不該打」可能被讓渡給機器。他主張預先指定不可委任的判斷、對抗性紅隊、全程可審計〔觀點評論〕。
把三層放在一起看:建制(上期的自主作戰司令部與陸軍新司令部)、硬體(YFQ-48A、X-BAT)、指管軟體(NGC2)都在前進, 瓶頸移到旅級的整合工時、採購額度與作業授權流程。整合不只是技術工作,也是財務與權限問題。 軍種之間的路線也在分歧:海軍押注可消耗、不需甲板的打擊無人機,空軍守著精緻的 CCA。
對臺啟示:評估自主系統時,除了單機規格,應要求供應商揭露「與既有感測器、射控、指管的整合工時」 與「資料路由變更所需的協調週期」,並把基層單位可自行核准的整合額度與限時作業授權列入制度設計。 引進殺傷鏈 AI 時,同步建立課責框架:哪些判斷不得委任給機器、決策紀錄可審計、驗收含對抗性測試(提示注入、資料投毒、資料路由竄改), 系統變更後即重新驗證。上述美系系統對臺移轉,須逐案查核出口管制與最終用途證明。
外部來源War on the Rocks:五角大廈改革的最後一哩在旅級 · AIAA:YFQ-48A Talon Blue 完成首次自主飛行 · Air & Space Forces:海軍投資 X-BAT,空軍按兵不動
02 — 彈匣深度補彈匣的錢分三路:次系統擴產、廠商自籌、政府多年約
上期談的是多年約鎖產能、撥款卻卡關。本期的變化在「誰來分擔風險」。
第一路:次系統擴產。Boeing 10 月 5 日宣布,從 Lockheed Martin 取得約 147 億美元的 PAC-3 MSE 尋標器未定價合約行動(UCA),對應戰爭部 4 月與 Boeing 簽署的七年框架協議,Boeing 稱可讓尋標器產量約增為三倍。 Boeing 原本就是 PAC-3 尋標器的供應商,2011 年已是第 9 次連續取得 Lockheed Martin 的量產合約,這次是原供應商擴產。 這是攔截彈的關鍵次系統擴產,由主承包商轉發;未定價合約行動的價格尚未最終議定,也不是已撥款數。 作為對照,Lockheed 7 月取得的 PAC-3 MSE 多年期修約,合約總值已達約 586 億美元〔待驗證〕。
第二路:廠商自籌。Lockheed 在同週發表 PAC-3 Edge,沿用 PAC-3 MSE 彈體,換上新尋標器與 Northrop 的多脈衝固態火箭發動機, 主打更高、更遠的攔截,含反高超音速,目標 2027 年測試、2031 年部署,競逐陸軍「未來攔截彈」案。 公司表示會投入數億美元自有資金在彈體上,另投資尋標器與發動機;單價與產量均未揭露〔廠商說法,待驗證〕。
第三路:政府多年約。10 月 8 日,Raytheon 取得上限約 63 億美元的 SM-3 Block IB 生產與維持合約, 五年基本期加兩個選擇年,延續 8 月與戰爭部簽署的框架協議,目的是補足實戰消耗後的飛彈防禦庫存。 據報導,F-35 的生產與維保多年約也在研議,但知情人士對長期節省存疑〔待驗證〕。
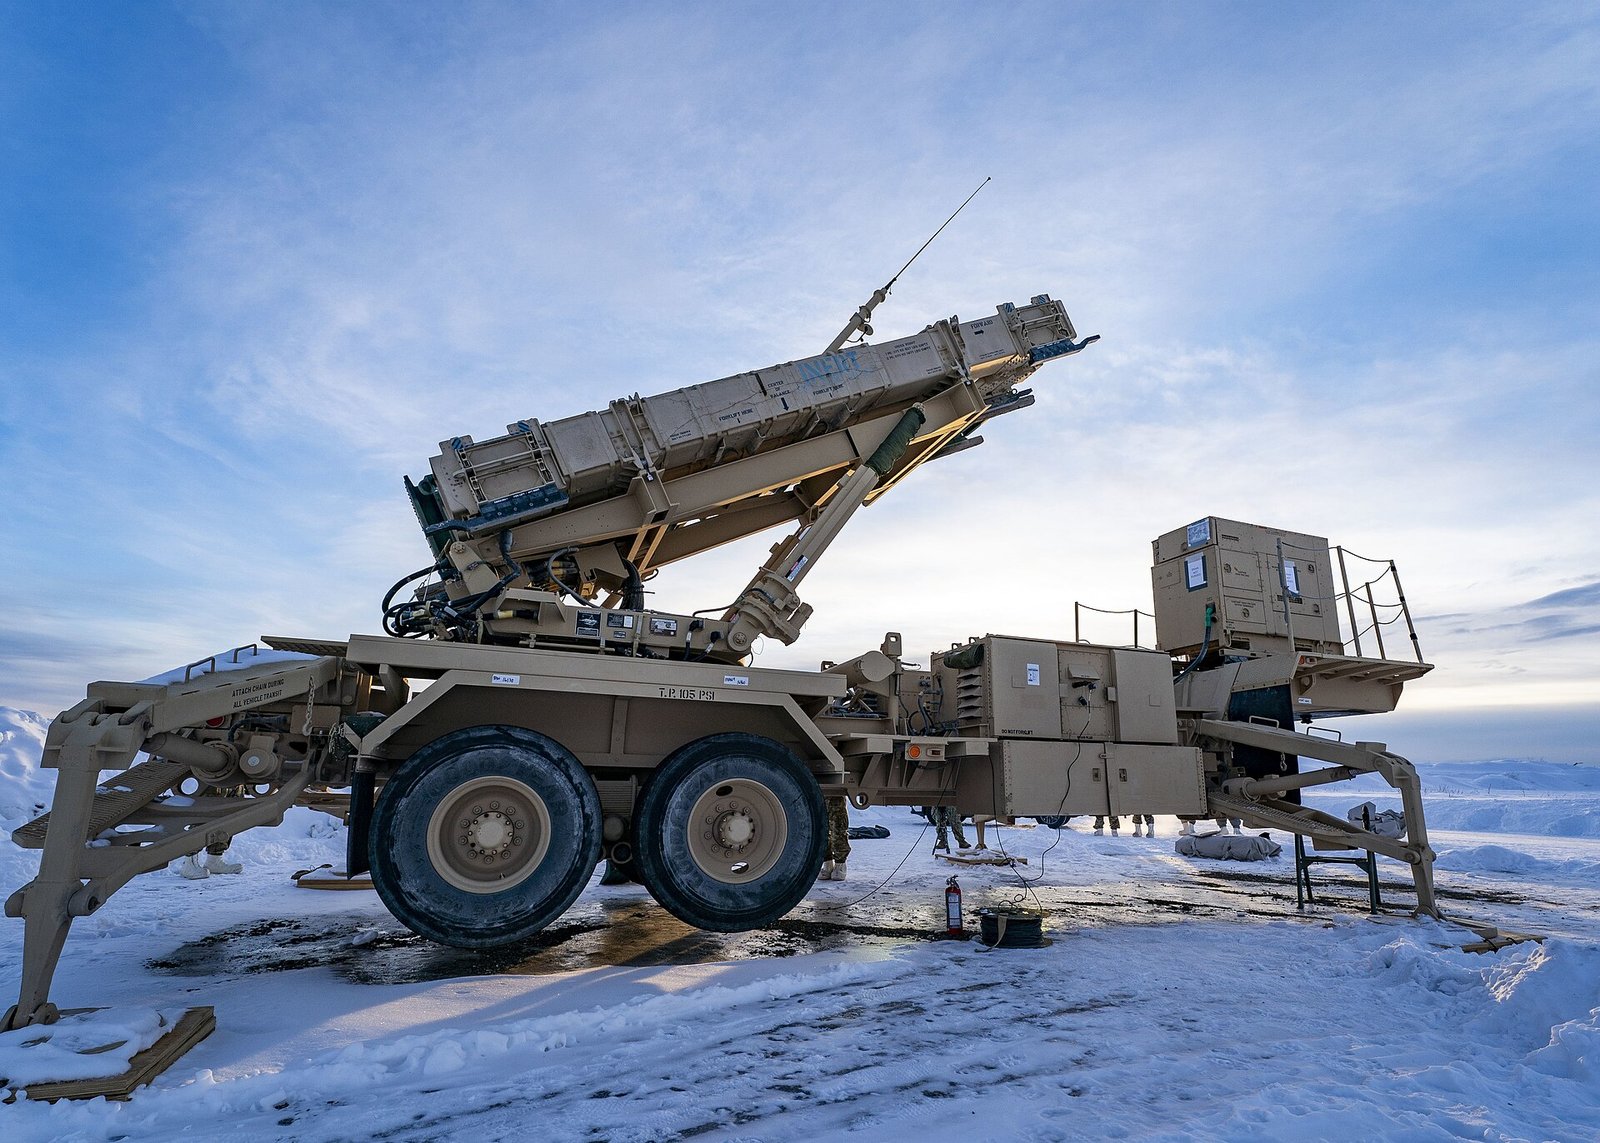
三條路線的意義不同。次系統擴產回應的是產能風險;廠商自籌分擔的是研發風險, 但通常換來更強的智財主導權;政府多年約鎖定的是需求風險。 同時,新進入者也在擴張:Anduril 成立 Arsenal-2,生產維吉尼亞級潛艦的複雜組件; 澳洲的導引武器自製計畫有進展,但專家呼籲多元化來源;國防安全合作署同週核准對阿聯約 10 億美元的導引套件與愛國者維修等擬議案〔待驗證〕。 本期沒有撥款節奏的新增報導,上期的持續決議問題仍待 12 月 11 日關卡。
對臺啟示:臺灣已採購 PAC-3 MSE,國防部 2026 年 3 月表示增購的 102 枚將在今年完成交付。新一代攔截彈、尋標器擴產與多年約優先供應美軍與中東盟邦, 對臺交期應以對外軍售排隊順序與原廠產能保守評估,並追蹤 Boeing 尋標器擴產後是否改善交期。 供應商盡職調查延續上期的「第二來源狀態」「產線共用度」,另增「研發由廠商自籌或政府出資」一欄,因為它會影響智財歸屬與出口條件。 旗艦攔截彈與潛艦大單同時擠壓同一批國防工業產能,臺灣更需要可消耗、可在地量產的飽和端補位。
外部來源Stars and Stripes:Boeing 取得 PAC-3 尋標器合約 · Breaking Defense:Lockheed 發表次世代攔截彈 PAC-3 Edge · Naval News:Raytheon 取得 63 億美元 SM-3 IB 多年約
03 — 反無人機分層組合下沉到瞄具與輕型車
反無人機正在從「一套系統」變成「分層組合」。統籌美軍與聯邦機關反無人機工作的聯合跨部會特遣隊 JIATF-401, 9 月底授予以色列 Smart Shooter 一份 36 個月、單一得標、上限 1.5 億美元的不定量合約(IDIQ), 由該公司獨家供應 SMASH 火控系統、訓練與支援,支援該特遣隊的 Domestic Shield Program 與相關全球任務,範圍涵蓋美國本土與海外;招標期間共收到 50 份投標。 SMASH 以電腦視覺追蹤目標、計算射擊諸元,在武器精準對正時才同步擊發,開火與否仍由射手決定。上限金額依個別訂單撥付,並非保證支出。 此前該特遣隊已有約 5 億美元的偵測與電子反制合約,定向能則由 AeroVironment、Epirus、Kord、Boeing 四家試點〔待驗證〕。
同一週,反無人機能力出現在更小的尺度上。FN 推出 M3M ENDURANCE .50 口徑機槍, 槍管壽命由 4 萬發提高到 6 萬發、預防保養間隔由每 5,000 發拉長到 1.5 萬發, 並明列可裝在地面座上執行周界防護與反無人機任務。Wilcox 的 VIPR 瞄具搭配反無人機分劃、 澳洲 Land Forces 2026 展出的單兵反無人機分劃、AM General 在 JLTV A2 上整合 30 公釐遙控武器站與車射攔截無人機, 都屬同一方向〔部分規格與客戶未揭露,待驗證〕。盟援端,德國對烏克蘭的新一輪軍援以無人機攔截器為主。
本刊前幾期記錄過「每次接戰成本」寫進需求、反無人機全層級化、本土防護層補齊。本期的新結論是: 「讓每次接戰的成本與威脅對稱」這個邏輯,已在基地、車輛、單兵、盟援四個尺度同時被實作。 另一個限制仍在:純電子反制對光纖遙控無人機無效,動能與火控層的興起,部分是對此的回應(本刊推論)。
對臺啟示:若要補強遙控武器站與智能瞄準系統,分劃與火控模組屬低成本、可快速擴散的選項, 但須驗證實際命中率、射控輔助需求與訓練時數。招標宜把「每次接戰成本」「保留對地能力」與「分層組合的整合介面」列入評分, 並要求干擾環境下的實測證據。機場、港口、電網、雷達站的分層防護可參考 JIATF-401 模式;單兵層的反無人機也適用於執法與特勤採購。 以色列與美系產品須逐案查核原產國、出口管制與再出口條件。
外部來源Soldier Systems Daily:Smart Shooter 獲 JIATF-401 上限 1.5 億美元合約 · Australian Defence Magazine:Smart Shooter 取得 JIATF-401 合約 · Soldier Systems Daily:FN 推出 M3M ENDURANCE
04 — 人力與訓練量產看誰來造,部署看誰來教
「量」的前提是人。War on the Rocks 10 月 7 日刊出 Michael Gilroy 的〈海軍缺的焊工,正在超市補貨架〉: 文中引用的 GAO 報告(GAO-25-106286)指出,依國防部估計,計入離職後,造船工業基礎未來十年需要新招約 17.4 萬人,才跟得上海軍的造船目標。海軍 5 月的造船計畫把船廠達成招聘目標、離職率降低 2% 至 5% 歸功於加薪, 但作者指出,加薪只惠及已在船廠工作的人,碰不到那些從未投履歷、也付不起數月無薪訓練的人。 他把目標族群指向零售與餐飲業:收銀員年薪中位數約 33,180 美元,焊工約 53,750 美元,Newport News 的入門焊工起薪約 57,000 美元。
Gilroy 的建議有三:以「觸及了誰」衡量訓練計畫成效(申報學員前一年收入,分辨是招到新人還是挖角老手); 設「薪資橋接」,補貼學員訓練期間放棄的收入,並與結訓、就業、薪資門檻掛鉤;每個造船區域指定一個負責仲介帶薪訓練與媒合的中介機構。
部署端的解法是先建「會教的人」。美國空軍特別調查處(AFOSI)首批 6 名 Skydio X10D 操作員兼教官在 Quantico 完成認證, 課堂與飛行情境各約 16 小時,由他們回到外勤單位訓練其餘探員,以「訓練訓練員」模式擴及監視、犯罪現場與維安任務。 西點軍校機器人研究中心則自製 Storm King 無人機,基本型略高於 3,000 美元、續航 25 至 28 分鐘, 約 1,200 名學員在暑期訓練中習得基本操作,2027 年起每位新生每年都要動手組裝與維修。 該中心主任坦言,難點不在技術而在供應鏈:要找到「不是中國製」的無人機零件。
還有一處人力流失發生在分析端:美國空軍的中國航太研究所(CASI)10 月 1 日關閉,原因是編制公式而非績效, 十名文職分析師離任〔依部分公開內容,待驗證〕。把三處並讀:生產端缺焊工、使用端缺教官、分析端缺研究員。 若基層操作人口與教官編制可以量化,它們就能成為「交付轉為戰力」的前導指標(本刊推論)。
對臺啟示:臺灣無人機與飛彈的量產同樣受技術人力與產線制約,「量」要先回答「誰來造」; 供應商評估宜增「關鍵技能人力供給與訓練管道」欄位。執法與特勤的無人機案,可把訓練訓練員時數、教官編制、訓練機與實裝機分級寫入規格: 低價訓練機承擔耗損,實裝機留給任務。西點尋找非中國製零件的經驗,對臺灣零組件商是潛在機會,對採購方則是必查的原產國風險點。
外部來源War on the Rocks:海軍缺的焊工正在超市補貨架 · Military Times:空軍認證首批 X10D 操作兼教官 · Soldier Systems Daily:西點學員無人機訓練
05 — 主權與韌性主權化成為出口賣點,前沿基地重回地面安全
主權由採購前提變成賣點。Thales 9 月發表 HexaForce,一套涵蓋陸海空、網路、太空、電磁頻譜與資訊作戰的多域指管系統, 以大型語言模型與代理式 AI 縮短規劃週期,設計可在通訊降級下運作,並在北約 CWIX 2026 互通測試中完成驗證; 公司把它定位為支援「國家主權」的方案。據報導 Thales 自稱「不受 ITAR 規範」並擬推向波灣國家,但尚未揭露客戶或合約〔待驗證〕。 UGV 端,韓華澳洲子公司與愛沙尼亞 Milrem 簽署合作備忘錄,在澳洲與鄰近地區行銷、維保並評估在地生產 THeMIS 無人地面載具, Milrem 提供技轉,另可選配其自主功能整合套件。共同訊號是:價值重心移向可移植的自主軟體,車體與維保在地化。 元件層,Kopin 再獲美國工業基礎計畫約 1,860 萬美元建本土 MicroLED 產線〔待驗證〕。
前沿基地的地面安全重回議題。英國警方 9 月 27 日在 RAF Fairford 附近逮捕數人,調查恐怖主義與爆裂物罪嫌, 後續又在倫敦逮捕一名英伊雙重國籍男子,英方官員將陰謀指向德黑蘭,伊朗否認。 10 月 4 日,美國空軍撤出仍駐 Fairford 的全部 12 架 B-1B,結束約七個月的部署;美軍歐洲司令部只說轟炸機返國,未談威脅細節。 另一端,War on the Rocks 一篇評論估計,伊朗在 2024 至 2026 年的打擊後,瓶頸零件重建要數月、工業全面復原需 2 至 3 年〔作者自評低信心〕。
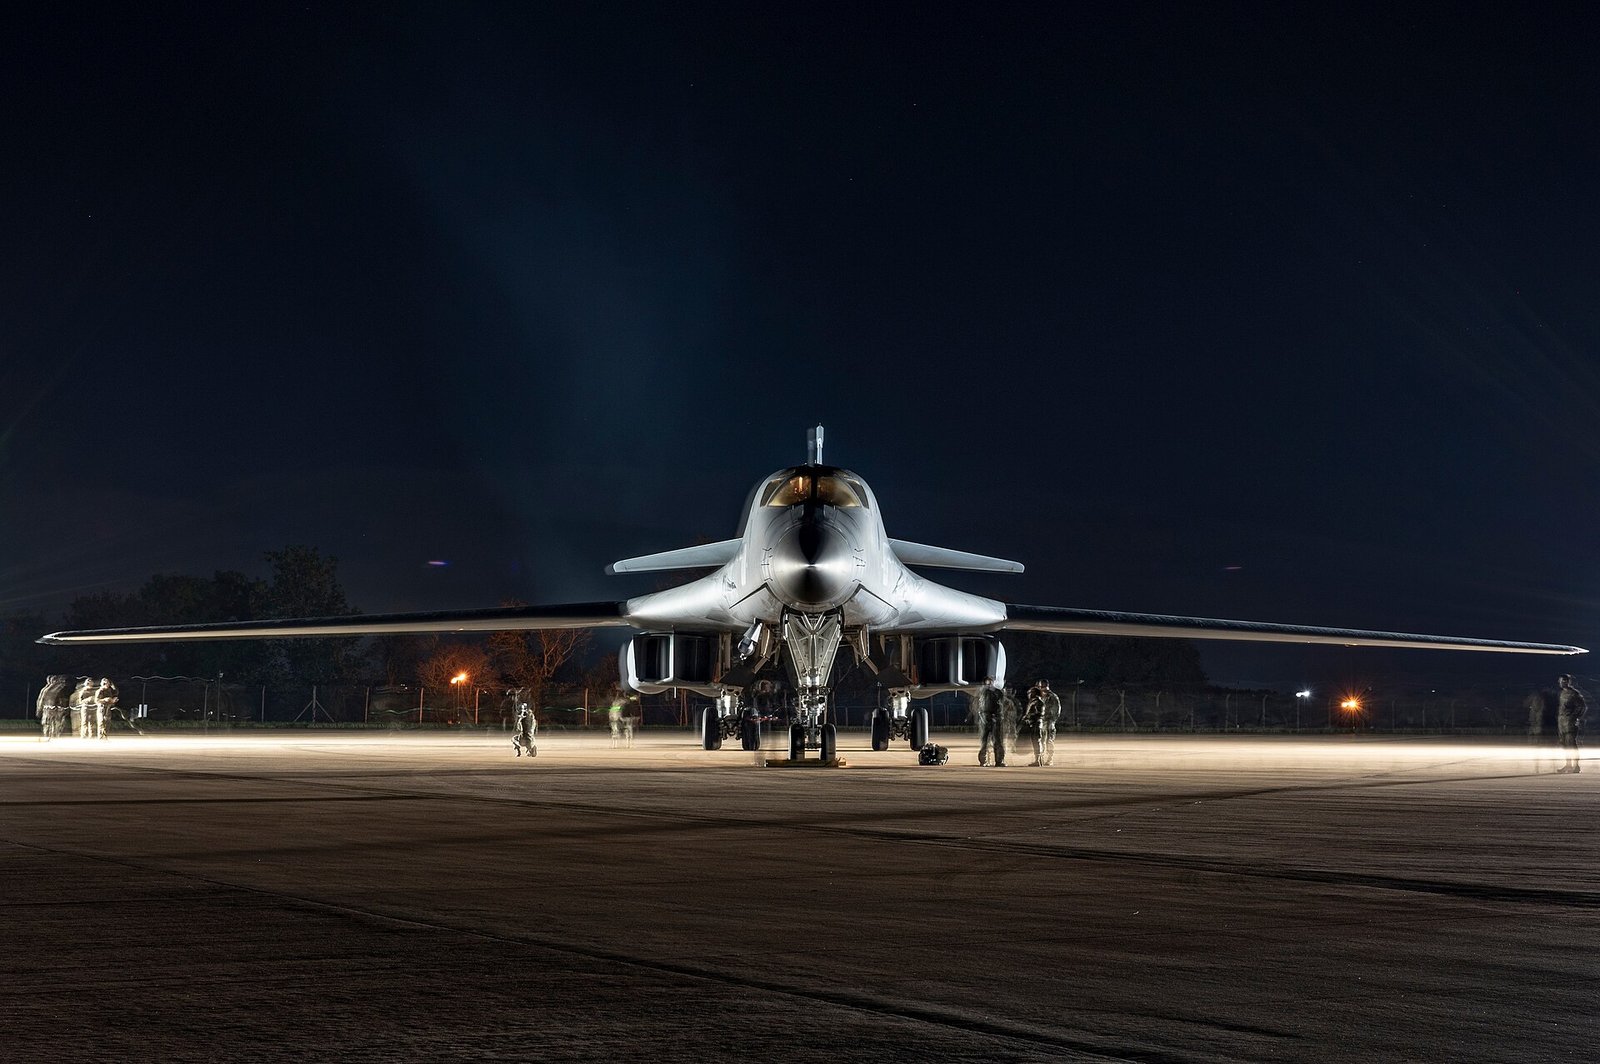
對臺啟示:「不受 ITAR」不等於不受管制:法國與歐盟仍有出口管制、最終用途與再出口條件, 引進前要確認最終用途證明、再出口與軟體更新管道。代理式 AI 進入指管鏈後,開源情報與民間資料被自動關聯排序,正是對手可操弄的輸入端; 評估時應要求揭露模型來源、資料血緣與人類覆核節點。UGV 案可參考「授權、技轉、在地維保」的條款結構。 前進與本土基地的防護,除飛彈威脅外,地面滲透與破壞也應納入要點防護規劃。
外部來源Thales:發表 HexaForce 主權指管系統 · Asia Pacific Defence Reporter:韓華與 Milrem 擴大 UGV 合作 · Air & Space Forces:英國破獲針對美軍轟炸機基地的疑似陰謀
06 — 觀察清單Weak Signals
以下訊號尚未定案,列入後續追蹤:
- 旅級授權是否被採納——5 萬與 10 萬美元的下放建議、條件式作業授權是否進入陸軍或國會文件;GroundBreaker 地面無人系統展示(10 月 19 至 23 日)結果;X-BAT 年底首飛。
- AUSA 2026 展期後續——無人系統、反無人機與陸軍新司令部的具體合約與時程。
- 12 月 11 日撥款關卡——持續決議是否延長為全年,自主作戰司令部的立法路徑。
- 彈匣多源化——PAC-3 Edge 在未來攔截彈競標的對手與結果、SM-3 IB 年產量、F-35 多年約是否定案,以及對臺交期是否受影響。
- 反無人機的單位成本——每次接戰成本是否出現公開數據、定向能試點成果、分劃與遙控武器站的實測命中率。
- 主權 AI 指管的首個具名客戶——HexaForce 的波灣客戶與最終用途條件;美、歐兩套 AI 指管在同一戰區的互通問題。
- 人力瓶頸——造船薪資橋接是否試點、軍校自製訓練機路線是否擴散、AFOSI X10D 2027 年 1 月起用。
07 — 對臺採購啟示可操作要點
- 自主系統評估加入整合工時與資料路由協調週期,並把基層可核准的整合額度與限時作業授權列入制度設計。
- 殺傷鏈 AI 同步建立課責框架:不可委任判斷、決策可審計、對抗性驗收、變更即重新驗證。
- 盡職調查表延續第二來源狀態、產線共用度,新增研發自籌或政府出資;對外軍售交期以排隊順序與原廠產能保守評估。
- 反無人機招標把每次接戰成本、保留對地能力、分層整合介面列入評分,要求干擾環境實測。
- 無人機與量產案加入關鍵技能人力與訓練管道欄位;規格區分訓練機與實裝機,寫入教官編制與訓練時數。
- 「不受 ITAR」的歐系方案仍須查核最終用途、再出口與軟體更新管道;代理式 AI 須揭露模型來源與資料血緣。
來源 SOURCES
- 本刊 Defense Digest 內部彙整,5-Day Insight Rollup #27,涵蓋每日情報 2026-10-07 至 2026-10-12(共 5 份,10-08 無資料)。
- 原始出處為公開媒體與機構:Breaking Defense、War on the Rocks、Soldier Systems Daily、Air & Space Forces Magazine、AIAA、Stars and Stripes、Naval News、Military Times、Australian Defence Magazine、Asia Pacific Defence Reporter,以及 Thales、RTX、Boeing、Lockheed Martin、FN 等公司新聞稿。
- 圖 1 至圖 3 之數字依公開報導轉述,標示「待驗證」,以官方決標公告與原始文件為準;圖 1 第一項為未定價合約行動的約略金額,第二項為合約上限,兩者皆非已撥款數,PAC-3 Edge 自籌金額未揭露確數;圖 2 薪資為評論文章引用之統計與估算;圖 3 為校方自述。
- 本期另須註記:原始彙整把造船人力文章中的收銀員薪資寫為時薪,經查原文為年薪中位數,本文已校正;YFQ-48A 首飛日期、X-BAT 經費宣布時間(8 月)已依公開報導校正;PAC-3 Edge 自籌金額各方說法不一,本文採「數億美元」;Thales「不受 ITAR」與推向波灣的說法未見原廠一手文件。「授權層」「三種融資路徑」「四個尺度」為本刊之延伸推論,非任一來源之原始結論。
- 影像:愛國者 M903 發射架於 Arctic Edge 2022 — 美國海軍/MC1 Ryan Seelbach,2022;B-1B 停放於 RAF Fairford — 美國空軍/Senior Airman Ryan Hayman,2023。二者皆為美國聯邦政府作品,公有領域(取自 Wikimedia Commons)。
更正 CORRECTIONS
2026 年 10 月 26 日更正。本文發布後回到原始來源逐條查核,下列六處與原文不符,已修正:
一、「次系統第二來源」:Boeing 原本就是 PAC-3 尋標器的供應商,2011 年已是第 9 次連續取得 Lockheed Martin 的量產合約,本期是原供應商擴產。頁面摘要、導言、第 02 節、圖 1、愛國者圖說與對臺啟示中的「第二來源」,已改為「次系統擴產」或「Boeing 擴產」。
二、「臺灣是 PAC-3 MSE 用戶」:公開資料查得到的是臺灣已採購,國防部 2026 年 3 月表示增購的 102 枚將在今年完成交付;查無已服役的公開資料,圖說與對臺啟示已改寫。
三、「上限約 147 億美元」:Boeing 新聞稿寫的是約 147 億美元(approximately)的未定價合約行動,沒有「上限」;正文、圖 1 說明與來源註記已修正。
四、「造船缺工約 17.4 萬人」:War on the Rocks 評論如此寫,但其引用的 GAO-25-106286 原文是國防部估計,計入離職後,造船工業基礎未來十年需要 17.4 萬名新工人,才跟得上海軍造船目標;導言與第 04 節已改照 GAO 原文。
五、JIATF-401「負責本土反無人機」:來源寫的是統籌美軍與聯邦機關的反無人機工作,該合約支援的 Domestic Shield Program 涵蓋美國本土與海外;第 03 節已改寫。
六、SMASH「在命中機率最高時才讓步槍擊發」:兩個來源都沒有這個說法,原文是武器精準對正時才同步擊發,開火與否由射手決定;第 03 節已改寫。
查核來源:Boeing 新聞稿(2026-10-05)、Boeing 新聞稿(2011-05-27)、台灣英文新聞(2026-03-16)、GAO-25-106286(2025 年 2 月,第 20 頁)、Stars and Stripes(2026-10-06)、Soldier Systems Daily(2026-10-05)、Australian Defence Magazine(2026-10-01),後三者連結見正文。